







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o dispositivo legal que rege o regime orçamentário, pertence ao exercício financeiro a despesa legalmente empenhada, no mês de fevereiro.
Certo
Errado
A Lei de Diretrizes Orçamentárias conterá Anexo de Riscos Fiscais, no qual serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
De modo abrangente, as obrigações financeiras do governo podem ser classificadas, quanto a transparência, em
explícitas, que são estabelecidas oralmente, por meio de pronunciamentos e implícitas, estabelecidas por pressão política.
explícitas, que são estabelecidas por lei ou contrato e implícitas, que representam obrigação moral ou esperada do governo.
explícitas, que são estabelecidas por lei ou contrato e implícitas, que são estabelecidas oralmente, por meio de pronunciamentos.
diretas, que são de ocorrência certa, previsíveis e baseadas em fator conhecido e contingentes, associadas à ocorrência de algum evento particular.
diretas, que são de ocorrência certa, previsíveis e baseadas em fator conhecido e indiretas, que são dependentes da ocorrência de outros fatos.
O Estado X enfrenta desafios fiscais causados por uma queda na arrecadação e um aumento inesperado nas despesas obrigatórias. O orçamento inicial para 2024 previa R$ 500 milhões em receitas correntes e R$ 470 milhões em despesas correntes. Contudo, uma atualização fiscal reduziu a previsão de receitas para R$ 450 milhões e aumentou as despesas para R$ 480 milhões.
Para manter o equilíbrio, seria necessário um contingenciamento de R$ 30 milhões. No entanto, a Lei de Diretrizes Orçamentárias (LDO) definiu que o contingenciamento deve ser limitado a R$ 10 milhões, correspondente a 10% das despesas discricionárias, que são de R$ 100 milhões.
Assim, o Estado X enfrenta um dilema: o contingenciamento necessário para equilibrar o orçamento é de R$ 30 milhões, mas o limite imposto pela LDO permite contingenciar apenas R$ 10 milhões.
Considerando o limite de contingenciamento da LDO e a necessidade de equilíbrio orçamentário, a melhor solução para que o Estado X resolva essa situação é
reduzir despesas obrigatórias para cumprir o limite de contingenciamento, uma vez que as despesas discricionárias não são suficientes para o equilíbrio.
solicitar ao Legislativo a revisão do limite de contingenciamento na LDO, de modo que ele seja ampliado para R$ 30 milhões, atendendo à necessidade de ajuste orçamentário.
utilizar recursos de outras fontes ou empréstimos para cobrir o déficit, mantendo o limite de contingenciamento em R$ 10 milhões conforme estabelecido pela LDO.
realizar um contingenciamento de R$ 10 milhões e deixar o déficit de R$ 20 milhões, justificando que o limite da LDO impede um contingenciamento maior.
redistribuir o contingenciamento de forma a cortar 10% em cada área de despesa, inclusive nas áreas obrigatórias de saúde e educação, para alcançar o valor de R$ 30 milhões.
Em uma prefeitura, ao registrar a execução orçamentária da despesa, o contador realizou o seguinte lançamento contábil, com base no Plano de Contas Aplicado ao Setor Público (PCASP):
D − 6.2.2.1.1.00.00 - Crédito Disponível
C − 6.2.2.1.3.01.00 - Crédito Empenhado a Liquidar
Com base nesse lançamento, é correto afirmar que ele representa a contabilização:
Da fixação de uma despesa no orçamento.
Do empenho de uma despesa fixada.
Da liquidação de uma despesa empenhada.
Do reconhecimento de uma obrigação já exigível.
Do pagamento de uma despesa liquidada.
A legislação em vigor prevê que integrará a lei de diretrizes orçamentárias, para o exercício a que se refere e, pelo menos, para os 2 (dois) exercícios subsequentes, anexo com ________________ e a proporção dos recursos para investimentos que serão alocados na lei orçamentária anual para a continuidade daqueles em andamento.
Assinale a alternativa que preenche corretamente a lacuna do texto.
aplicação dos fundos especiais
previsão de agregados fiscais
quadro discriminativo da receita por fontes
cálculo das dotações por órgãos
estimativa de riscos fiscais
Conforme o artigo 35, da Lei nº 4.320/64, que decorre do enfoque orçamentário, o registro da despesa orçamentária é reconhecido no momento do/a:
empenho.
liquidação.
pagamento.
dotação inicial.
As metas de política fiscal devem ser estabelecidas na LDO, em consonância com a trajetória sustentável da dívida pública.
Certo
Errado
Sobre a transparência da receita pública e despesa pública, conforme a Lei nº 14.791/2023, Lei Orçamentária de 2024, analise as assertivas abaixo e assinale a alternativa correta.
I. Os órgãos orçamentários manterão atualizados em seu sítio eletrônico a relação dos contratados, com os valores pagos nos últimos três anos, e a íntegra dos contratos, convênios e termos ou instrumentos congêneres vigentes, exceto os sigilosos, na forma prevista na legislação pertinente.
II. Os instrumentos de contratação de serviços de terceiros deverão prever o fornecimento pela empresa contratada de informações com nome completo, número de inscrição no CPF, cargo ou atividade exercida, lotação e local de exercício dos empregados na contratante, para fins de divulgação em sítio eletrônico.
III. Os sítios eletrônicos de consulta a remuneração, subsídio, provento e pensão recebidos por membros de Poder e ocupantes de cargo, posto, graduação, função e emprego público, ativos e inativos, e por pensionistas, disponibilizados pelos Poderes Executivo, Legislativo e Judiciário, pelo Ministério Público da União e pela Defensoria Pública da União, possibilitarão a consulta direta da relação nominal dos beneficiários e dos valores recebidos, além de permitir a gravação de relatórios de planilhas, em formatos abertos e não proprietários, com a integralidade das informações disponibilizadas na consulta.
Todas as assertivas estão corretas.
Todas as assertivas estão incorretas.
Apenas a assertiva I está correta.
Apenas as assertivas I e II estão corretas.
Apenas as assertivas II e III estão corretas.
No âmbito da Contabilidade Aplicada ao Setor Público, assinale a alternativa que representa o reconhecimento de uma despesa no momento da ocorrência do fato gerador, sob a ótica patrimonial.
Crédito Empenhado Liquidado a Pagar.
Crédito Disponível.
Execução da Disponibilidade de Recursos.
Variação Patrimonial Diminutiva (VPD).
DDR Comprometida por Liquidação.
A receita corrente líquida é o parâmetro legal aplicável para apuração dos limites de gastos, no âmbito municipal, relativos à(ao):
saúde
pessoal
educação
repasse para a Câmara
Na hipótese de uma despesa orçamentária ser liquidada concomitantemente com a prestação do serviço, a despesa orçamentária e o fato gerador da variação patrimonial diminutiva devem ser contabilizados ao mesmo tempo.
Certo
Errado
A gestão de tesouraria deve garantir liquidez, segurança e economicidade no fluxo de pagamentos. Nesse contexto, analise as assertivas:
I. Os pagamentos da administração pública são realizados independentemente da ordem cronológica, desde que exista disponibilidade financeira.
II. As fontes de recurso identificam a origem do dinheiro público, vinculando determinadas receitas a despesas específicas, como saúde e educação.
Das assertivas, pode-se afirmar que:
Apenas I está correta.
Apenas II está correta.
I e II estão corretas.
I e II estão incorretas.
No regime orçamentário, pertence ao exercício a despesa nele liquidada.
Certo
Errado
As despesas orçamentárias são os gastos planejados e autorizados no orçamento público para a execução de políticas e programas governamentais. Elas são divididas em três categorias principais: despesas correntes (destinadas ao funcionamento da máquina pública, como salários e manutenção), despesas de capital (investimentos em infraestrutura e projetos de longo prazo) e a amortização da dívida pública.
As despesas orçamentárias devem ser executadas conforme o previsto no orçamento aprovado, respeitando os limites estabelecidos, e são controladas por meio de mecanismos de fiscalização e auditoria, com o objetivo de garantir a transparência e o cumprimento das metas fiscais.
Assinale a o lançamento contábil que registra o momento do empenho da despesa orçamentária (ocorrência do fato gerador depois do empenho).
D 6.2.2.1.x.xx.xx Crédito Disponível
C 6.2.2.1.x. xx.xx Crédito Empenhado a Liquidar
D 8.2.1.1.2.xx.xx DDR Comprometida por Empenho
C 8.2.1.1.3.xx.xx DDR Comprometida por Liquidação e
Entradas Compensatórias
D 6.2.2.1.3.02.xx Crédito Empenhado em Liquidação
C 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
D 8.2.1.1.x.xx.xx Execução da Disponibilidade de Recursos
C 8.2.1.1.x.xx.xx DDR Comprometida por Empenho
D 3.1.1.1.x.xx.xx Variação Patrimonial Diminutiva
C 2.1.1.1.x.xx.xx Passivo Circulante
D 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
C 6.2.2.1.3.02.xx Crédito Empenhado em Liquidação
D 6.2.2.1.3.02.xx Crédito Empenhado em Liquidação
C 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
D 8.2.1.1.2.xx.xx DDR Comprometida por Empenho
C 8.2.1.1.3.xx.xx DDR Comprometida por Liquidação e
Entradas Compensatórias
D 6.2.2.1.x.xx.xx Crédito Disponível
C 6.2.2.1.x. xx.xx Crédito Empenhado a Liquidar
D 8.2.1.1.x.xx.xx Execução da Disponibilidade de Recursos
C 8.2.1.1.x.xx.xx DDR Comprometida por Empenho
No que se refere ao regime orçamentário e ao regime contábil no setor público, julgue os itens a seguir.
De acordo com o regime orçamentário, a despesa pertence ao exercício em que é liquidada, momento em que se verifica o direito adquirido pelo credor.
Certo
Errado
A despesa pública possui estágios que devem ser rigorosamente cumpridos para que esteja apta para o pagamento. Para a resolução da questão considere as seguintes informações:
(1) Empenho.
(2) Liquidação.
( ) Momento em que será verificado o valor exato a pagar ao credor.
( ) Pode ocorrer por estimativa, quando o montante exato não possa ser determinado.
( ) Momento em que ocorre a dedução da dotação orçamentária.
Preencha as lacunas vazias, considerando (1) quando a característica se referir ao Empenho da despesa e (2) quando se tratar da Liquidação da despesa:
1 – 1 – 1.
1 – 2 – 1.
1 – 2 – 2.
2 – 1 – 1.
2 – 2 – 1.
As despesas públicas são estabelecidas em concomitância com elementos como empenho, liquidação, pagamento dentre outros fatores. Analise entre Verdadeiro (V) ou Falso (F) quais dos itens abaixo correspondem a elementos de despesa objetos de gasto.
(__)Diárias.
(__)Obras e instalações.
(__)Material de consumo.
(__)Abertura de licitação pública.
A seguir assinale a alternativa com a ordem correta de cima para baixo.
V, V, V, F.
V, V, F, F.
F, V, V, F.
V, V, V, V.
F, F, V, V.
O relatório resumido da execução orçamentária é acompanhado da apuração da receita corrente líquida, que constitui o parâmetro para a verificação dos limites dos gastos relacionados:
à saúde
ao pessoal
à educação
ao Poder Legislativo
A Prefeitura Municipal de Lapão da Beirada apresentou seguintes transações orçamentárias e financeiras em 31/12/2023:
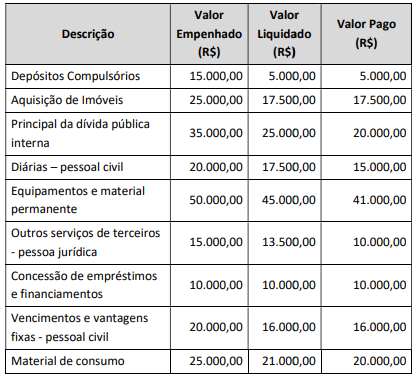
A partir das informações apresentadas, assinale a alternativa correta.
O total empenhado na categoria econômica de despesas correntes é de R$ 73.000,00.
O total pago na categoria econômica de despesas de capital é de R$ 88.500,00.
O total liquidado na categoria econômica de despesas correntes é de R$ 95.000,00.
O total de restos a pagar não processados na categoria econômica de despesas correntes é de R$ 9.000,00.
O total de restos a pagar processados na categoria econômica de despesas de capital é de R$ 22.000,00.
A receita corrente líquida compreende o parâmetro aplicável para apuração dos limites de gastos públicos correspondentes às:
despesas com saúde
despesas com educação
despesas com segurança
despesas com pessoal e encargos
despesas com assistência e previdência social



