







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Constará da Lei Orçamentária Anual:
Anexo de Riscos Fiscais.
Crédito com finalidade imprecisa ou dotação ilimitada.
Valor total das despesas relativas à divida pública.
Anexo de Metas Fiscais.
Política de aplicação das agências financeiras oficiais de fomento.
O plano plurianual (PPA) é o instrumento que expressa o planejamento dos governos federal, estadual, distrital e municipal para um período de quatro anos, iniciando-se no segundo ano de mandato do chefe do Poder Executivo e terminando no primeiro ano de mandato do chefe do Poder Executivo subseqüente, objetivando garantir a continuidade dos planos e programas instituídos pelo governo anterior. Com relação ao PPA, assinale a opção incorreta.
A lei que instituir o PPA estabelecerá, de forma regionalizada, as diretrizes, os objetivos e as metas da administração pública federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de educação continuada.
O objetivo principal do PPA é conduzir os gastos públicos de maneira racional, de modo a possibilitar a manutenção do patrimônio público e a realização de novos investimentos.
Cada programa será apresentado no PPA com seus respectivos dados qualitativos e quantitativos.
Programa é o instrumento da ação governamental visando à concretização dos objetivos pretendidos, sendo mensurado por indicadores estabelecidos no PPA.
O PPA deve ser acompanhado pelos anexos de metas fiscais e de riscos fiscais.
Segundo a Lei 6.607, de 26 de dezembro de 2003, o Plano Plurianual (PPA), do Poder Executivo, será desenvolvido de forma integrada, considerando a convergência de suas ações, sendo consideradas como áreas de atuação, entre outras:
Proteção Social, Promoção Social, Direito Social e Governo.
Produção, Integração Regional, Meio Ambiente e Gestão.
Integração Regional, Defesa Social, Agricultura e Proteção Social.
Promoção Social, Gestão, Governo e Produção
A criação de novos tipos de entes ou associações ampliou o campo de atuação da contabilidade pública. Nesse caso, incluem-se os consórcios públicos, que, ao adquirirem personalidade jurídica de direito público, integram a administração direta em cada um dos entes da Federação consorciados.
Com relação ao campo de aplicação da Contabilidade Pública, é correto afirmar que ela se aplica à (aos)
administração direta, autarquias, fundações públicas e algumas empresas públicas.
administração centralizada e aos diversos tipos de entidades da administração indireta, exclusivamente.
órgãos e entidades de direito público e privado, sem exceção.
sociedades de economia mista, em que o governo detém menor participação acionária.
administração pública e às organizações não-governamentais com fins não-lucrativos.
O orçamento dos municípios brasileiros envolve os Poderes Executivo e Legislativo. As etapas de elaboração, aprovação, execução e controle são de responsabilidade dos seguintes poderes, nesta ordem:
Legislativo, Legislativo, Executivo e Executivo.
Legislativo, Executivo, Executivo e Legislativo.
Executivo, Executivo, Legislativo e Legislativo.
Executivo, Legislativo, Executivo e Legislativo.
Executivo, Legislativo, Executivo e Executivo.
Sobre o Orçamento na Constituição Federal de 1988, é correto afirmar
Leis de iniciativa do Poder Legislativo estabelecerão o Plano Plurianual.
Os projetos de lei relativos ao plano plurianual, às diretrizes orçamentárias, ao orçamento anual e aos créditos adicionais serão objetos de apreciação exclusiva do Senado.
O orçamento de investimento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto deve fazer parte do Orçamento anual.
O Poder Executivo publicará, até sessenta dias após o encerramento de cada bimestre, relatório resumido da execução orçamentária.
A legislação proíbe a concessão de suprimento de fundos, EXCETO:
A responsável por dois suprimentos;
A servidor que tenha a seu cargo a guarda ou a utilização do material a adquirir, salvo quando não houver na repartição outro servidor;
A responsável por suprimento de fundos que, esgotado o prazo, tenha prestado contas de sua aplicação;
A servidor declarado em alcance, ou seja, que não prestou contas no prazo determinado, ou que teve suas contas impugnadas.
As baixas de créditos (insubsistências ativas) ou a incorporação de obrigações com ajustes correspondentes (superveniências passivas) podem ser caracterizadas como acréscimos patrimoniais.
Adotando-se o inventário rotativo, é possível efetuar-se o levantamento periódico e seletivo dos bens, dispensados os mais numerosos e de pequeno valor.
Assinale a opção correta acerca do orçamento público e seus reflexos nas demonstrações contábeis.
Trata-se de acréscimo patrimonial mediante insubsistência passiva.
As empresas públicas, ainda que dotadas de personalidade jurídica de direito privado, estão abrangidas no campo de aplicação da contabilidade pública, pelo menos em relação aos recursos do orçamento público, e os bens que integram o patrimônio dessas empresas são considerados públicos e classificados como dominicais, passíveis de alienação.
De acordo com a Lei 6.892, de 13 de julho de 2006, a Lei de Diretrizes Orçamentárias (LDO), não poderão ser destinados recursos para atender despesas:
em que estejam definidas as respectivas fontes de recursos
para pagamento de despesas com pessoal, a qualquer título, com recursos transferidos pelo Estado a entidades privadas sem fins lucrativos, sob a forma de contribuições, subvenções e auxílios.
com ações que sejam de competência exclusiva do Estado, comuns à União, os Estados e Municípios, ou para os quais a Constituição estabeleça a obrigação do Estado de cooperar técnica e financeiramente, ressalvadas as de desenvolvimento urbano local e regional.
com o desenvolvimento de atividades relativas à segurança da sociedade que tenham como pré- condição a transparência das ações (Princípio da Publicidade).
O Relatório de Gestão Fiscal e o Relatório Resumido de Execução Orçamentária para Municípios com mais de 50 mil habitantes compreenderão os seguintes períodos, respectivamente:
quadrimestral e semestral.
semestral e quadrimestral.
bimestral e quadrimestral.
quadrimestral e bimestral.
semestral e anual.
Quanto ao orçamento, correlacione os conceitos com suas definições correspondentes:
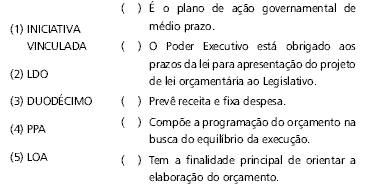
1, 3, 2, 5, 4
4, 1, 5, 3, 2
2, 4, 5, 3, 1
4, 3, 2, 1, 5
2, 1, 4, 3, 5
O cancelamento de uma dívida passiva é classificado como uma insubsistência passiva e integra o resultado patrimonial do exercício
Indique qual das alternativas abaixo NÃO constitui a Dívida Flutuante da Contabilidade Orçamentária e Financeira (pública).
Os compromissos de exigibilidade superior a doze meses, contraídos para atender a desequilíbrio orçamentário
Os restos a pagar, excluídos os serviços da dívida
Os serviços da dívida a pagar.
A contabilidade pública:
demonstra o fluxo financeiro de caixa do exercício;
registra os bens de uso comum do povo como patrimônio público;
demonstra o patrimônio líquido classificando-o em reservas de capital;.
registra como resultado orçamentário do exercício um déficit ou superávit;
demonstra os lucros ou prejuízos acumulados do exercício.



