







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No mês de janeiro de 2020, uma empresa faturou para o Cliente A, R$ 10.000,00 à vista, R$ 50.000,00 para o Cliente B com 30 dias de prazo. Teve despesas com materiais de uso e consumo no valor de R$ 20.000,00 para pagamento em 30 dias e teve como folha de pagamento a ser paga no 5º dia útil do mês de fevereiro o total de R$ 30.000,00. Diante desses dados podemos afirmar que:
Pelo regime de caixa, o resultado financeiro para o mês de janeiro foi de R$ 60.000,00.
Na conta caixa em janeiro foram creditados R$ 50.000,00.
O lucro do mês de janeiro pelo regime de competência foi de R$ 10.000,00.
O lucro do mês de janeiro pelo regime de caixa foi de R$ 60.000,00.
São características do registro e da informação contábil no setor público, devendo observância aos princípios e às normas brasileiras aplicadas ao setor público, EXCETO:
Utilidade.
Visibilidade.
Representatividade.
Imparcialidade.
Veracidade.
Você, como técnico em Contabilidade, é responsável por assessorar seu chefe de departamento no que tange à Contabilidade Aplicada ao Setor Público. O chefe do departamento pede que seja solicitada dotação global, destinada a atender indiferentemente despesas de pessoal e de material de consumo, com a finalidade de possibilitar maior flexibilidade à aplicação dos recursos. Tal solicitação fere o princípio orçamentário:
do Orçamento Bruto.
da Exclusividade.
da Discriminação.
da Unidade.
da Globalização Orçamentária.
Os efeitos das transações e outros eventos devem ser reconhecidos nos períodos a que se referem, ou seja, receitas e despesas devem ser consideradas em função do fato gerador, independentemente dos recebimentos ou pagamentos; pressupõe simultaneidade da confrontação entre receitas e despesas correlatas.
O fragmento acima se refere ao Princípio Contábil da:
Os Princípios de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional. Quais dos listados a seguir são princípios da Contabilidade Pública?
Entidade, continuidade, oportunidade, registro pelo valor original, competência e prudência
Legalidade, impessoalidade, moralidade, publicidade e eficiência
Transparência, culpabilidade, isonomia e retroatividade
Direito à vida, à liberdade de expressão, de opinião e de religião, direito à saúde, à educação e ao trabalho
Dignidade da pessoa humana, solidariedade familiar e melhor interesse da criança e do adolescente
Na contabilidade pública, o recolhimento de todas as receitas far-se-á em estrita observância ao princípio da:
Uniformidade.
Unidade de tesouraria.
Universalidade.
Oportunidade.
Anualidade.
Regime de __________: quando, na apuração dos resultados do exercício, são consideradas as receitas e despesas nas datas a que se referirem, independentemente de seus recebimentos ou pagamentos.
Regime de __________: quando, na apuração dos resultados do exercício, são considerados apenas os pagamentos e recebimentos efetuados no período.
Assinale a opção que apresenta todas as duas propostas de preenchimento das lacunas do texto no que se refere aos Regimes Contábeis, entre as opções abaixo selecione a CORRETA:
Provisão, Caixa.
Competência, Programação.
Provisão, Programação.
Competência, Caixa.
Caixa, Competência.
Conforme preconiza o Manual de Contabilidade Aplicada ao Setor Público (8ª edição), sobre os princípios orçamentários, pode-se afirmar que:
O princípio da anualidade ou periodicidade estabelece que a LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa.
Os princípios orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público e são estabelecidos e disciplinados apenas por normas constitucionais.
O princípio da transparência determina que a LOA de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
O princípio da unidade ou totalidade está previsto, de forma expressa, pelo caput do art. 2º da Lei 4.320/1964, e determina a existência de orçamento único para cada um dos entes federados – União, estados, Distrito Federal e municípios, evitando múltiplos orçamentos paralelos dentro da mesma pessoa política.
O princípio do orçamento bruto está previsto pelo art. 6º da Lei 4.320/1964; ele obriga registrarem-se receitas e despesas na LOA pelo valor total e líquido, vedadas quaisquer deduções.
"Determina a adoção do menor valor para os componentes do ATIVO e do maior para os do PASSIVO, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o Patrimônio Líquido."
Na contabilidade, a definição descrita refere-se ao princípio:
Da veracidade.
Da Legalidade.
Da Prudência.
Do registro pelo valor atual.
Da Finalidade.
Com base no art.6 da Resolução 1.258/10, a falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância, por isso as informações apresentadas devem abranger as variações e mutações patrimoniais em totalidade e no momento em que ocorrem. Diante dessa informação marque a opção que se refere ao princípio apresentado:
Entidade.
Competência.
Oportunidade.
Continuidade.
Leia as afirmativas a seguir:
I. O Passivo Circulante compreende as obrigações exigíveis antes do término do exercício seguinte.
II. A proporcionalidade e a moralidade são princípios que devem nortear a administração pública.
III. Na perspectiva da contabilidade pública, o patrimônio não deve gerar benefícios futuros para a entidade.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Está correta a afirmativa II, apenas.
Está correta a afirmativa III, apenas.
Todas as afirmativas estão corretas.
Sobre o regime de competência é INCORRETO afirmar que:
No Regime de Competência, o registro do evento se dá na data que o evento aconteceu.
No Regime de Competência as demonstrações informam as obrigações a serem pagas no futuro e dos recursos que representam dinheiro a ser recebido no futuro, além das demonstrações financeiras, que envolvem pagamentos e recebimentos de dinheiro.
Os recebimentos e os pagamentos são reconhecidos unicamente quando se recebe ou se paga mediante dinheiro ou equivalente.
O Demonstrativo de Resultados do Exercício (DRE), é confeccionado pelo Regime de Competência.
Leia atentamente as afirmativas a seguir, analisando se estão corretas (C) ou não (E).
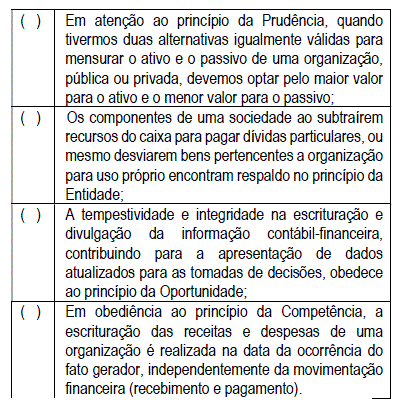
E ; E ; C ; C ;
C ; C; E ; C ;
E ; E ; C ; E ;
C ; E ; E ; C.
O governo federal, ao final de 2018, anunciou uma previsão de déficit orçamentário de R$ 159 bi. Tal previsão, além da óbvia questão de sua necessidade de financiamento pela sociedade, fere princípios orçamentários, dentre os quais destaca-se o
da Unidade.
da Anualidade.
da Exclusividade.
da Programação.
do Equilíbrio.
Os princípios de Contabilidade representam doutrinas e teorias relacionadas a ciência, aplicados no sentido mais amplo, sendo o objetivo o patrimônio das empresas. Sobre os princípios, assinale a alternativa incorreta.
O princípio da competência determina que as transações sejam reconhecidas nos períodos aos quais se referem, independente do recebimento ou forma de pagamento.
O princípio da entidade reconhece o patrimônio como objeto da Contabilidade e afirma autonomia patrimonial, a necessidade da igualdade de um patrimônio particular entre os demais existentes, independentemente de a quem pertencer.
O princípio da continuidade pressupõe que a Entidade continuará em operação no futuro, levando em conta esta circunstância para mensuração e apresentação dos componentes.
O princípio do registro pelo valor original, como a própria denominação diz, este princípio determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
As receitas e despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento. Esta definição refere-se ao princípio contábil da:
Prudência.
Oportunidade.
Competência.
Entidade.
De acordo com o artigo 2º da Lei nº 4.320/64, a Lei Orçamentária conterá a discriminação da receita e da despesa de forma a evidenciar a política econômico-financeira e o programa de trabalho do Governo, obedecidos os princípios da
unidade, legalidade e anualidade.
legalidade, universalidade e anualidade.
universalidade, publicidade e anualidade
unidade, universalidade e anualidade.
O enfoque da Contabilidade Pública está voltado ao patrimônio. A relevância desta informação e o contexto socioeconômico e cultural exigem dos entes públicos a elaboração de demonstrativos gerenciais que possibilitem aos gestores ter uma visão global e transparente dos gastos públicos. O princípio que refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram, é o princípio da(o):
Identifique qual o Princípio da Contabilidade que está vinculado ao estrito cumprimento da destinação do seu patrimônio no campo de ação da entidade pública, e assinale a opção CORRETA.
Prudência.
Entidade.
Competência.
Continuidade.
Oportunidade.
Há um princípio contábil que tem como objetivo deixar a empresa preparada sempre para os piores cenários, evitando que se superestime o ativo e que se subestime o passivo. Por isso, é também chamado de princípio do conservadorismo. De acordo com esse princípio, sempre que existirem mutações patrimoniais com impacto sobre o patrimônio líquido, caso hajam alternativas igualmente válidas, a contabilidade deverá lançar os menores valores para os ativos e os maiores para os passivos. Segundo as normas brasileiras de contabilidade, qual é esse princípio contábil?



