







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A prestação de contas no setor público pode ser realizada de forma resumida, omitindo-se detalhes operacionais, nos exercícios em que os resultados financeiros gerais sejam positivos.
Certo
Errado
Segundo o Manual de Contabilidade Aplicada ao Setor Público e o Ministério da Previdência Social (2025): “o equilíbrio financeiro é a garantia de equivalência entre as receitas auferidas e as obrigações do RPPS em cada exercício financeiro, por sua vez, o equilíbrio ____________ é a garantia de equivalência, a valor presente, entre o fluxo das receitas estimadas e das obrigações projetadas, apuradas ______________, a ___________ prazo”.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
atuarial – atuarialmente – longo
atuarial – contabilmente – curto
contábil – atuarialmente – longo
contábil – contabilmente – curto
aparente – atuarialmente – médio
Nos últimos três exercícios financeiros, a Lei Orçamentária da União tem demonstrado que as receitas destinadas ao financiamento da seguridade social não têm sido suficientes para cobrir as crescentes despesas nessa área, conforme exposto na tabela a seguir.
Ano | Receita estimada | Despesa Fixada |
2025 | R$ 1,46 trilhão | R$ 1,80 trilhão |
2024 | R$ 1,34 trilhão | R$ 1,66 trilhão |
2023 | R$ 1,15 trilhão | R$ 1,55 trilhão |
Tabela: Receitas e despesas do Orçamento da Seguridade Social na LOA federal dos últimos três anos
Embora as receitas tenham apresentado maior crescimento do que as despesas no período, o déficit persiste como um desafio para a execução orçamentária.
Com base nessas informações e nas normas que orientam a elaboração e a execução do orçamento, é correto afirmar que:
créditos adicionais especiais devem ser abertos para cobrir o déficit do Orçamento da Seguridade Social;
despesas do Orçamento da Seguridade Social podem ser custeadas com recursos do Orçamento Fiscal;
o superávit do orçamento de investimento das empresas estatais deve ser revertido para financiar o déficit do Orçamento da Seguridade Social;
parte do orçamento da Seguridade Social deve ser contingenciada até que haja superávit de receitas que reduzam o déficit;
recursos oriundos da anulação de despesas de capital devem financiar o déficit do Orçamento da Seguridade Social.
Sobre a estrutura do Balanço Patrimonial de acordo com a Lei 4.320/1964 e com o MCASP (11ª dd.), assinale a alternativa correta.
Os ativos e os passivos devem ser classificados como circulantes ou não circulantes conforme os atributos Financeiro e Permanente. Logo, todo elemento patrimonial não circulante é, necessariamente, de atributo Permanente.
A Lei nº 4.320/1964 confere viés orçamentário ao Balanço Patrimonial ao separar o ativo e o passivo em dois grupos, Circulante e Não Circulante, em função da dependência ou não de autorização legislativa ou orçamentária para a realização dos itens que o compõem.
O “Quadro dos Ativos e Passivos Financeiros e Permanentes” apresenta os ativos e os passivos financeiros e permanentes, de acordo com o disposto no Art. 105 da Lei nº 4.320/1964, e tem como objetivo demonstrar qual foi o superávit ou o déficit financeiro do período.
O “Quadro das Contas de Compensação” apresenta os atos potenciais do ativo e do passivo executados e a executar e que potencialmente podem afetar o patrimônio do ente.
O “Quadro do Superávit / Déficit Financeiro” apresenta o superávit / déficit financeiro e será elaborado utilizando-se o saldo da conta 8.2.1.1.1.00.00 – Disponibilidade por Destinação de Recurso (DDR), segregado por fonte / destinação de recursos.
Um ente público apresentou as seguintes informações em seu Balanço Financeiro referente ao exercício de 2024:

Fonte: O elaborador, 2025.
Com base nessas informações, o Resultado Financeiro do Exercício de 2024 foi de
déficit de R$ 150.000,00.
déficit de R$ 200.000,00.
déficit de R$ 250.000,00.
déficit de R$ 300.000,00.
superávit de R$ 300.000,00.
O déficit ou superávit do exercício de uma entidade do setor público pode ser determinado pela comparação entre as receitas orçamentárias previstas e as despesas orçamentárias empenhadas.
Certo
Errado
Um órgão público apresentou os seguintes dados financeiros ao final do exercício:
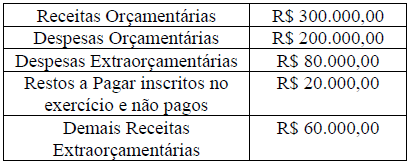
Com base nas informações apresentadas, qual foi a variação orçamentária do saldo financeiro no exercício:
R$ 60.000,00.
R$ 100.000,00.
R$ 80.000,00.
R$ 120.000,00.
R$ 140.000,00.
O Quadro do Superávit/Déficit Financeiro, anexo integrante do Balanço Patrimonial da Agência Reguladora Intermunicipal de Saneamento de Mato Grosso – ARIS/MT ao final do exercício de 2023, apresentou as seguintes informações (Valores em reais R$):
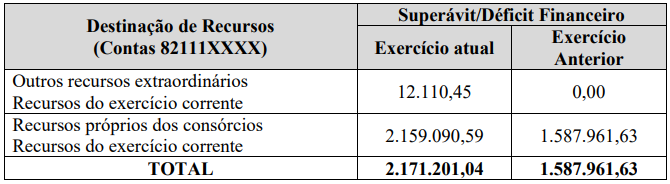
Considerando exclusivamente as informações apresentadas, é correto afirmar:
O total dos créditos e valores realizáveis independentemente de autorização orçamentária é superior ao total dos passivos financeiros, e o resultado financeiro do exercício de 2023 foi superavitário.
O total dos créditos e valores realizáveis independentemente de autorização orçamentária é superior ao total dos passivos financeiros, e o resultado financeiro do exercício de 2023 foi superavitário, todavia o resultado financeiro do exercício de 2022 foi deficitário.
O total dos créditos e valores realizáveis independentemente de autorização orçamentária é inferior ao total dos passivos financeiros, e o resultado financeiro foi deficitário.
No exercício financeiro de 2024 não puderam ser abertos créditos adicionais por superávit financeiro na fonte de recursos próprios dos consórcios por ausência de dotação orçamentária e de recursos financeiros.
Qual o resultado financeiro do exercício de 2024:
Resultado positivo de R$ 1.154.419.
Um superávit de R$ 291.768.
Um déficit de R$ 26.350.
Resultado positivo de R$ 318.769.
Sobre o Balanço Orçamentário, julgue as afirmativas a seguir. Registre V, para verdadeiras, e F, para falsas:
(__)É composto por: Quadro Principal; Quadro da Execução dos Retos a Pagar; e Quadro do Superávit / Déficit Financeiro.
(__)É elaborado utilizando as classes 5 e 6 do Plano de Contas Aplicado ao Setor Público (PCASP).
(__)Demonstra as receitas e despesas previstas em confronto com as realizadas.
(__)Sob o regime orçamentário, as receitas e despesas são reconhecidas pelo regime de competência.
Assinale a alternativa que apresenta a sequência correta:
F − V − V − F.
F − F − V − F.
V − F − F − V.
V − V − V − V.
F − F − F − V.
O resultado financeiro do exercício 2024, calculado pela diferença entre o saldo para o exercício seguinte e o saldo do exercício anterior, é 34.185.000,00.
Certo
Errado
A necessidade de financiamento do setor público pode ser entendida como a variação da dívida pública líquida.
Certo
Errado
A análise de demonstrações financeiras no setor público busca a fiscalização da correta aplicação dos recursos públicos, além de fornecer subsídios técnicos à avaliação da solvência, da capacidade de investimento e da sustentabilidade fiscal dos entes federativos. Entre as ferramentas mais utilizadas estão as análises vertical e horizontal, que possibilitam a identificação de tendências e a estrutura das contas ao longo do tempo. Com base nesse contexto e nos fundamentos da contabilidade pública, assinale a alternativa correta.
A aplicação da análise horizontal às demonstrações contábeis do setor público exige a conversão prévia dos saldos contábeis em moeda constante, mesmo em períodos de inflação controlada, para atender ao princípio da competência.
A análise vertical considera exclusivamente os valores absolutos dos exercícios, sem uso de percentuais ou relações proporcionais, razão pela qual não é adequada para comparar diferentes exercícios.
A análise horizontal é inadequada para avaliar variações em contas patrimoniais de entes públicos, pois essas variações decorrem exclusivamente de registros orçamentários, não refletindo a real situação financeira e patrimonial.
A análise vertical nas demonstrações financeiras do setor público permite avaliar a estrutura percentual das contas em relação a um valor base dentro da mesma demonstração, como o total do ativo ou da despesa executada, sendo útil para identificar a concentração de gastos em determinadas funções ou categorias econômicas.
Corresponde à diferença para o exercício entre as receitas e as despesas que constam na demonstração que evidencia o desempenho das entidades do setor público:
Superávit ou o déficit.
Equivalência patrimonial.
Patrimônio de afetação.
Despesas e receitas não operacionais.
Retorno sobre ativos.
Durante o exercício financeiro, um município apresentou os seguintes dados:
Com base nos dados apresentados, o superávit ou o déficit orçamentário do município é:
déficit de R$ 300.000,00
déficit de R$ 200.000,00
superávit de R$ 300.000,00
superávit de R$ 400.000,00
O déficit público ocorre quando os gestores da administração pública, em nível federal, estadual ou municipal, gastam mais do que arrecadam. Sobre o déficit público, é correto afirmar que:
Representa uma situação em que as receitas públicas são superiores às despesas.
Pode ser solucionado exclusivamente pela emissão de moeda, sem necessidade de outras medidas econômicas.
É caracterizado quando as despesas do governo superam as receitas arrecadadas em determinado período.
Não influencia a dívida pública, pois é uma questão meramente contábil e sem impacto financeiro.
É obrigatoriamente causado por má gestão financeira dos recursos públicos.
No primeiro exercício financeiro, já encerrado, em uma entidade pública, foram contabilizados os seguintes eventos envolvendo a conta caixa e equivalentes de caixa:
• reconhecimento de créditos a receber no valor de $ 400 mil, com 80% desse valor arrecadados;
• empenho e liquidação referente à aquisição de equipamentos no valor de $ 300 mil, metade paga à vista e metade inscrita em restos a pagar;
• empenho, liquidação e pagamento da folha de remuneração de servidores no valor de $ 200 mil;
• recebimento de transferências financeiras no valor de $ 40 mil.
Considerando as informações precedentes, é correto afirmar que, na apuração do resultado financeiro do exercício (RFE) do balanço financeiro desse exercício financeiro, já encerrado, o resultado financeiro foi
deficitário em $ 60 mil.
deficitário em $ 30 mil.
nulo.
superavitário em $ 10 mil.
superavitário em $ 90 mil.
Sobre o desempenho financeiro refletido pela contabilização pelo regime de competência, a estrutura conceitual básica da contabilidade prescreve que as informações acerca do desempenho financeiro que a entidade durante o período podem indicar em que medida eventos como alterações nos preços de mercado ou nas taxas de juros aumentaram ou diminuíram os recursos econômicos e reivindicações da entidade, afetando, assim, a capacidade da entidade de
prever os retornos futuros sobre seus métodos econômicos.
avaliar as perspectivas de fluxos de saída de caixa futuros.
proteger os recursos contra efeitos desfavoráveis de fatores orçamentários.
gerar fluxos de entrada de caixa líquidos.
analisar o fluxo de recursos da administração sobre os instrumentos financeiros.
Com relação ao Balanço Financeiro, de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale (V) para a afirmativa verdadeira e (F) para a falsa.
( ) O objetivo principal do Balanço Financeiro é evidenciar todas as movimentações financeiras de entradas e saídas que impactam o caixa e equivalentes de caixa em um exercício financeiro, possibilitando a apuração do Superávit ou Déficit Financeiro, assim como é evidenciada no Balanço Patrimonial.
( ) Em geral, um resultado financeiro positivo é um indicador de equilíbrio financeiro. No entanto, uma variação positiva na disponibilidade do período não é sinônimo, necessariamente, de bom desempenho da gestão financeira, pois pode decorrer da elevação do endividamento público.
( ) A discriminação por fonte ou destinação de recurso permite evidenciar a origem e a aplicação dos recursos financeiros referentes à receita e despesa orçamentárias.
As afirmativas são, respectivamente,
V-V-V.
F-V-V.
V-F-V.
V-V-F.
F-F-V.
Suponha que lhe fora solicitado uma análise fiscal para determinar o ponto de equilíbrio financeiro de uma empresa, que poderá vir a ser contratada pela Autarquia em um procedimento licitatório. Considere que esta empresa iniciou a comercialização de mochilas escolares com personagens de super-heróis, com o objetivo de incentivar e potencializar o entusiasmo dos estudantes do público infantil. O preço de venda de cada mochila é de R$ 150,00, enquanto o custo variável por unidade é de R$ 50,00. Adicionalmente, a empresa incorre mensalmente nos seguintes gastos:
• Salários do pessoal do setor administrativo: R$ 5.000,00
• Aluguel do galpão da fábrica: R$ 5.000,00
• Depreciação de máquinas e equipamentos da fábrica: R$ 2.000,00
• Salários do pessoal da fábrica: R$ 20.000,00
• Depreciação dos móveis e utensílios do setor administrativo: R$ 1.000,00
Considerando as informações acima, é CORRETO afirmar que o ponto de equilíbrio financeiro da empresa é, em unidades, de:
500 unidades.
600 unidades.
300 unidades.
400 unidades.
150 unidades.



