







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Referente às Demonstrações Contábeis Aplicadas ao Setor Público, previstas no MCASP, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
( ) O objetivo principal do Balanço Financeiro é evidenciar todas as movimentações financeiras de entradas e saídas que impactam o caixa e equivalentes de caixa em um exercício financeiro, possibilitando assim, a apuração do resultado financeiro do exercício. Nesse sentido, ressalta-se que o Indicador de Superávit Financeiro (ISF) não foi criado para subsidiar a elaboração do Balanço Financeiro, logo este demonstrativo não conterá todas as contas contábeis de natureza patrimonial com ISF.
( ) O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle). A Lei nº 4.320/1964 confere viés orçamentário ao Balanço Patrimonial ao separar o ativo e o passivo em dois grupos, Financeiro e Permanente, em função da dependência ou não de autorização legislativa ou orçamentária para realização dos itens que o compõem.
( ) O Balanço Patrimonial deverá ser acompanhado de notas explicativas em função da dimensão, da natureza e função dos valores envolvidos nos ativos e passivos. A entidade deve divulgar, no Balanço Patrimonial ou nas notas explicativas, rubricas adicionais às contas apresentadas (subclassificações), classificadas de forma adequada às operações da entidade. O Quadro Principal do Balanço Patrimonial será elaborado utilizando-se a classe 1 (Ativo) e a classe 2 (Passivo e Patrimônio Líquido) do Plano de Contas Aplicado ao Setor Público (PCASP). Os ativos e passivos serão apresentados em níveis sintéticos (3º nível - Subgrupo ou 4º nível — Título). Os saldos das contas intragovernamentais deverão ser excluídos para viabilizar a consolidação das contas no ente.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V - V - F - F.
F- F - F - F.
F - V - V - F.
F - F - V - V.
V - V - V - V.
A analista Paula está estimando o balanço futuro de criptoativos do MPU. Paula está se concentrando especificamente nos ativos em Bitcoin. Em sua estimativa, a analista deve ponderar sobre as características intrínsecas de emissão e circulação de bitcoins e os consequentes impactos futuros na operação dessa criptomoeda. Assim, Paula deve considerar o fato de a emissão de bitcoins ser:
infinita, garantindo a segurança dos ativos quanto ao risco de escassez da moeda;
infinita, o que, no futuro, irá baratear as taxas de transação, devido ao aumento da circulação da moeda;
infinita, gerando o risco de bolhas inflacionárias recorrentes, o que é mitigado pelo halving periódico nos mineradores;
finita, o que, no futuro, inutilizará o uso de mineradores e abrirá espaço para a confirmação de transações sem gasto de energia;
finita, o que, no futuro, fará com que os mineradores dependam exclusivamente das taxas de transação para serem recompensados.
Além do quadro principal, o balanço patrimonial será acompanhado do quadro do superávit/déficit financeiro, que evidenciará o saldo financeiro em cada fonte de recursos.
Certo
Errado
Segundo Biasio (2004), define-se como: “ponto de equilíbrio __________ o ponto em que o total da margem de contribuição se iguala ao total dos custos e despesas fixas. É o ponto (volume de unidades e/ou receita) em que a empresa apresenta resultado nulo (não tem lucro e nem prejuízo). Assim, calcula os parâmetros que mostram a capacidade mínima em que a empresa deve operar para não ter prejuízo, mesmo que ao custo de um lucro zero”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
econômico
financeiro
contábil
patrimonial
tributário
Considere as informações do Quadro II a seguir, que foram extraídas do Balanço Orçamentário e do Relatório de Gestão Fiscal do Executivo de um determinado Município:

Fonte: Elaboração própria
Com base nas informações do Quadro II, avalie as afirmativas a seguir, considerando apenas duas casas decimais após a vírgula sem arredondamento.
I- O crescimento das despesas correntes entre 2023 e 2022 foi de 15,51%.
II- A participação de gastos com pessoal, no ano de 2023, representa 51,00% dos gastos totais (Despesas correntes mais Despesas de capital).
III- Houve um aumento de 23,19% nas receitas correntes de 2022 para 2023.
IV- O limite de gastos com pessoal, no ano de 2022, ficou abaixo do limite máximo permitido pela Lei de Responsabilidade Fiscal (LRF), ou seja, menor que 54%.
É CORRETO o que se afirma em:
I e III apenas.
I, II e III apenas.
I, II e IV apenas
II, III e IV apenas.
I, II, III e IV.
O Resultado Financeiro Real da Execução Orçamentária no ano de 2022 foi no valor de:
R$ 50.000,00.
R$ 65.000,00.
R$ 220.000,00.
R$ 265.000,00.
Observe as Tabelas 1 e 2 a seguir.
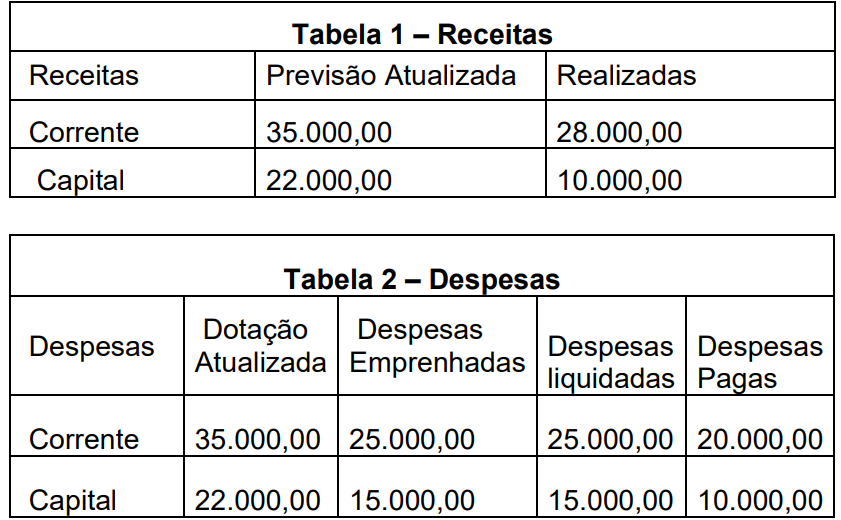
Considerando os dados apresentados, o valor do déficit apurado no período é de
R$ 9.000,00.
R$ 7.000,00.
R$ 5.000,00.
R$ 2.000,00.
Avalie as assertivas abaixo e a relação entre elas.
I. A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas
PORQUE
II. ocorre mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
Com base no exposto, é correto afirmar que:
a assertiva I é uma proposição falsa e a II é uma proposição verdadeira.
as assertivas I e II são proposições verdadeiras e a II é uma justificativa da I.
a assertiva I é uma proposição verdadeira e a II é uma proposição falsa.
as assertivas I e II são proposições verdadeiras, mas a II não é uma justificativa da I.
as assertivas I e II são proposições falsas.
No balanço financeiro, o resultado financeiro do exercício foi superavitário em R$ 50 mil.
Certo
Errado
Uma entidade pública apresentou, em seu Balanço Orçamentário, um superávit orçamentário no exercício financeiro de 20X1. No entanto, ao analisar o Balanço Financeiro do mesmo período, constatouse um déficit financeiro. Essa aparente contradição pode ser explicada pela:
Diferença entre o regime orçamentário (competência) e o regime de caixa, em que receitas e despesas são reconhecidas em momentos distintos.
Existência de receitas extraorçamentárias, que não são consideradas no Balanço Orçamentário, mas impactam o resultado financeiro.
Ocorrência de despesas de exercícios anteriores, que foram pagas em 20X1, mas não foram reconhecidas no Balanço Orçamentário.
Incorreta aplicação dos princípios de contabilidade pública, resultando em informações inconsistentes entre os demonstrativos.
Um município arrecada R$ 100 milhões em impostos e gasta R$ 90 milhões em despesas operacionais durante um ano fiscal. Nesse caso, o superávit do exercício seria de R$ 10 milhões. Por outro lado, se o município gastasse R$ 110 milhões em despesas, o que excede a arrecadação de R$ 100 milhões, podemos afirmar assim que haveria um déficit de R$ 10 milhões.
Certo
Errado
Baseado nos saldos das contas do referido balancete de verificação da CASP, podemos apurar como FALSO:
Resultado Permanente deficitário de R$ 673.000,00.
Dívida Orçamentária não processada de R$ 250.000,00.
Resultado Financeiro superavitário de R$ 628.000,00.
Resultado Orçamentário gerencial (arrecadação menos empenho) superavitário de R$ 333.000,00.
Uma entidade pública integrante da administração direta do governo federal apresentou, ao final do exercício de 2021, as seguintes informações contábeis:
Descrição | Despesa | |||
Fixada R$ | Empenhada R$ | Liquidada R$ | Paga R$ | |
Amortização da dívida | 10.000 | 9.000 | 7.000 | 6.000 |
Investimentos | 8.000 | 6.000 | 4.000 | 4.000 |
Juros e encargos da dívida | 2.000 | 2.000 | 2.000 | 2.000 |
Outras despesas correntes | 70.000 | 67.000 | 60.000 | 56.000 |
Pessoal e encargos sociais | 60.000 | 56.000 | 52.000 | 52.000 |
Total | 150.000 | 140.000 | 125.000 | 120.000 |
Descrição | Receita | |||
Previsão Inicial R$ | Previsão Atualizada R$ | Receitas Realizadas R$ | Saldo R$ | |
Receita de contribuições | 20.000 | 20.000 | 17.000 | -3.000 |
Receita patrimonial | 25.000 | 25.000 | 21.000 | -4.000 |
Receita de serviços | 90.000 | 90.000 | 75.000 | -15.000 |
Outras receitas correntes | 10.000 | 10.000 | 5.000 | -5.000 |
Alienação de bens | 5.000 | 5.000 | 2.000 | -3.000 |
Total | 150.000 | 150.000 | 120.000 | -30.000 |
Considerando-se as informações apresentadas nos quadros anteriores, e de acordo com as normas que regem a Contabilidade Aplicada ao Setor Público, especialmente a Lei Federal nº 4.320/64, o
saldo a pagar em 31 de dezembro é de R$ 15.000.
déficit financeiro apurado no exercício é de R$ 5.000.
superávit financeiro apurado no exercício é de R$ 30.000.
déficit orçamentário apurado no exercício é de R$ 20.000.
superávit orçamentário apurado no exercício é de R$ 10.000.
A contabilidade no setor público estabelece mecanismos de controle, como em processos de auditoria. Contudo, algumas situações podem passar despercebidas diante da normatização contábil, evidenciando determinada deficiência do sistema. Assinale a alternativa que apresenta o nome dado à diferença positiva entre o ativo financeiro e o passivo financeiro, estabelecidos no balanço patrimonial do exercício anterior:
Aumento de custos públicos.
Déficit financeiro.
Crescimento do passivo da gestão pública e da economia local.
Aumento das receitas indiretas.
Superávit financeiro.
O déficit primário é obtido a partir da diferença entre:
Os impostos e o rendimento fiscal do período.
Os tributos e as receitas financeiras do período.
Os gastos públicos e o total da arrecadação tributária do período.
As despesas públicas e os rendimentos financeiros do período.
O cancelamento de restos a pagar não processados causa acréscimo do superávit financeiro, pela redução de passivo financeiro.
Certo
Errado
Conforme a Lei nº 4.320/64, a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de créditos a eles vinculadas, corresponde ao:
Superávit Financeiro.
Superávit Orçamentário.
Superávit Patrimonial.
Superávit Primário.
Em cumprimento à legislação vigente, os entes da federação, ao final do exercício financeiro, deverão elaborar suas demonstrações contábeis. A maioria das demonstrações na sua composição contém o quadro principal, quadros auxiliares e notas explicativas. Dentre esses quadros auxiliares, aquele que deverá compor o Balanço Patrimonial é o:
Quadro de Juros e Encargos da Dívida.
Quadro do Superávit / Déficit Financeiro.
Quadro das Transferências Recebidas e Concedidas.
Quadro dos Valores da Depreciação de Bens Móveis e Imóveis.
Considere que determinada entidade pública apresentou, em 31/12/2021, em sua contabilidade, as seguintes informações ocorridas no exercício financeiro encerrado:
- a lei orçamentária anual foi aprovada no valor de R$ 800.000, sendo R$ 650.000 receitas e despesas classificadas como correntes e R$ 150.000 classificadas como de capital;
- houve a arrecadação de 60% das receitas tributárias cujo lançamento somava o montante de R$ 500.000;
- a entidade contratou operação de crédito no valor de R$ 140.000 com recebimento imediato do recurso e com prazo de pagamento de 5 anos;
- as despesas de água, luz e telefone foram empenhadas e liquidadas durante o exercício e somavam o valor de R$ 40.000, tendo sido pagos 80% desse valor e o restante inscrito em restos a pagar;
- aquisição de máquinas e equipamentos para uso na prestação de serviços públicos à sociedade, à vista, no valor de R$ 120.000;
- as despesas de pessoal, empenhas, liquidadas e pagas no exercício somaram o valor de R$ 350.000.
Considerando essas informações, é correto afirmar que a entidade deve apresentar um resultado financeiro
deficitário de R$ 62.000,00.
superavitário de R$ 178.000,00.
deficitário de R$ 70.000,00.
deficitário de R$ 342.000,00.
superavitário de R$ 288.000,00.
O superávit primário foi respeitado neste século a partir da meta estabelecida no Brasil, como uma das mais importantes metas visando à obtenção de resultados fiscais que “desafoguem” o volume da dívida pública. É possível afirmar que
I. o resultado fiscal do governo é controlado pelas NFSP (Necessidades de Financiamento do Setor Público).
II. o resultado (déficit ou superávit) fiscal é obtido pela atuação dos entes financeiros públicos, tanto do Banco Central do Brasil quanto do Banco do Brasil e da CEF (Caixa Econômica Federal).
III. o superávit primário considera também as sobras financeiras do governo no período em análise.
IV. o superávit primário é visto como a poupança do setor público, para que arque com os pagamentos de juros sobre a dívida pública.
Está(ão) correta(s) apenas
I, II e III.
I e IV.
II e III.
I, III e IV.
IV.



