







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No que concerne ao empenho 2025NE901901, apontado nas informações complementares para pagamento da nota fiscal 999, é correto afirmar que:
O empenho 2025NE901901 foi inscrito em restos a pagar não processados no fim do exercício financeiro de 2025.
O empenho 2025NE901901 foi inscrito em restos a pagar não processados antes de 27/02/2026, data da emissão da nota fiscal 999.
O empenho 2025NE901901 foi inscrito em restos a pagar processado no fim do exercício financeiro de 2025.
O empenho 2025NE901901 foi inscrito em restos a pagar processados antes de 27/02/2026, data da emissão da nota fiscal 999.
Considerando a realização da liquidação da despesa da nota fiscal 999, o valor do empenho 2025NE901901 inscrito em restos a pagar foi de, no mínimo, R$ 56.720,00, o valor líquido da nota fiscal.
Um contrato de manutenção continuada foi executado até dezembro de 2025. Em 31 de dezembro de 2025, havia os seguintes valores relativos ao mês de dezembro: R$ 120 mil empenhados; R$ 80 mil atestados e liquidados e ainda não pagos; R$ 20 mil empenhados e não liquidados; R$ 20 mil cancelados por glosa de medição.
Tendo como referência as informações precedentes, assinale a opção correta a respeito da execução orçamentária e financeira e da fonte de recursos originalmente vinculada ao contrato na situação apresentada.
Apenas os R$ 20 mil empenhados e não liquidados devem compor os restos a pagar, pois itens liquidados perdem a exigibilidade ao fim do exercício.
Devem ser inscritos em restos a pagar processados R$ 100 mil e, em restos a pagar não processados, R$ 20 mil, sendo permitida a troca da fonte de recursos no pagamento, sem registro.
Não cabe inscrição em restos a pagar, pois não houve saída de caixa até 31 de dezembro de 2025.
Devem ser inscritos em restos a pagar processados R$ 80 mil e, em restos a pagar não processados, R$ 40 mil, pois o cancelamento integra a base dos restos a pagar não processados.
Devem ser inscritos em restos a pagar processados R$ 80 mil e, em restos a pagar não processados, R$ 20 mil, mantendo-se a fonte de recursos originalmente vinculada no pagamento, ressalvadas as regras específicas para alteração formal de fonte.
As contas do balancete que apresentarem saldos com valores irrisórios ou sem movimentação por um longo período estarão isentas de acompanhamento e análise pelas unidades responsáveis pela gestão de recursos públicos.
Certo
Errado
Considere o Balanço Orçamentário d o exercício de 2025 de um órgão governamental (valores em R$), conforme quadro abaixo.

O montante das despesas inscritas no exercício em restos a pagar processados e não processados é, respectivamente, em reais, de:
160,00 e 220,00
280,00 e 400,00
410,00 e 900,00
590,00 e 1.060,00
730,00 e 1.300,00
No exercício financeiro de 2025, o Município de Soure executou despesa orçamentária relativa a obras de pavimentação urbana, tendo ocorrido os seguintes fatos (caso hipotético):
- Emissão de empenho no valor de R$ 2.000.000,00;
- Liquidação parcial da despesa, no montante de R$ 1.500.000,00, com base em medição da obra executada até 31/12/2025;
- Pagamento de R$ 1.200.000,00 ao contratado dentro do exercício.
Considerando o que dispõem a Lei nº 4.320/1964 e o MCASP (8ª edição) sobre a execução orçamentária e financeira da despesa pública, a inscrição em restos a pagar e os efeitos no Balanço Orçamentário e no Balanço Financeiro, analise as assertivas a seguir:
I. O valor de R$ 300.000,00, correspondente à despesa liquidada e não paga até o encerramento do exercício, deverá ser inscrito em restos a pagar processados, produzindo efeito orçamentário no exercício de 2025 e efeito financeiro apenas no exercício seguinte.
II. No Balanço Orçamentário de 2025, a despesa empenhada será evidenciada pelo valor de R$ 2.000.000,00, e a despesa paga corresponderá a R$ 1.200.000,00, sendo o saldo inscrito em restos a pagar refletido apenas em demonstrativos complementares.
III. No Balanço Financeiro de 2025, o pagamento efetuado no valor de R$ 1.200.000,00 será evidenciado como saída de recursos financeiros, enquanto a inscrição em restos a pagar processados não implicará movimentação financeira no exercício.
É(São) correta(s) a(s) assertiva(s)
I, apenas.
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
A legislação determina que, ao final de cada exercício financeiro, devem ser inscritos os valores em restos a pagar. Considere as seguintes informações acerca de uma dotação orçamentária:
- Dotação inicial: R$ 4.000.000,00.
- Valor pago no exercício: R$ 3.700.000,00.
- Crédito adicional suplementar: R$ 200.000,00.
- Valor liquidado no exercício: R$ 3.800.000,00.
- Empenhos cancelados no exercício: R$ 100.000,00.
- Valor total empenhado no exercício: R$ 4.200.000,00.
Considerando os dados acima, assinale o valor inscrito em restos a pagar não processados:
R$ 100.000,00.
R$ 200.000,00.
R$ 300.000,00.
R$ 400.000,00.
R$ 500.000,00.
Na abertura do exercício financeiro, os Restos a Pagar Não Processados (RPNP) inscritos no exercício anterior devem ser reclassificados para dar continuidade à execução. Diante disso, assinale a alternativa que MELHOR REPRESENTA esse procedimento.
Baixa integral dos RPNP contra resultado do exercício.
Transferência para contas de restos a pagar processados.
Reclassificação para contas de execução como "a liquidar" ou "em liquidação".
Cancelamento automático dos saldos não executados.
A Comissão de Finanças e Orçamento da Assembleia Legislativa do Estado Alfa analisou a tabela a seguir, que trata dos dados orçamentários de uma autarquia estadual (valores em $ mil):
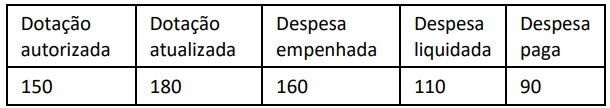
Considerando a tabela registra os dados da execução orçamentaria em 31.12.XX, é correto afirmar que o montante dos recursos a serem contabilizados como restos a pagar não processados é de ($ mil):
60
20
50
30
70
Conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP), serão inscritas em restos a pagar não processados as despesas não liquidadas, nas seguintes condições:
O serviço ou material contratado tenha sido prestado ou entregue e aceito pelo contratante, nos termos do art. 63 da Lei nº 4.320/1964.
A despesa tenha sido legalmente empenhada e paga até o dia 31 de dezembro do exercício financeiro vigente.
O serviço ou material contratado tenha sido prestado ou entregue e que se encontre, em 31 de dezembro de cada exercício financeiro em fase de verificação do direito adquirido pelo credor (despesa em liquidação); ou O prazo para cumprimento da obrigação assumida pelo credor estiver vigente (despesa a liquidar).
A despesa não tenha sido empenhada, mas haja disponibilidade de caixa suficiente para sua cobertura no exercício seguinte.
O empenho tenha sido anulado parcialmente ou totalmente antes do encerramento do exercício financeiro.
Determinada despesa da Câmara foi empenhada e liquidada em dezembro, permanecendo sem pagamento até o encerramento do exercício. À luz do MCASP e das NBC TSP, assinale a alternativa CORRETA.
A despesa somente produzirá efeitos patrimoniais após o pagamento.
A liquidação extingue automaticamente a obrigação patrimonial do ente público.
A despesa poderá ser inscrita em restos a pagar processados, sem afastar os efeitos patrimoniais decorrentes da liquidação.
A inscrição em restos a pagar processados depende exclusivamente da disponibilidade financeira existente em caixa na data do encerramento do exercício.
Um Agente de Controle Interno de um determinado Município, ao encerramento do exercício financeiro de 2025, identifica a seguinte situação orçamentária:
• R$ 5.000.000,00 em restos a pagar processados.
• R$ 2.000.000,00 em restos a pagar não processados.
• R$ 3.000.000,00 em despesas de exercícios anteriores.
Com base na classificação e no estágio da despesa pública, é CORRETO afirmar que:
R$ 2.000.000,00 correspondem a despesas sem prévio empenho orçamentário.
R$ 8.000.000,00 correspondem a despesas regularmente liquidadas.
R$ 7.000.000,00 correspondem a despesas regularmente empenhadas no exercício.
R$ 3.000.000,00 correspondem a despesas regularmente empenhadas, liquidadas e pagas no exercício corrente.
Consideram‑se restos pagar as despesas liquidadas, mas não pagas até o dia 31 de dezembro, distinguindo‑se as processadas das não processadas.
Certo
Errado
A inscrição de despesas em restos a pagar não processados no exercício de 2024, no valor de R$ 200,00, indica que:
No exercício de 2024 foram empenhadas despesas em valor igual ou superior a R$ 200,00, porém este valor não foi liquidado nem pago até o final do citado exercício.
No exercício de 2024 ocorreu a abertura de créditos adicionais que somaram R$ 200,00, utilizando saldo de restos a pagar de exercícios passados.
No exercício de 2024 foram pagos valores referentes a despesas de exercícios anteriores em montante superior a R$ 200,00.
No exercício de 2024 foram liquidadas despesas em valor exatamente igual a R$ 200,00, mas nenhum pagamento foi realizado até o término do referido exercício.
No exercício de 2024, apesar de terem sido liquidadas despesas acima de R$ 200,00, o total empenhado no ano em referência foi inferior a R$ 200,00.
O valor dos Restos a Pagar não processados foi de
R$ 1.500.000,00.
R$ 1.700.000,00.
R$ 2.000.000,00.
R$ 3.200.000,00.
R$ 3.500.000,00.
De acordo com o MCASP (2025), os restos a pagar não processados (RPNP) correspondem a:
Despesas empenhadas e liquidadas, mas não pagas.
Despesas liquidadas e inscritas para pagamento futuro.
Despesas empenhadas e não liquidadas até o final do exercício.
Despesas canceladas e reempenhadas.
Despesas realizadas em exercício anterior.
Os seguintes fatos ocorreram na execução orçamentária da Prefeitura de São João Batista:
10/11/2025: Empenho de R$200.000,00 referente a compra de materiais de consumo.
15/12/2025: O fornecedor de materiais de consumo entregou apenas 80% da compra e afirmou que o restante será entregue ainda neste mês. A prefeitura atestou o recebimento desta parcela e aceitou que o fornecedor entregasse o restante posteriormente.
31/12/2025: Recebimento dos materiais de consumo restantes. Porém, a prefeitura concluiu a conferência da quantidade entregue pelo fornecedor com a nota fiscal somente em 05/01/2026.
10/01/2026: Pagamento integral ao fornecedor de materiais de consumo.
A partir do exposto, assinale a alternativa que indica, respectivamente, o valor total a ser inscrito em Restos a Pagar Não Processados e em Restos a Pagar Processados no encerramento do exercício financeiro de 2025:
R$20.000,00 e R$180.000,00.
R$40.000,00 e R$0,00.
R$160.000,00 e R$40.000,00.
R$200.000,00 e R$0,00.
R$40.000,00 e R$160.000,00.
Considere os seguintes fatos a serem registrados na contabilidade de determinado ente público:
• em 1 de outubro de X1, ocorreu lançamento de receitas tributárias no valor de R$ 5.000;
• em 1 de novembro de X1, ocorreu o recebimento de receitas tributárias no valor de R$ 3.000;
• em 15 de novembro de X1, ocorreu o empenho da despesa no valor de R$ 1.900 para aquisição de materiais de escritório;
• em 30 de novembro de X1, ocorreu a entrega de parte dos materiais de escritório no valor de R$ 1.000;
• em 1 de dezembro de X1, ocorreu a liquidação da despesa, referente aos produtos recebidos em 30 de novembro de X1;
• em 15 de dezembro de X1, ocorreu o pagamento parcial no valor de R$ 500.
Considere que todas as transações foram realizadas com o mesmo fornecedor e com os mesmos produtos e que não ocorreram outras transações no exercício. Em relação às informações apresentadas, o contador do ente verificou corretamente que
o valor dos restos a pagar não processados corresponde a R$ 2.000.
o valor dos restos a pagar não processados corresponde a R$ 1.400.
o valor dos restos a pagar não processados corresponde a R$ 500.
o valor dos restos a pagar processados corresponde a R$ 500.
o valor dos restos a pagar processados corresponde a R$ 900.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, uma entidade pública
apresentou no Balanço Orçamentário uma economia orçamentária total de R$ 88.000,00, quando a dotação atualizada é de R$ 715.000,00 e as despesas empenhadas e pagas totalizam, respectivamente, R$ 678.000,00 e R$ 590.000,00.
apresentou no Balanço Orçamentário o saldo total da dotação de R$ 125.000,00, quando a dotação atualizada é de R$ 715.000,00 e as despesas empenhadas e pagas totalizam, respectivamente, R$ 678.000,00 e R$ 590.000,00.
inscreveu em restos a pagar não processados o valor total de R$ 37.000,00, quando a dotação atualizada é de R$ 715.000,00 e as despesas empenhadas, liquidadas e pagas totalizam, respectivamente, R$ 678.000,00, R$ 608.000,00 e R$ 590.000,00.
inscreveu em restos a pagar processados o valor total de R$ 18.000,00, quando a dotação atualizada é de R$ 715.000,00 e as despesas empenhadas, liquidadas e pagas totalizam, respectivamente, R$ 678.000,00, R$ 608.000,00 e R$ 590.000,00.
apresentou no Balanço Orçamentário um excesso total de arrecadação de R$ 303.000,00, quando a previsão atualizada é de R$ 834.000,00 e as receitas lançadas e realizadas totalizam, respectivamente, R$ 531.000,00 e R$ 845.000,00.
Referente aos restos a pagar, com base no MCASP (2024), analise as assertivas abaixo e assinale a alternativa correta.
I. No fim do exercício, as despesas orçamentárias empenhadas e não pagas serão inscritas em restos a pagar. A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF).
Il. A inscrição de despesa em restos a pagar não processados é realizada após a anulação dos empenhos que não serão inscritos em virtude de restrição em norma do ente da Federação, ou seja, verifica-se quais despesas devem ser inscritas em restos a pagar e anula-se as demais. Após, inscreve-se os restos a pagar não processados do exercício.
III. No caso das despesas orçamentárias inscritas em restos a pagar processados, verifica-se na execução o cumprimento dos estágios de empenho e liquidação, restando pendente apenas o pagamento. Neste caso, em geral, não podem ser cancelados, tendo em vista que o fornecedor de bens ou serviços satisfez a obrigação de fazer, e a Administração conferiu essa obrigação. Portanto, não poderá deixar de exercer a obrigação de pagar, salvo motivo previsto na legislação pertinente.
Todas as assertivas estão corretas.
Todas as assertivas estão incorretas.
Apenas a assertiva I está correta.
Apenas as assertivas I e II estão corretas.
Apenas as assertivas II e III estão corretas.
O município “Contabilmente”, ao encerrar o exercício financeiro em 2024, identificou despesas empenhadas, mas não pagas até 31/12/2024, que deverão ser inscritas em Restos a Pagar. Considere os seguintes dados:
Item | Descrição | Valor R$ | Situação |
1 | Serviços de manutenção de veículos (empenhados em 10/11/2024) | 30.000,00 | Liquidação ocorrida em 15/12/2024 |
2 | Aquisição de material de consumo (empenhados em 1º/12/2024) | 20.000,00 | Não liquidados até 31/12/2024 |
3 | Reforma de um prédio da prefeitura (empenhado em 16/11/2024) | 70.000,00 | Liquidação em 15/01/2025; pagamento em 25/02/2025 |
Com base nestas informações, é correto afirmar que:
em 31/12/2024, o município tem inscritos em Restos a Pagar total o valor de R$ 20.000,00.
em 31/12/2024, o município tem inscritos em Restos a Pagar Não Processados o valor de R$ 100.000,00.
em 31/12/2024, o município tem inscritos em Restos a Pagar Processados o valor de R$ 30.000,00.
em 31/12/2024, o município tem inscritos em Restos a Pagar Processados o valor de R$ 120.000,00.
em 31/12/2024, o município tem inscritos em Restos a Pagar Não Processados o valor de R$ 120.000,00.



