







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Referente à temática de restos a pagar, considerando o contexto da Contabilidade Aplicada ao Setor Público, relacione o tipo de inscrição com as situações apresentadas e assinale a alternativa com a sequência correta.
Tipo de inscrição
1. Restos a pagar processados.
2. Restos a pagar não processados.
Situações
( ) Despesas não liquidadas cujo prazo para cumprimento da obrigação assumida pelo credor estiver vigente, que foram empenhadas, porém estão pendentes de liquidação e pagamento.
( ) O serviço ou material que foram empenhados e liquidados, porém ainda estão pendentes de pagamento.
( ) O serviço ou material contratado que tenha sido prestado ou entregue e que se encontre, em 31 de dezembro de cada exercício financeiro, em fase de verificação do direito adquirido pelo credor (despesa em liquidação).
( ) Despesas liquidadas e não pagas no exercício financeiro cujo serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante.
2 – 1 – 2 – 1.
1 – 2 – 2 – 1.
1 – 2 – 1 – 2.
2 – 1 – 2 – 2.
2 – 1 – 1 – 2.
No encerramento do exercício, o contador de uma Prefeitura Municipal organizou os seguintes dados sobre a execução orçamentária de 2024:
- Receita arrecadada: R$ 5.000.000,00.
- Despesas empenhadas: R$ 4.500.000,00.
- Despesas liquidadas: R$ 3.800.000,00.
- Despesas pagas até 31/12/2024: R$ 2.500.000,00.
Considerando o Manual de Contabilidade Aplicada ao Setor Público (MCASP − 10ª edição) e a Lei Federal nº 4.320/1964, assinale a alternativa que indica CORRETAMENTE o valor total a ser inscrito em Restos a Pagar, e como ele deve ser classificado entre processados e não processados.
Total de R$ 1.300.000,00, sendo R$ 1.300.000,00 processados e nenhum não processado.
Total de R$ 2.500.000,00, sendo R$ 1.200.000,00 processados e R$ 1.300.000,00 não processados.
Total de R$ 3.800.000,00, sendo R$ 1.000.000,00 processados e R$ 2.800.000,00 não processados.
Total de R$ 2.000.000,00, sendo R$ 1.300.000,00 processados e R$ 700.000,00 não processados.
Ao final do exercício financeiro de 2024, determinado município apurou R$ 350.000,00 de Restos a Pagar Não Processados. Sabe-se que todas as despesas liquidadas no exercício foram regularmente empenhadas. Considerando essas informações, assinale a alternativa que apresenta valores coerentes com a inscrição de R$ 350.000,00 de Restos a Pagar Não Processados, no encerramento do exercício:
Recebimento de Receitas: R$ 1.000.000,00;
Empenho da Despesa: R$ 750.000,00;
Liquidação da Despesa: R$ 500.000,00;
Despesa Paga: R$ 300.000,00.
Recebimento de Receitas: R$ 1.200.000,00;
Empenho da Despesa: R$ 950.000,00;
Liquidação da Despesa: R$ 450.000,00;
Despesa Paga: R$ 100.000,00.
Recebimento de Receitas: R$ 2.000.000,00;
Empenho da Despesa: R$ 1.150.000,00;
Liquidação da Despesa: R$ 800.000,00;
Despesa Paga: R$ 700.000,00.
Recebimento de Receitas: R$ 2.200.000,00;
Empenho da Despesa: R$ 1.500.000,00;
Liquidação da Despesa: R$ 1.300.000,00;
Despesa Paga: R$ 1.150.000,00.
Recebimento de Receitas: R$ 1.600.000,00;
Empenho da Despesa: R$ 1.250.000,00;
Liquidação da Despesa: R$ 1.250.000,00;
Despesa Paga: R$ 900.000,00.
Para a inscrição de uma despesa pública em restos a pagar, é indispensável que ela tenha sido empenhada, mas não necessariamente liquidada.
Certo
Errado
Nos termos da Lei nº 4.320/1964 e do MCASP 11ª edição (2025), os restos a pagar consistem em despesas empenhadas e não pagas até 31 de dezembro, que podem ser inscritas como processados ou não processados. Esse instituto busca compatibilizar a anualidade orçamentária com a necessidade de continuidade da execução da despesa pública. Sobre o tema, assinale a alternativa correta.
Os restos a pagar processados são aqueles empenhados, mas não liquidados até o final do exercício, transferindo-se integralmente para o exercício subsequente.
Os restos a pagar não processados exigem prévia liquidação da despesa para sua inscrição ao final do exercício.
O cancelamento de restos a pagar não processados no exercício seguinte reduz o patrimônio líquido da entidade, afetando diretamente o resultado patrimonial.
O pagamento de restos a pagar, no exercício seguinte, deve ser sempre registrado como despesa de capital, independentemente da natureza do empenho original.
Os restos a pagar são registrados no passivo financeiro e seu pagamento, em exercício subsequente, deve respeitar a natureza original da despesa (corrente ou de capital) definida no empenho.
As informações a seguir foram retiradas do orçamento de ente público relativo ao exercício de 2024:
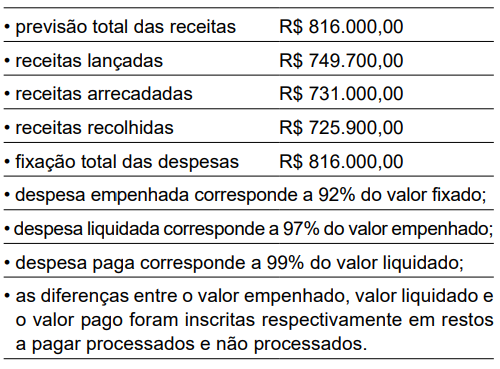
Considerando essas informações e de acordo com a Lei no 4.320/1964, os valores correspondentes à despesa executada e aos restos a pagar não processados foram, respectivamente:
R$ 816.000,00 e R$ 65.280,00.
R$ 750.720,00 e R$ 22.521,60.
R$ 731.000,00 e R$ 29.803,58.
R$ 728.198,40 e R$ 22.521,60.
R$ 720.916,42 e R$ 65.280,00.
Considere que um Instituto Federal de Educação contratou uma empresa para a prestação de serviços de manutenção e conservação predial na sede administrativa da Reitoria pelo valor de R$ 80.000. A ordem de início dos serviços foi emitida em 01/11/2024, e a execução foi concluída em 30/12/2024, data em que também foi emitida a nota fiscal pelo mesmo valor. Esse Instituto, entretanto, atestou a efetiva execução dos serviços apenas em 10/01/2025, realizando o pagamento em 20/01/2025. Em 31/12/2024, essa despesa foi inscrita como restos a pagar
não processados a liquidar.
processados a liquidar.
empenhados a liquidar.
processados em liquidação.
não processados em liquidação.
Em 30/12/20X1, o responsável pelo setor de liquidação solicitou documentos complementares para prosseguir com a avaliação do processo de um material gráfico contratado para uma campanha de prevenção da dengue, realizada em outubro (protótipos, cartazes e outros arquivos).
Levando em consideração que a solicitação só foi atendida em 05/01/20X2, o referido ente público deverá realizar, em 31/12/20X1, o(a):
emissão de restos a pagar processados;
emissão de restos a pagar não processados;
emissão de despesa de exercícios anteriores;
cancelamento do empenho atual para reemissão no ano seguinte;
liquidação e pagamento do serviço em cumprimento ao encerramento do exercício.
Entre as responsabilidades relativas aos lançamentos quando se trata do setor público, os restos a pagar, as despesas empenhadas, quando não são pagas até o início do recesso administrativo do segundo semestre do exercício vigente, sendo classificados em processados (já liquidadas) e não processados (a liquidar). O controle dessas despesas não continua no próximo exercício em contas específicas, e não há necessidade de informações de inscrição, execução e cancelamento.
Certo
Errado
Considere as seguintes informações referentes à uma dotação orçamentária:
- Dotação Orçamentária inicial R$ 4.500.000,00.
- Crédito adicional R$ 400.000,00
- Empenho realizado R$ 4.700.000,00.
- Liquidação efetivada R$ 4.100.000,00.
- Pagamentos realizados R$ 3.800.000,00
Com base nos dados acima, é possível afirmar que o valor inscrito em Restos a Pagar Não Processados foi:
R$ 300.000,00.
R$ 400.000,00.
R$ 500.000,00.
R$ 600.000,00.
R$ 700.000,00.
Os restos a pagar não processados referem-se a despesas empenhadas pendentes de liquidação e pagamento.
Certo
Errado
Ao final do exercício financeiro de 2023, o departamento de contabilidade extraiu do sistema as seguintes informações referentes ao ano que se encerrava:
- Total da despesa empenhada: R$ 12.000.000,00.
- Total da despesa liquidada: R$ 10.600.000,00.
- Total da despesa paga: R$ 9.700.000,00.
- Valor dos empenhos cancelados R$ 200.000,00.
Somente com base nos dados apresentados, assinale a alternativa que apresenta o valor do Restos a Pagar Não Processados no período:
R$ 900.000,00.
R$ 1.200.000,00.
R$ 1.400.000,00.
R$ 2.100.000,00.
Observe as informações do quadro a seguir:
Posição em 31/12/1999
Despesas Empenhadas | R$ 10.000,00 |
Pagamentos Realizados a Fornecedores | R$ 6.000,00 |
Impostos Recolhidos | R$ 1.000,00 |
Restos a Pagar Cancelados | R$ 2.000,00 |
Despesas Liquidadas | R$ 8.000,00 |
Receitas Previstas | R$ 9.000,00 |
Receitas Realizadas | R$ 8.000,00 |
Diante das informações, é adequado afirmar que:
As despesas empenhadas foram integralmente executadas através das despesas liquidadas e dos restos a pagar cancelados.
As despesas liquidadas foram integralmente pagas.
O resultado orçamentário foi deficitário no valor de R$ 2.000,00.
Houve inscrição de restos a pagar não processados a liquidar no valor de R$ 3.000,00.
Conforme a Lei Federal nº 4.320/1964 e o Manual de Contabilidade Aplicada ao Setor Público, despesas orçamentárias com fornecedores, devidamente empenhadas e liquidadas, porém não pagas até o final do exercício financeiro, poderão ser inscritas em:
Restos a Pagar Processados.
Restos a Pagar Não Processados.
Dívida Ativa Tributária.
Dívida Ativa Não Tributária.
Receitas Residuais.
A contabilização do pagamento dos restos a pagar não processado, no sistema orçamentário, deve ser realizada a débito da conta Restos a Pagar não processados liquidados a pagar em contrapartida a conta de
passivo circulante.
caixa e equivalente de caixa.
restos a pagar processados a pagar.
restos a pagar não processados pagos.
restos a pagar pagos.
De acordo com o MCASP (2023), as despesas liquidadas e não pagas no exercício financeiro, ou seja, aquelas em que o serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante, nos termos do Art. 63, da Lei nº 4.320/1964, serão inscritas em:
Restos a Pagar.
Restos a Pagar Processados.
Restos a Pagar Não Processados.
Restos a Pagar Não Processados em liquidação.
De acordo com o disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP), deverão ser inscritos em restos a pagar não processados alguns tipos de despesas. São elas:
Despesas não liquidadas.
Despesas liquidadas.
Despesas pagas.
Despesas a pagar no exercício financeiro.
Qual dos seguintes itens NÃO faz parte dos registros contábeis de Contabilidade Pública?
Registro do patrimônio público.
Registro das variações patrimoniais.
Registro da dívida ativa.
Registro dos restos a pagar.
Registro do pagamento de salários dos servidores públicos.
Em Contas com informações de Natureza Orçamentária:
RP Não Processados Liquidados a Pagar → a Crédito Empenhados em Liquidação.
RP Empenhado em Liquidação → a RP Empenhado Liquidados a Pagar.
RP Não Processados Liquidados → a RP Não Processados Liquidados a Pagar.
RP Não Processados em Liquidação → a RP Não Processados Liquidados a Pagar.
Ainda considerando esses dados, marque a afirmativa correta.
Os Restos a Pagar Processados e Não Processados somam R$ 8.400,00.
Os Restos a Pagar Não Processados são no valor de R$ 1.800,00.
Ocorreu abertura de um Crédito Especial no valor de R$ 3.000,00 e Crédito Suplementar de R$ 2.000,00 nas Despesas de Capital.
Ocorreu abertura de um Crédito Especial no valor de R$ 1.000,00 e Crédito Suplementar de R$ 2.000,00 nas Despesas Correntes.



