







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As empresas estatais dependentes devem aplicar os procedimentos da contabilidade pública, via Sistema Integrado de Administração Financeira (SIAFI) do governo federal, e estão dispensadas de cumprir os requisitos contábeis previstos na legislação societária.
A tabela de eventos corresponde ao desdobramento mais analítico da estrutura de um plano de conta contábil e compreende um conjunto de contas correntes contábeis, estruturado no SIAFI em forma de manual de contas.
A Contabilidade aplicada ao setor público é organizada na forma de sistema de informações, cujos subsistemas, conquanto possam oferecer produtos diferentes em razão da respectiva especificidade, convergem para o produto final, que é a informação sobre o patrimônio público. Assinale V (verdadeiro) ou F (falso) às afirmações seguintes sobre esses subsistemas, de acordo com a NBC T 16.2
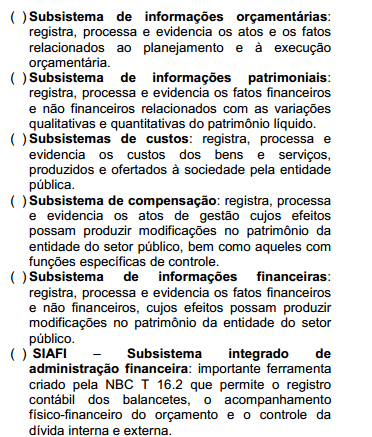
A sequência correta de preenchimento dos parênteses, de cima para baixo, é:
V – F – F – V – V – F.
V – F – V – F – F – V.
F – V – F – F – V – V.
V – V – V – V – F – F.
V – F – V – V – F – F.
De acordo com a estrutura do SIAFI, a demonstração das variações patrimoniais apresenta o resultado patrimonial decorrente da execução orçamentária, que é semelhante ao resultado orçamentário apurado no balanço orçamentário.
O SIAFI (Sistema Integrado de Administração Financeira do Governo Federal) tem como seus principais objetivos:
I. Prover mecanismos adequados ao controle diário da execução orçamentária, financeira e patrimonial aos órgãos da Administração Pública.
II. Fornecer meios para agilizar a programação financeira, otimizando a utilização dos recursos do Tesouro Nacional, através da unificação dos recursos de caixa do Governo Federal.
III. Permitir o registro contábil dos balancetes dos estados e municípios e de suas supervisionadas.
IV. Permitir o controle da dívida interna e externa, bem como o das transferências negociadas.
V. Permitir o acompanhamento e a avaliação do uso dos recursos públicos;.
VI. Proporcionar a transparência dos gastos do Governo Federal.
Assinale a alternativa com as sentenças corretas:
Estão corretas I, II, III, V e VI.
Estão corretas I, III, IV e VI.
Estão corretas II, III, V e VI.
Todas estão corretas.
As operações não compreendidas na execução orçamentária de que resultem débitos ou créditos de natureza financeira são objetos de registro contábil.
O Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), que permite acompanhar as atividades relativas à administração financeira dos recursos da União, centraliza e uniformiza o processamento da execução orçamentária por meio da integração dos dados sobre a programação financeira, a execução contábil e a administração orçamentária.
Os rendimentos dos saldos disponíveis na conta única do Tesouro Nacional são classificados como receitas de capital.
O operador do SIAFI que necessite de informações atualizadas até o momento da consulta deve utilizar a modalidade de consulta analítica.
De acordo com a concepção da tabela de eventos, parte integrante do plano de contas, é correto afirmar que
há classes específicas de eventos para cada sistema de contas: orçamentário, financeiro, patrimonial e de compensação.
uma grande quantidade de eventos corresponde a poucos tipos de atos e fatos do dia a dia.
o SIAFI exige a participação de um número considerável de servidores, envolvidos nas diversas etapas de execução das tarefas administrativas.
muitos fatos podem ser captados pelo SIAFI, sem envolver registro pelo usuário da informação.
o SIAFI validará os efeitos contábeis dos documentos de entrada independentemente de eles se apresentarem com os eventos.
É efetuada por intermédio das unidades gestoras integrantes do SIAFI, sob a forma de acesso online e offline, utilizando como agente financeiro, para efetuar os pagamentos e recebimentos, o Banco Central do Brasil.
Com base na estrutura básica do Plano de Contas aplicável na esfera federal e utilizado pelo Sistema Integrado de Administração Financeira do Governo Federal – SIAFI, é correto afirmar que o Ativo e o Patrimônio Líquido são, respectivamente:
Classe e Grupo.
Grupo e Subgrupo.
Grupo e Grupo.
Classe e Item.
Classe e Classe.
Analise as informações abaixo, relativas ao SIAFEM, Sistema Integrado de Administração Financeira para estados e municípios.
I. Permite o controle da execução orçamentária, financeira, patrimonial e contábil do Estado de São Paulo, embora esse controle não seja realizado em tempo real.
II. Foi desenvolvido pelo SERPRO para os Estados e Municípios com base na experiência bem sucedida do SIAFI no âmbito federal.
III. Não permite a comparação de preços de produtos adquiridos por diferentes órgãos pertencentes ao Governo do Estado de São Paulo.
IV. É um instrumento poderoso para controle da gestão e de custos, que é utilizado pelo Governo paulista em ações para reduzir seu déficit.
É correto o que se afirma APENAS em
I e II.
I e III.
I e IV.
II e III.
II e IV.
O grupo de eventos que uma unidade irá utilizar para liquidar obrigações, considerando que, na apropriação da despesa, foi utilizada a contrapartida obrigações a pagar, é
51.x.xxx - eventos de apropriação de despesas.
52.x.xxx - eventos de retenções e de obrigações.
53.x.xxx - eventos de liquidação de obrigações.
54.x.xxx - eventos para registros diversos.
55.x.xxx - eventos de apropriação de direitos.
Os eventos são identificados por um código composto de 6 algarismos (XX.Y.ZZZ) estruturados em classe (XX), tipo (Y) e código sequencial (ZZZ).
A respeito do mecanismo de controle denominado Conformidade Contábil existente na contabilidade federal, é correto afirmar:
é um mecanismo de responsabilidade e execução do órgão central de contabilidade e destina-se a confirmar que todas as demonstrações contábeis foram emitidas.
é o mecanismo pelo qual as unidades gestoras setoriais contábeis certificam os demonstrativos contábeis gerados pelo Sistema de Administração Financeira – Siafi.
caso a entidade pública não possua em seus quadros um contabilista habilitado, seus registros estão dispensados desse controle.
uma vez registrada a Conformidade Contábil, a entidade está liberada da manutenção de documentos comprobatórios dos registros em seus arquivos.
os registros contábeis não surtem efeitos nas demonstrações contábeis até que sejam confirmados pelo mecanismo de controle.
O principal objetivo da administração financeira é prover os chamados bens públicos, cujo consumo por parte de um indivíduo ou grupo social não prejudica o consumo dos mesmos bens pelos demais integrantes da sociedade.
Assinale a opção correta a respeito do controle contábil dos responsáveis por débitos decorrentes de desfalques, desvios de recursos, perda e/ou extravio de materiais.
Os valores dos débitos, depois da regular apuração por meio de Tomada de Contas Especial, são registrados no ativo de forma individualizada por devedor.
Em razão do baixo índice de recebimento, os valores devidos não são registrados pela contabilidade, constituindo os eventuais pagamentos em receita da União.
Os valores somente são reconhecidos pela contabilidade se houver ajuizamento de ação para o ressarcimento dos danos causados.
Os valores são registrados no passivo compensado desde a instauração da Tomada de Contas Especial até o ressarcimento aos cofres públicos.
Por se tratar de valores, na maioria de pequeno vulto, o registro é realizado de forma agrupada.
sujeitam-se à orientação normativa e à supervisão técnica do Ministério do Planejamento, Orçamento e Gestão, que é o órgão central do sistema.



