







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Subsistema de Informação de Custos do Setor Público de bens e serviços e outros objetos de custos públicos têm por objetivo, EXCETO:
Mensurar os custos dos serviços da entidade.
Registrar os custos dos produtos da entidade.
Apoiar a função de operacionalização e correção.
Apoiar a função de planejamento e orçamento.
Apoiar a tomada de decisão em processos.
É um Sistema desenvolvido pelo Serviço Federal de Processamento de Dados, para realizar todo o processamento, controle e execução financeira, patrimonial e contábil do Governo Federal.
SERPRO
SIAFI
SUAP
SIGAA
SRFB
Quanto aos diferentes aspectos da contabilidade aplicada ao setor público, orçamentário, patrimonial e fiscal, assinale com V as afirmativas Verdadeiras e com F Falsas.
( ) ASPECTO ORÇAMENTÁRIO: compreende o registro e a evidenciação do orçamento público, tanto em relação à sua aprovação quanto à sua execução.
( ) ASPECTO PATRIMONIAL: compreende o registro e a evidenciação da composição patrimonial do ente público.
( ) ASPECTO FISCAL: compreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela LRF.
Assinale a alternativa que indica a sequência CORRETA.
V – F – V
V – V – F
F – V – V
V – V – V
V – F – F
A contabilidade aplicada ao setor público mantém um processo de registro apto para sustentar o dispositivo legal do regime da receita orçamentária, de forma que atenda a todas as demandas de informações da execução orçamentária previstos na Lei n. 4.320/1964.
Ainda, dispõe a referida Lei:
“Art. 35. Pertencem ao exercício financeiro:
I - as receitas nele arrecadadas;
II - as despesas nele legalmente empenhadas”.
Com base nessas informações, considerando o lançamento do crédito tributário do Imposto Predial Territorial Urbano (IPTU) por uma prefeitura no dia 1º de janeiro, em conformidade com a legislação que regulamenta o imposto. Nessa data, essa ocorrência:
Seria contabilizada em contas de natureza de informação patrimonial, mas não seria contabilizada em contas de natureza de informação orçamentária.
Seria contabilizada em contas de natureza de informação financeira, mas seria contabilizada em contas de natureza de informação orçamentária.
Seria contabilizada tanto em contas de natureza de informação patrimonial como em contas de natureza de informação orçamentária.
Seria contabilizada em contas de natureza de informação financeira, mas não em contas de natureza de informação orçamentária.
Um auditor constatou que durante um exercício financeiro o valor referente às diárias pagas aos servidores públicos foi classificado no grupo de natureza da despesa de pessoal e encargos sociais. Nesse caso:
A classificação está correta, pois o valor referente às despesas com diárias é classificado no grupo de natureza da despesa de pessoal e encargos sociais.
A classificação está errada, e haverá impacto no Demonstrativo da Despesa com Pessoal do Relatório Resumido da Execução Orçamentária.
A classificação está correta, e não haverá impacto no Demonstrativo da Despesa com Pessoal, pois os gastos com diárias são excluídos dos limites previstos na Lei de Responsabilidade Fiscal.
A classificação está errada, e haverá impacto no Demonstrativo da Despesa com Pessoal do Relatório de Gestão Fiscal.
A classificação desse gasto é indiferente, podendo ser classificado tanto no grupo de natureza da despesa de pessoal e encargos sociais como no de outras despesas correntes.
Determinado fato que não produza variação qualitativa ou quantitativa no patrimônio público, mas que possa vir a resultar em uma dessas variações no futuro, deverá ser registrado no subsistema de compensação.
Em Contas com informações de Natureza Típica de Controle:
DDR Entradas Compensatórias → a DDR Comprometida por Liquidação e Entradas Compensatórias.
DDR Comprometida por Liquidação e Entradas Compensatórias → a DDR Utilizada.
DDR Utilizada → a DDR Comprometida por Liquidação e Entradas Compensatórias.
DDR Entradas Compensatórias → a DDR Utilizadas.
Uma entidade pública ao efetuar o registro no sistema orçamentário referente a arrecadação da receita durante a execução do orçamento envolve as contas:
Controle de disponibilidade e disponibilidade por destinação.
Previsão inicial da receita e receita a realizar.
Dotação inicial e crédito disponível.
Receita a realizar e receita realizada.
A contabilidade pública, em função de sua complexidade, utiliza-se de metodologia especial para registrar o s fenô menos que afetam a sit uação orçamentária, financeira e patrimonial das entidades de direito público. Nesse sentido, o sistema que evidencia o registro contábil da receita e da despesa, assim como o montante dos créditos vigentes, a despesa empenhada e realizada e as dotações disponíveis, é o sistema:
Em relação ao Plano de Contas, as Contas de Natureza de Controle totalizam
No momento do reconhecimento da variação patrimonial diminutiva por competência do consumo de $ 100 de material que estava no estoque, foi realizado o seguinte registro contábil:
Natureza da informação: patrimonial
Débito | 1.1.5.6.x.xx.xx | Estoque - Almoxarifado | $ 100 |
Crédito | 2.1.3.x.x.xx.xx | Fornecedores e Contas a Pagar a Curto Prazo(F) | $ 100 |
Natureza da informação: patrimonial
Débito | 2.1.3.x.x.xx.xx | Fornecedores e Contas a Pagar a Curto Prazo(F) | $ 100 |
Crédito | 1.1.5.6.x.xx.xx | Estoques– Almoxarifado (P) | $ 100 |
Natureza da informação: patrimonial
Débito | 3.3.1.1.1.xx.xx | Consumo de Material – Consolidação | $ 100 |
Crédito | 1.1.5.6.x.xx.xx | Estoques– Almoxarifado (P) | $ 100 |
Natureza da informação: orçamentária
Débito | 6.2.2.1.3.04.xx | Crédito Empenhado Pago | $ 100 |
Crédito | 1.1.5.6.x.xx.xx | Estoques– Almoxarifado (P) | $ 100 |
Natureza da informação: orçamentária
Débito | 6.2.2.1.1.xx.xx | Crédito Disponível | $ 100 |
Crédito | 6.2.2.1.3.01.xx | Crédito Empenhado a Liquidar | $ 100 |
O registro das receitas orçamentárias oriundas do recebimento da dívida ativa deve ser discriminado em contas contábeis de acordo com a natureza do crédito original. Ao efetuar o seguinte registro contábil da baixa por recebimento do principal no órgão competente para inscrição: Débito: Caixa e Equivalentes de Caixa em Moeda Nacional (F); Crédito: Créditos a Longo Prazo (P), qual é a natureza da informação que deve ser evidenciada?
Orçamentária.
Extraorçamentária.
Patrimonial.
Controle.
A contabilidade aplicada ao Setor Público difere da contabilidade aplicada ao setor privado, sendo, portanto, necessária a observação de diferentes aspectos de modo a interpretar corretamente as informações contábeis do setor público. Nesse sentido, numere as características descritas na coluna da direita de acordo com os aspectos elencados na coluna da esquerda.
1. Aspecto Patrimonial ( ) Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais.
2. Aspecto Orçamentário ( ) Compreende a apuração e a evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela LRF, dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar-se o equilíbrio das contas públicas.
3. Aspecto Fiscal ( ) Compreende o registro e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução.
Assinale a sequência correta.
2, 1, 3
1, 2, 3
1, 3, 2
2, 3, 1
Relacione as naturezas das informações contábeis apresentadas na primeira coluna com as contas registradas na segunda. Em seguida assinale a opção correta.
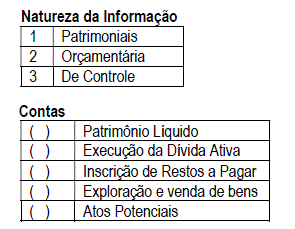
A sequência correta é:
Em Contas com informações de Natureza Orçamentária:
Consumo de Material – Consolidação → a Crédito Empenhado Pago.
Crédito Empenhado Pago → a Crédito Empenhado Liquidado a Pagar.
Crédito Empenhado Liquidado a Pagar → a Crédito Empenhado Pago.
Crédito Empenhado Pago → a Consumo de Material – Consolidação.
Marque a opção incorreta, no que se refere ao sistema contábil brasileiro (NBCT), e sua estrutura de subsistemas de informações:
Orçamentário: registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
Custos: registra, processa e evidencia os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública.
Compensação: registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.
Orçamentário: registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
Quanto às informações referentes à escrituração, contidas nas normas básicas do plano contábil das instituições do Sistema Financeiro Nacional (COSIF), é INCORRETO afirmar que
a escrituração deve ser completa, mantendo-se em registros permanentes todos os atos e fatos administrativos que modifiquem ou venham a modificar, imediatamente ou não, sua composição patrimonial.
o simples registro contábil não constitui elemento suficientemente comprobatório, devendo a escrituração ser fundamentada em comprovantes hábeis para a perfeita validade dos atos e fatos administrativos.
a comprovação de lançamentos via processamento de dados, tais como saques em caixa eletrônico, operações on line e lançamentos fita a fita, faz-se mediante listagens extraídas dos registros em arquivos magnéticos.
a forma de classificação contábil de quaisquer bens, direitos e obrigações não altera, de forma alguma, as suas características para efeitos fiscais e tributários, que se regem por regulamentação própria.
as receitas e despesas na contabilidade das instituições financeiras devem ser registradas na data do efetivo ingresso ou desembolso, em respeito ao regime de caixa.
No que tange aos procedimentos básicos de escrituração, é correto afirmar:
os ganhos e perdas, quando originados no PL e resultado, deverão ser classificados no grupo de outros resultados abrangentes.
ao final de cada exercício, as contas do resultado deverão ser encerradas.
os empréstimos contraídos em outubro de um determinado ano, com vencimento em maio do ano seguinte, deverão ser classificados no grupo de longo prazo do BP.
a nomenclatura de caixa e equivalentes de caixa são exclusivamente utilizadas na demonstração do fluxo de caixa.
os saldos das contas patrimoniais são de característica acumulativa e serão encerrados no final do exercício.
Em relação ao Plano de Contas, as Contas de Natureza Orçamentária totalizam
Em Contas com informações de Natureza Patrimonial:
Consumo de Material – Consolidação → a Caixa e Equivalente de Caixa em Moeda Nacional (F).
Fornecedores e Contas a Pagar a Curto Prazo (F) → a Caixa e Equivalente de Caixa em Moeda Nacional (F).
Fornecedores e Contas a Pagar a Curto Prazo (F) → a Consumo de Material – Consolidação.
Despesa Paga → a Fornecedores e Contas a Pagar a Curto Prazo (F).



