







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na contabilidade aplicada ao setor público, o registro contábil de apropriação de despesas de aquisição de material de consumo vinculada a contrato, no subsistema patrimonial, deve ser efetuado como Débito (D) e Crédito (C), respectivamente, em
(D) Almoxarifado de material de consumo, (C) Aquisição de material de consumo.
(D) Estoque de Materiais, (C) Fornecedores.
(D) Empenho a Liquidar, (C) Empenhos Liquidados.
(D) Despesa Corrente − Material de Consumo, (C) Fornecedores.
(D) Ativo Permanente − Imobilizado, (C) Mutações Ativas − Aquisição de Bens Permanentes.
Indique a alternativa que apresenta o adequado exercício profissional, de acordo com os princípios contábeis e observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público, prezando pela integridade e fidedignidade das informações contábeis:
As variações patrimoniais decorrentes da execução do orçamento devem ser registradas por ocasião da execução do orçamento, enquanto as variações independentes do orçamento devem manter relação com os fatos modificativos do patrimônio.
Os registros das variações patrimoniais do setor público são reconhecidos em sua totalidade, de forma semelhante aos das empresas, ou seja, subsidiados, necessariamente, pela respectiva documentação formal, inclusive os fatos resultantes de determinações legais.
É necessário que as variações patrimoniais sejam reconhecida sem sua totalidade , independentemente do cumprimento das formalidades legais, não podendo restringir-se ao registro dos fatos decorrentes da execução orçamentária e devendo registrar , tempestivamente, todos os fatos que promovam alteração no patrimônio.
As formalidades legais não geram lançamentos na contabilidade governamental, a qual deve ater-se aos registros do patrimônio e de suas variações.
As variações patrimoniais decorrentes da execução orçamentária devem ser reconhecidas em sua totalidade de tal maneira que se cumpram as formalidades legais, e as variações patrimoniais extraorçamentárias devem ser fidedigna ao movimento financeiro correspondente.
A compra de veículos resulta em variação patrimonial aumentativa orçamentária.
Para apuração do resultado patrimonial de um ente público em determinado exercício, terão de ser computadas as contas que registrem as movimentações financeiras entre unidades gestoras desse ente, tais como cotas, repasses e sub-repasses.
O recebimento de uma doação de computadores resulta em variação patrimonial aumentativa extraorçamentária.
Na contabilidade pública, por utilizar diferentes sistemas de contas, há a necessidade de se utilizar contas de diferentes grupos ou diferentes sistemas em um mesmo lançamento.
Sobre as variações patrimoniais, considere:
I. As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando, ou não, o seu resultado.
II. As variações quantitativas são aquelas decorrentes de transações no setor público que aumentam ou diminuem o ativo total da entidade.
III. As variações qualitativas são aquelas decorrentes de transações no setor público que alteram a composição das contas de resultados das entidades.
IV. As variações patrimoniais que afetem o patrimônio líquido devem manter correlação com as respectivas contas patrimoniais, de forma a permitir a identificação dos efeitos nas contas patrimoniais produzidos pela movimentação das contas de resultado.
Está correto o que se afirma APENAS em
I e II.
II e III.
I e IV.
III e IV.
I, II e IV.
A baixa de material inservível causa diminuição do ativo e, consequentemente, diminuição do patrimônio líquido da entidade, devendo ser contabilizada como uma variação passiva extraorçamentária.
A constituição de provisão para processos judiciais impetrados contra a entidade representa variação patrimonial passiva extraorçamentária.
O pagamento de dívida de longo prazo representa variação patrimonial passiva orçamentária.
A atualização monetária de dívida a receber afeta positivamente o resultado apurado no exercício financeiro e deve ser contabilizada como uma variação ativa orçamentária.
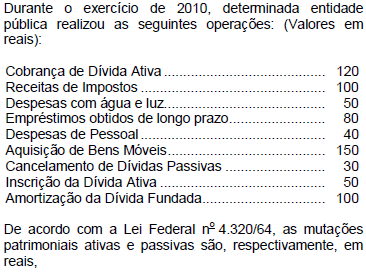
250 e 200.
300 e 200.
200 e 240.
330 e 240.
150 e 120.
O recebimento de bem em doação representa variação patrimonial ativa extraorçamentári
A baixa de material inservível representa variação patrimonial ativa orçamentária.
Assinale a opção em que a operação ao ser registrada pela contabilidade aplicada ao setor público provoca variação ativa e passiva em igual valor.
Liquidação de despesa referente à aquisição de bens para estoque no almoxarifado da entidade.
Registro da perda de equipamento por obsolescência.
Reconhecimento da prestação de contas de convênio celebrado para transferência de recursos a município.
Liquidação de despesa para pagamento de pessoal da entidade.
Transferência de recursos a fundo perdido para entidade internacional de caráter multilateral.
Em relação ao que estabelece a NBCT 16.4 sobre transações no setor público, considere:
I, II e III.
I, III e V.
II e IV.
III e V.
IV e V.
Assinale a opção que indica a ocorrência de uma variação passiva extraorçamentária e uma variação ativa orçamentária, respectivamente.
Baixa de bem patrimonial por se tornar inservível e liquidação de despesa para pagamento de pessoal.
Liquidação de despesa relativa à aquisição de material para estoque e pagamento para resgate de títulos da dívida pública.
Reconhecimento de dívida em razão de decisão judicial e recebimento de recursos mediante lançamento de títulos públicos no mercado.
Recebimento de equipamento por doação e transferência de recursos para construção de hospital em um município.
Baixa de bens alienados e recebimento de receitas tributárias.
As transações no setor público devem ser reconhecidas e registradas integralmente no momento em que ocorrerem.
As variações ativas extraorçamentárias totalizam R$ 70.000,00.



