Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os registros extemporâneos devem consignar, nos seus históricos, as datas efetivas das ocorrências e a razão do atraso.

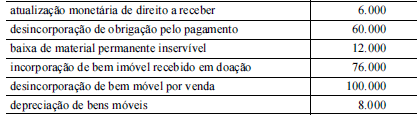
Considerando os valores, em reais, apresentados na tabela acima, que foram extraídos da demonstração das variações patrimoniais de determinada entidade governamental, assinale a opção correta relativamente às variações ativas e passivas, orçamentárias e extraorçamentárias.

As variações ativas orçamentárias mais as extraorçamentárias totalizaram R$ 142.000,00.
As variações ativas extraorçamentárias totalizaram R$ 76.000,00.
As variações passivas extraorçamentárias totalizaram R$ 12.000,00.
O total das mutações patrimoniais passivas é de R$ 120.000,00.
O total das mutações patrimoniais ativas é de R$ 136.000,00.
Fatos contábeis são ocorrências que alteram a composição do patrimônio, seja em seu aspecto qualitativo, seja em seu aspecto quantitativo.
Contém uma transação governamental, resultante da execução orçamentária, que não afeta a situação líquida patrimonial:
Arrecadação de impostos.
Baixa por consumo de bens do almoxarifado.
Aplicação de recursos em títulos de renda fixa.
Aquisição de bens para estoque.
Pagamento de débitos de tesouraria.
De acordo com a Lei Federal nº 4.320/64, é correto afirmar que serão consideradas receitas de capital:
Receita tributária.
Receita de contribuições.
Receita industrial.
As provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado.
As provenientes da realização de recursos financeiros oriundas de constituição de dívidas.
O recebimento do material de consumo tem seu valor contabilizado em conta de resultado aumentativo, entre outras.
A contabilidade pública registra as variações patrimoniais resultantes da execução orçamentária. Os fatos de natureza extra-orçamentária são passíveis de controle somente quando incorporados ao orçamento.
Entre as seguintes opções, indique a que caracteriza uma interferência passiva:
cota recebida.
despesas de capital.
repasse concedido.
desincorporações de bens e direitos.
alienações de bens e direitos.
Considere os dados a seguir:
A Cia Docas e Dicas obtém, na data de 31/12/X0, um empréstimo de US$ 120,000.00 a ser pago em 3 parcelas semestrais:
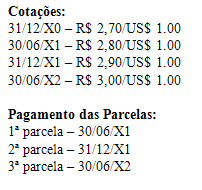
Na data de 31/12/X1, pode-se afirmar que:

a variação cambial só deve ser registrada quando da quitação total do empréstimo;
a parcela não paga deve ser registrada no Passivo Exigível a Longo Prazo;
a variação monetária passiva foi de R$ 20.000,00;
o saldo da conta Empréstimos é de R$ 108.000,00;
o valor pago da 2ª parcela foi de R$ 112.000,00.
Assinale a opção correta que corresponde às contas Classificáveis nas Variações Ativas, independentes da Execução Orçamentária:
Cobrança de Dívida Ativa e Investimento.
Empréstimos Concedidos e Alienação de Bens
Receita de Contribuições e Inversões Financeiras.
Inscrição da Dívida Ativa e Incorporação de Bens recebidos em doação.
Cancelamento de Dívidas Passivas e Despesas de Capital.
Considera-se Variação Patrimonial Ativa independente da Execução Orçamentária
Cobrança da Dívida Ativa e Ágio sobre Ações.
Incorporação de bens e Inscrição de Dívida Ativa.
Alienação de Bens e Desincorporação de Bens.
Cancelamento da Dívida Ativa e Alienação de Títulos e Valores.
Desincorporação de Bens e Cobrança da Dívida Ativa.
Entre as opções abaixo, a única que não pode ser classificada como Variação Ativa, por não causar aumento patrimonial, é