







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Determinado órgão federal apresentou, ao final do exercício, a seguinte demonstração das variações patrimoniais:
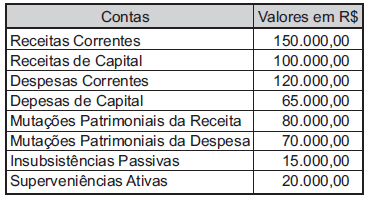
Considerando-se os dados apresentados, o total das variações ativas corresponde, em reais, a
265.000,00
270.000,00
320.000,00
350.000,00
355.000,00
As variações ativas classificadas no grupo de mutações patrimoniais
originam-se de fatos de superveniências ativas ou insubsistências passivas.
originam-se da execução orçamentária e são decorrentes de bens e valores da caráter temporário.
originam-se da execução orçamentária e são decorrentes de uma troca de bens permanentes por um bem numerário.
caracterizam-se pela variação patrimonial permutativa em dois momentos distintos: variação passiva e diminutiva pela saída do dinheiro e, variação ativa, aumentativa, pela incorporação do bem adquirido.
são as mudanças que ocorrem entre os bens e os direitos, exceto as obrigações do patrimônio público.
Quando as operações realizadas com o patrimônio de uma entidade pública indicarem deficit no período, o resultado negativo deverá ser classificado como variação ativa.
Nas variações patrimoniais independentes da execução orçamentária, não há movimentação financeira. As contas correspondentes têm movimentação autônoma e se enquadram tanto entre as de variações ativas como entre as de variações passivas.
O cancelamento da Dívida Ativa será registrado nas Demonstrações das Variações Patrimoniais como:
Variação Ativa - Independente da Execução Orçamentária - Cancelamento da Dívida Ativa.
Variação Passiva - Mutação Patrimonial - Cancelamento da Dívida Ativa.
Variação Passiva - Independente da Execução Orçamentária - Cancelamento da Dívida Ativa.
Variação Ativa - Resultante da Execução Orçamentária - Cancelamento da Dívida Ativa.
Variação Ativa - Mutação Patrimonial - Cancelamento da Dívida Ativa.
A soma das Variações Ativas Independentes da Execução e das Variações Passivas por Mutação é de:
250
170
330
920
670
A DVP é composta por dois grupos: variações ativas e variações passivas, subdivididas em valores resultantes da execução orçamentária e valores independentes da execução orçamentária.
As variações patrimoniais quantitativas alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
De acordo com o critério do impacto provocado na situação líquida, as variações patrimoniais dividem-se em variações aumentativas e variações diminutivas.
Na contabilidade pública, as variações quantitativas quando aumentam o saldo patrimonial são denominadas Variações
Ativas
Mistas
Aditivas
Passivas
Aumentativas
Variações Patrimoniais não orçamentárias ativas e variações patrimoniais não orçamentárias passivas:
14 e 30
16 e 32
34 e 16
32 e 14
36 e 18
Qual o total das variações passivas?
Verificar-se-á, no caso, uma variação patrimonial ativa, em razão da elevação da disponibilidade financeira.
As variações passivas serão debitadas tendo sempre um passivo como contrapartida.
As variações passivas, resultantes das despesas orçamentárias, possuem saldo de
$ 3.110.
$ 10.208.
$ 10.975.
$ 14.963.
$ 18.073.
O registro de um cancelamento da Dívida Passiva constitui para a entidade uma variação
Ativa – mutações patrimoniais
Passiva – independente da execução orçamentária
Ativa – independente da execução orçamentária
Passiva – mutações patrimoniais
Ativa – resultantes da execução orçamentária
A diferença positiva entre as variações ativas e passivas do exercício financeiro é denominada:
ativo permanente
passivo a descoberto
patrimônio financeiro
resultado econômico de gestão
As variações patrimoniais ocorridas na contabilidade pública são classificadas como:
I. resultantes da execução orçamentária.
II. mutações patrimoniais.
III. independentes da execução orçamentária.
IV. operações sociais.
Pode-se afirmar que, apenas,
Na demonstração das variações patrimoniais das entidades públicas, a inscrição da Dívida Ativa é uma
receita corrente.
variação ativa.
variação passiva.
despesa corrente.
despesa de capital.



