







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
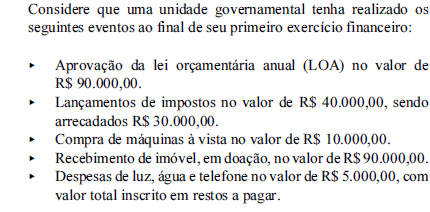
Com base nessas informações, é correto afirmar que as variações patrimoniais aumentativas e as variações patrimoniais diminutivas totalizaram, respectivamente,
R$ 125.000,00 e R$ 35.000,00.
R$ 125.000,00 e R$ 10.000,00.
R$ 130.000,00 e R$ 5.000,00.
R$ 30.000,00 e R$ 5.000,00.
R$ 40.000,00 e R$ 35.000,00.
Considerando o impacto na situação líquida patrimonial, é correto afirmar que constituem despesas públicas efetivas
pagamento de encargos sociais, amortização da dívida pública e gastos com inversões financeiras.
aquisição de material de consumo para estoque interno, pagamento de pessoal e gastos com investimentos.
construção de rodovias, juros da dívida pública e aquisição de veículos.
pagamento de pessoal contratado, juros da dívida pública e despesa com encargos previdenciários.
inversões financeiras, pagamentos de aluguéis e aquisição de material permanente.
Quanto às variações patrimoniais, analise as afirmações abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) A incorporação de bens no ativo decorrente da execução orçamentária caracteriza-se como variação patrimonial qualitativa.
( ) A amortização de dívida passiva de longo prazo aumenta o patrimônio líquido e decorre da execução orçamentária. Logo, é uma variação patrimonial quantitativa.
( ) O recebimento da dívida ativa aumenta o patrimônio. Logo, é uma variação patrimonial qualitativa aumentativa.
( ) O uso de material de consumo diminui o patrimônio. Logo, é uma variação patrimonial qualitativa diminutiva.
( ) As variações patrimoniais quantitativas são aquelas que decorrem de transações no setor público que aumentam ou diminuem o patrimônio líquido.
A sequência correta do preenchimento dos parênteses, de cima para baixo, é:
V – V – V – V – V.
V – V – V – F – F.
V – F – F – F – V.
V – V – F – F – F.
F – V – F – V – F.
A depreciação de um veículo deve ser lançada no sistema de informações patrimoniais, no qual é debitada a conta do subgrupo variação patrimonial diminutiva e creditada a conta redutora do subgrupo imobilizado depreciação acumulada.
É uma variação patrimonial diminutiva do ente público:
arrecadação da receita orçamentária.
depreciação de imóveis.
ganhos na alienação de ativos.
alienação de ativos.
concessão de empréstimos a terceiros.
O valor das variações ativas resultantes da execução orçamentária que deve constar na demonstração das variações patrimoniais (DVP) no ano de X11 será igual a R$ 400,00.
A depreciação do período de um ativo imobilizado representa uma
mutação ativa.
mutação passiva.
receita orçamentária efetiva.
despesa orçamentária efetiva.
variação patrimonial quantitativa.
Considere as seguintes Variações Patrimoniais Quantitativas apresentadas pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP):
I. Impostos, taxas e contribuições de melhoria.
II. Transferências concedidas.
III. Valorização e ganhos com ativos.
IV. Uso de bens, serviços e consumo de capital fixo.
V. Transferências recebidas.
São variações patrimoniais aumentativas as descritas APENAS em:
I, III e IV.
I, II e IV.
II, IV e V.
II, III e V.
I, III e V.
Toda receita orçamentária por mutação gera uma variação patrimonial passiva.
Assinale a opção em que as transações realizadas pelo ente público provocam, respectivamente, variação patrimonial qualitativa e quantitativa do patrimônio, decorrentes da execução orçamentária.
Permuta de bens entre unidades gestoras e baixa de material considerado inservível.
Venda de equipamentos de uso permanente e pagamento de despesa com pessoal.
Pagamento de prestador de serviços e recebimento de bens por doação.
Transferência de recursos mediante convênios e aquisição de material de consumo para estoque no almoxarifado.
Requisição de material de consumo no almoxarifado e emissão de nota de empenho.
É uma variação patrimonial aumentativa (ativa) do ente público:
resultado negativo da equivalência patrimonial em controladas e coligadas.
uso do material de consumo.
redução do valor do ativo ao valor recuperável.
recebimento do principal de empréstimos concedidos.
ganhos com alienação de ativos.
Assinale a opção correta no que se refere às variações patrimoniais ativas e passivas, orçamentárias e extraorçamentárias.
São exemplos de variações patrimoniais aumentativas a arrecadação da receita, a prescrição da dívida fundada, o recebimento de juros de empréstimos e a incorporação de bens recebidos em doação.
As variações passivas extraorçamentárias constituem fatos modificativos, tanto por redução do passivo como por aumento do ativo, e são representadas por cancelamentos da dívida ativa, restabelecimentos de dívidas passivas, desincorporação de bens por doação.
As modificações diminutivas do patrimônio líquido podem ser provenientes, entre outros, da doação de bens e valores a terceiros, do extravio de materiais ou de mercadorias, da incorporação da dívida ativa e do reconhecimento de uma despesa de serviços.
As variações patrimoniais ativas compreendem exclusivamente as receitas correntes orçamentárias arrecadadas durante o exercício e as mutações patrimoniais da despesa.
As variações patrimoniais qualitativas, em sua maior parte resultarão em mutações ativas no patrimônio líquido.
Despesa monetária corrente com aquisição de material de consumo para estoque gera uma variação patrimonial passiva.
As variações patrimoniais classificam-se em quantitativas, caso resultem em aumento ou diminuição do patrimônio líquido, ou em qualitativas, caso alterem a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
Assinale a alternativa que não contém uma variação quantitativa diminutiva, pertencente ao grupo de Uso de Bens, Serviços e Consumo de Capital Fixo.
Material de Consumo.
Depreciação.
Amortização.
Exaustão.
Material Permanente.
O Resultado Patrimonial do Exercício é apurado pela diferença entre as Variações Ativas e as Variações Passivas e representa as alterações patrimoniais do exercício que podem se apresentar como:
Superávit patrimonial: variação ativa maior que variação passiva.
Déficit patrimonial: variação ativa menor que variação passiva.
Situação patrimonial nula: variação ativa igual a variação passiva.
Todas as alternativas estão corretas.
O resultado aumentativo do exercício inclui as contas representativas dos recursos auferidos na gestão, que são debitadas a cada aumento do seu saldo.
Assinale a alternativa que não contém uma variação patrimonial aumentativa.
Impostos.
Taxas.
Contribuições.
Operações de Crédito.
Venda de Mercadorias.
É uma variação patrimonial ativa quantitativa independente da execução orçamentária:
recebimento de receita tributária.
reconhecimento de passivo permanente.
inscrição de dívida ativa.
recebimento de receita de dívida ativa.
pagamento de restas a pagar.
As contas de variações ativas e do ativo são creditadas pelo aumento e debitadas pela diminuição de saldo.



