







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No modelo CAPM, o mercado em equilíbrio pressupõe simetria de informações entre os agentes, racionalidade econômica, expectativas heterogêneas quanto à distribuição conjunta dos retornos e custo de transação igual a zero.
Uma ação é um título de renda variável e está sujeita a dois tipos distintos de riscos: o risco inerente à ação e o risco de mercado. O risco inerente à ação pode ser reduzido pelos investidores através da diversificação da carteira de títulos. Já o risco de mercado não pode ser eliminado pela diversificação, logo é denominado de risco não diversificável. Podemos mensurar o risco não diversificável de um ativo através de um modelo que fornece um índice de risco. Assinale a alternativa que apresenta os nomes do modelo e do índice, respectivamente:
CAPM e Índice Alfa.
CAPM e Índice Beta.
Black-Scholes e Índice Alfa.
Black-Scholes e Índice Beta.
Black-Scholes e Índice de Sharpe.
O risco de mercado de um título X é consequência da(s)
diversificação excessiva do portfólio.
influência das flutuações do mercado sobre o retorno de X.
falta de liquidez no mercado para a colocação de X.
possibilidade de investir em um ativo sem risco.
características específicas de X, tornando-o volátil.
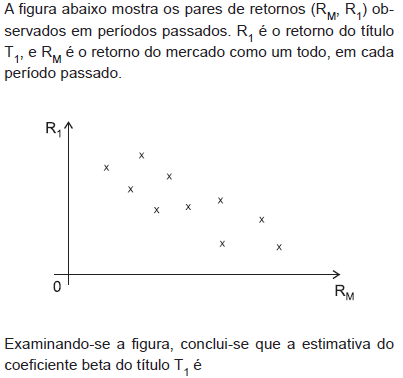
neutra
zero
positiva
indiferente
negativa
Uma alternativa ao teste do CAPM, a APT (arbitrage pricing theory), pressupõe que o mercado é perfeitamente competitivo e que não há custos de transação. Além disso, adota a hipótese de que os investidores têm crença homogênea de que o retorno dos ativos é função linear dos diversos fatores considerados.
O método CAPM (capital asset pricing model), que tem como principal preocupação o risco não-diversificável, adota por hipótese que, em situação de equilíbrio do mercado, as taxas de retorno de todos os ativos sem risco ocorrem em função da sua covariância em relação ao ativo de maior risco.
O beta da ação da JANGOLAT é de 0,9, considerando uma taxa livre de risco e um prêmio de risco de mercado de, 6% a.a e 8% a.a respectivamente, pode afirmar que o retorno exigido anual de sua ação será de
7,8%.
13,2%
8,5%.
14,0%
12,0%.
Um dos principais resultados do CAPM (capital asset pricing model) é o de que, em equilíbrio, a carteira de mercado é eficiente. Isso significa que a carteira de mercado
está sempre situada na fronteira eficiente.
contém ativos numa combinação com o menor risco possível, entre todas as carteiras de mínimo risco.
contém ativos numa combinação com o maior retorno esperado possível, entre todas as carteiras de mínimo risco.
não é completamente diversificada.
tem beta igual a zero.
De acordo com o modelo CAPM, foram calculados os betas das ações das empresas Gama e Zeta, cujos valores são respectivamente iguais a 1,3 e 0,8. Sabe-se que a taxa livre de risco é igual a 8% e que a taxa de retorno média do mercado é 17%. Considere uma carteira com as seguintes proporções: 30% de ações da empresa Gama e 70% de ações da empresa Zeta. O retorno esperado e o beta dessa carteira são iguais a
Com base no modelo CAPM (Capital Asset Pricing Model) assinale a alternativa correta.
Um ativo livre de risco possui Beta negativo.
A Carteira de Mercado possui Beta = 0.
Quanto maior o Beta de um ativo maior seu risco.
O modelo não estabelece nenhuma relação entre risco e retorno esperado.
Quanto maior o Beta de um ativo menor seu risco.
Uma maneira pela qual é possível estimar o valor patrimonial de uma empresa é usar o modelo de Gordon, no qual o valor patrimonial será dado por meio do fluxo de caixa de crescimento perpétuo:
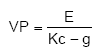
onde VP é o valor patrimonial, E é o Dividendo do Exercício seguinte, Kc é a taxa de retorno exigida pelo investidor e g é a taxa de crescimento dos dividendos.
Esse modelo, denominado de modelo de Gordon, é um modelo simplificador. Uma das críticas a este modelo é:
No modelo de formação de preços para bens de capital — capital asset pricing model (CAPM)—, que utiliza a variância como uma medida de risco do investimento, a taxa de retorno esperada é tanto maior quanto maior for a constante beta que mensura o risco não-diversificável do ativo.
Considere uma empresa que possua caixa em excesso e que não recorra a financiamentos. Em vez de distribuir dividendos, a empresa decide usar o caixa em excesso para realizar um projeto. Observe as afirmativas abaixo em relação à situação descrita:
I - A taxa de desconto do projeto deve ser o retorno esperado de um ativo financeiro de risco comparável.
II - Do ponto de vista da empresa, o retorno esperado da empresa é o custo de capital próprio.
III - O retorno esperado da empresa pode ser encontrado utilizando-se os modelos CAPM (Capital Asset Pricing Model) ou APT (Arbitrage Princing Theory).
Assinale a alternativa correta:
apenas a afirmativa I está correta;
apenas a afirmativa II está correta;
apenas as afirmativas I e II estão corretas;
apenas as afirmativas II e III estão corretas;
todas as afirmativas estão corretas.
O modelo de formação de preços para bens de capital (capital asset pricing model — CAPM) permite a consideração da existência de risco acrescentando-se um prêmio à taxa de desconto.
Para que seja válida a equação da linha de mercado de títulos, no modelo de formação de preços de ativos (CAPM), exerce papel crucial a hipótese de que os investidores:
fazem as mesmas estimativas de retornos esperados e variâncias de retornos das alternativas disponíveis.
podem tanto captar quanto aplicar fundos à taxa livre de risco.
se comportam como se não fossem capazes de afetar os preços de mercado com suas compras ou vendas de títulos.
selecionam carteiras de acordo com o critério média-variância.
não pagam imposto de renda sobre ganhos obtidos com a compra e venda de títulos.



