Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere por simplificação que o sistema de equações simultâneas, a seguir, é adequado para representar, sinteticamente, a espiral de preços e salários de uma economia:
{w=α2p+α3d+e1p=β2w+e2 modelo 2modelo 1
onde w =variação no salário e p=variação no preço são variáveis endógenas; d=taxa de desemprego é variável exógena; e1 e e2 são erros aleatórios com média zero, variância constante, não autocorrelacionados e Cov(e1, e2)=0.
Mantendo as demais hipóteses do Modelo Clássico de Regressão linear, considerando apenas as comparações entre os estimadores de Mínimos Quadrados Ordinários (MQO), Mínimos Quadrados Indiretos (MQI), Variáveis Instrumentais (VI) e Mínimos Quadrados em 2 Estágios (MQ2E), analise as proposições e assinale (V) para verdadeira e (F) para falsa.
( ) O estimador de MQO produzirá coeficientes viesados, inconsistentes e ineficientes de β2 do modelo 2.
( ) Quando p e d forem independentes entre sí, o estimador de MQO produzirá um estimador eficiente do parâmetro α3 do modelo 1.
( ) O parâmetro β2 do modelo 2 poderá ser estimado de maneira consistente apenas por MQ2E já que a equação do modelo 2 é sobre-identificada.
( ) Para o modelo 2, os estimadores de MQI, VI e MQ2E produzirão os mesmos resultados para o parâmetro β2 quando usamos a variável d como instrumento para w.
( ) A equação do modelo 1 tem as condições necessárias e suficientes para ser exatamente identificada.
Assinale a alternativa correta, de cima para baixo.
( ) V – V – F – V – V
( ) F – V – F – V – F
( ) V – F – F – V – F
( ) V – F – F – F – F
( ) F – F – V – V – V
Nos modelos em que aparecem valores defasados da variável dependente no segundo membro — cujo exemplo mais simples é Yt=α+βYt−1+εp em que os distúrbios εt são serialmente independentes —, as consequências de se utilizar os estimadores de mínimos quadrados para o caso de violação da independência entre o distúrbio e a variável explicativa é a possibilidade de obtenção de estimativas viesadas e perda de eficiência.
Certo
Errado
O relacionamento entre as taxas de juros de curto e de longo prazos ilustra como as variáveis se ajustam a qualquer discrepância do relacionamento de equilíbrio de longo prazo, exemplificando variáveis cointegradas cujas trajetórias temporais são influenciadas pela extensão do desvio do equilíbrio de longo prazo.
Certo
Errado
Se as informações de xt e xt –1 forem altamente correlacionadas, então o teste de estacionariedade ADF (augmented Dickey-Fuller) será falho.
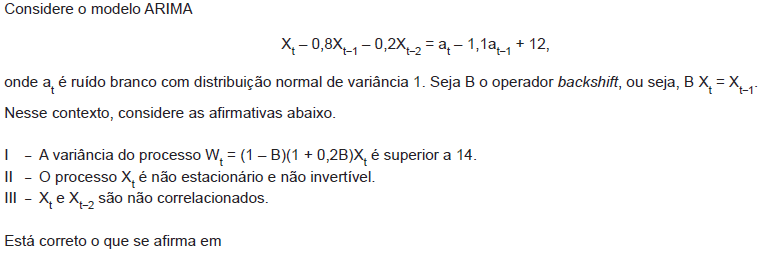
II, apenas
I e II, apenas
I e III, apenas
II e III, apenas
I, II e III
Em um processo estocástico gaussiano, uma série temporal é dita estritamente estacionária se a sua média for constante e a sua função de autocovariância depender da defasagem temporal.
Certo
Errado
A função de autocorrelação e a função de autocorrelação parcial permitem avaliar a qualidade do ajuste e decidir sobre a ordem do modelo a ser empregado.
A diferença entre um modelo ARIMA e um modelo SARIMA é a sazonalidade presente nos dados.
Ao se aplicar um modelo de tendência, cujo tempo é utilizado como variável explicativa em um modelo de regressão linear, deve-se utilizar o teste de Durbin-Watson para verificar a autocorrelação serial dos resíduos.
As principais variáveis macroeconômicas, como produto interno bruto (PIB), oferta de moeda e índice de preços possuem, em geral, alguma tendência. Por isso, se uma série econômica qualquer possuir raiz unitária pelo teste Augmented Dickey-Fuller (ADF), é correto afirmar que essa série será estacionária.
Há sazonalidade de período anual numa série temporal de dados mensais de produção. Logo,
é preciso substituir a tendência linear pela logarítmica.
para dessazonalizar, é preciso calcular as variações percentuais dos dados de cada mês em relação aos de seis meses anteriores.
a variação percentual do dado de um mês, em relação ao dado de doze meses antes, não deve apresentar sazonalidade.
a correção da sazonalidade deve ser realizada somando- se os dados trimestralmente.
as variações percentuais entre dados consecutivos mensais não apresentam sazonalidade.