







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A prática fraudulenta em que itens da planilha contratual com preços baixos ou pouco lucrativos têm seus quantitativos reduzidos ou suprimidos, ou quando serviços com preços acima do de mercado tem seus quantitativos aumentados, e/ou a combinação de ambos é denominada de:
Jogo de planilha.
Engenharia de valor.
Planejamento estratégico.
Aditivo contratual.
Medição acumulada.
O cronograma físico-financeiro de uma obra de infraestrutura está apresentado abaixo de forma resumida.

De acordo com as informações acima, o primeiro trimestre representa, percentualmente, quanto dos custos totais da obra?
17%
20%
54%
69%
70%
Durante a fase inicial de planejamento de uma obra pública, o engenheiro responsável necessita apresentar uma avaliação rápida do valor provável do empreendimento para subsidiar estudos de viabilidade. Para isso, utiliza apenas dados históricos, indicadores paramétricos e comparações com projetos similares.
De acordo com a terminologia adotada na engenharia de custos e nas práticas de orçamento de obras, o documento produzido nessa situação é classificado como:
Estimativa de Custo.
Custos Indiretos.
Orçamento Analítico.
Orçamento Executivo.
Orçamento Sintético.
Na elaboração do orçamento de referência de uma obra pública do IFSC, o corpo técnico adotou o SINAPI como sistema de referência. Para um serviço, o custo unitário de referência (sem BDI) é de R$ 85,00/m2, e o BDI adotado para o empreendimento é de 22,5%. Considerando o Decreto nº 11.462/2023 e as diretrizes do Acórdão TCU nº 2.622/2013, o preço unitário de referência do serviço, com BDI, é
R$ 107,50/m2 (soma direta de ).
R$ 104,13/m2 ().
R$ 103,70/m2 ().
R$ 104,38/m2.
R$ 102,00/m2.
Na elaboração de orçamento de obras públicas, a composição de custos unitários baseia-se fundamentalmente na soma de
impostos e taxas administrativas.
encargos sociais e tributos federais.
equipamentos e materiais estocados.
mão de obra, materiais e equipamentos.
despesas indiretas e lucro presumido.
Taxa de rateio da administração central, taxa de risco e taxa de lucro são exemplos de itens que deverão ser evidenciados na composição dos benefícios e despesas indiretas (BDI).
Certo
Errado
Durante a elaboração do orçamento de uma obra, é necessário calcular corretamente os custos de cada serviço, considerando materiais, mão de obra, equipamentos e encargos. O custo unitário é um dos principais parâmetros para esse cálculo, sendo fundamental para a composição do orçamento global. Nesse sentido, o custo unitário corresponde:
Apenas ao custo da mão de obra.
Apenas ao custo dos materiais.
À soma dos custos diretos, excluindo encargos.
Ao valor necessário para executar uma unidade do serviço, incluindo insumos e encargos.
Somente ao custo administrativo.
O levantamento quantitativo é uma etapa indispensável na elaboração de orçamentos de obras, pois consiste na identificação e mensuração detalhada de todos os serviços previstos nos projetos. Quando realizado de forma inadequada, pode comprometer a estimativa financeira. Assim, o principal objetivo do levantamento quantitativo é:
Definir o lucro do construtor.
Determinar os impostos da obra.
Quantificar corretamente os serviços a serem executados.
Estimar a produtividade da equipe.
Elaborar o cronograma físico.
O que é a planilha orçamentária em um orçamento na construção civil?
Documento que descreve a sequência de etapas da obra.
Lista de preços de materiais e serviços.
Levantamento de quantidades dos itens da obra.
Estimativa dos custos indiretos da obra.
Análise detalhada dos métodos construtivos.
Acerca da gestão de obras, julgue o seguinte item.
O BDI (benefícios e despesas indiretas) é uma taxa que deve incidir sobre o custo direto para cobrir a margem de lucro, impostos e custos de administração central.
Certo
Errado
Julgue o item a seguir, relativo a indicadores de desempenho em gestão de projetos.
Em projetos multidisciplinares, a variação de prazo medida em unidades monetárias deve ser interpretada como ganho ou perda financeira direta para o caixa da empresa.
Certo
Errado
Para aquisição de um nível a laser, uma empresa de engenharia contratou financiamento de R$ 50.000,00 pelo Sistema de Prestação Constante (Price), em 4 prestações mensais, iguais e consecutivas, à taxa de juros de 5% ao mês. A planilha parcial de evolução da dívida está apresentada abaixo:
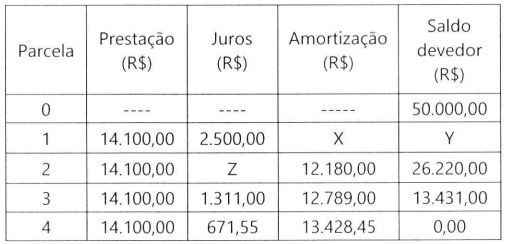
Considerando os dados apresentados, os valores de X, Y e Z são, respectivamente:
11.500,00 - 38.500,00 - 1.875,00.
11.500,00 - 38.500,00 - 1.925,00.
11.600,00 - 38.400,00 - 1.875,00.
11.600,00 - 38.400,00 - 1.920,00.
12.180,00 - 37.820,00 - 1.920,00.
Os encargos sociais constituem despesa indireta e devem ser incluídos no BDI.
Certo
Errado
Uma argamassa de revestimento de parede com traço, em massa, de 1 : 0,5 : 9 (cimento : cal : areia), tem relação água/cimento igual a 0,85. Considere o preço do cimento Portland de 0,85 R$/kg; da cal de 1,00 R$/kg; e da areia de 0,25 R$/kg. Sabendo que o consumo de cimento dessa argamassa é de 150 kg/m³, considerando apenas o custo com os materiais e desconsiderando o custo com a água, qual é o custo, por m³, de argamassa?
R$ 420,00
R$ 460,00
R$ 540,00
R$ 600,00
R$ 720,00
O BDI (Benefícios e Despesas Indiretas) é utilizado para:
Calcular apenas o lucro da obra.
Acrescentar despesas indiretas e lucro ao custo direto.
Reduzir o custo total da construção.
Definir somente os impostos municipais.
Estimar exclusivamente a depreciação de máquinas e equipamentos pesados utilizados na obra.
Sobre os conceitos fundamentais de orçamento de obras, julgue as assertivas a seguir como verdadeiras (V) ou falsas (F):
( ) O orçamento de uma obra é elaborado com base no projeto, nas especificações técnicas e no levantamento de quantidades dos serviços, sendo sua precisão diretamente relacionada ao nível de detalhamento das informações disponíveis.
( ) O orçamento sintético apresenta apenas os custos totais por etapa ou serviço, sem detalhar a composição unitária de cada item, sendo utilizado nas fases iniciais de viabilidade do empreendimento.
( ) A composição de custo unitário de um serviço é formada exclusivamente pelos custos de materiais e mão de obra direta, não sendo permitida a inclusão de equipamentos nem de encargos sociais.
( ) O BDI (Benefícios e Despesas Indiretas) é um percentual aplicado sobre os custos diretos da obra e engloba, entre outros itens, as despesas administrativas, os tributos e o lucro do construtor.
( ) Em obras públicas, o orçamento detalhado é exigência legal, devendo ser elaborado com base em composições de custos unitários e sistemas de referência de preços reconhecidos, como o SINAPI.
Após análise, conclui-se que a sequência correta é:
V – F – F – V – F.
F – V – V – F – V.
V – V – V – F – F.
V – V – F – V – V.
F – F – V – V – V.
Determinado órgão público elabora a planilha orçamentária de obra de construção de escola pública municipal. Sobre os componentes e parâmetros desse orçamento, assinale a alternativa CORRETA.
Considera o custo do canteiro de obras como item dispensável da planilha orçamentária, devendo o contratado absorvê-lo no preço final ofertado por meio de suas reservas técnicas próprias.
Adota a planilha sintética como peça final do orçamento, dispensando a composição analítica dos custos unitários e a memória de cálculo dos quantitativos levantados pelo profissional da engenharia.
Equipara os encargos sociais da mão de obra à categoria de custo indireto da obra, retirando-lhes a vinculação aos serviços diretamente executados pelos operários no canteiro de obras da edificação.
Aplica o mesmo percentual de Benefício e Despesas Indiretas (BDI) para a aquisição de equipamentos de grande vulto e para os serviços de engenharia contratados, dispensando a diferenciação por natureza do item.
Estrutura a planilha em serviços, com indicação de unidade, quantidade, custo unitário e custo parcial de cada item, conforme os quantitativos e critérios técnicos adotados no projeto.
Determinada obra de infraestrutura tem cronograma apresentado abaixo de forma resumida.
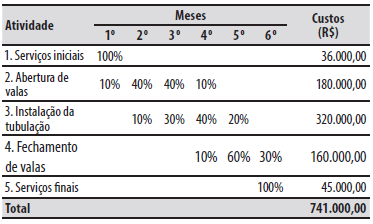
Assinale a alternativa correta em relação ao exposto.
O mês de menor valor de desembolso será o 1º mês.
O desembolso no segundo mês representa aproximadamente 21% do custo total da obra.
O serviço de fechamento de valas representa aproximadamente 24% do custo total da obra.
A atividade 4 só terá início após finalizado o serviço de abertura de valas.
O serviço de instalação da tubulação representa aproximadamente 89% do custo total da obra.
A Tabela 1 a seguir apresenta a distribuição dos custos de uma obra de pavimentação asfáltica ao longo de seu cronograma físico-financeiro.
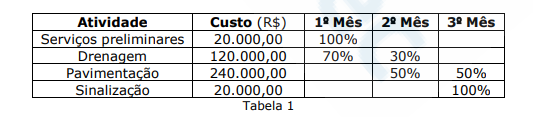
Considerando que os custos de cada atividade ocorrem proporcionalmente ao avanço físico previsto para cada mês, assinale a alternativa que indica o percentual do custo total já desembolsado após transcorridos dois terços do prazo da obra.
60%.
65%.
70%.
75%.
O planejamento e a orçamento são instrumentos fundamentais para garantir a eficiência, o controle social e a transparência na gestão de obras públicas. No setor público, as decisões técnicas devem estar estritamente vinculadas às peças orçamentárias (PPA, LDO e LOA) e aos princípios constitucionais da Administração Pública. Com base nos princípios de planejamento, orçamento público e transparência aplicados à contratação e à execução de obras de engenharia, assinale a alternativa correta.
O princípio da anualidade orçamentária impede que obras públicas com duração prevista superior a 12 meses tenham seus empenhos inscritos em Restos a Pagar, exigindo que o contrato de engenharia seja integralmente liquidado e pago dentro do mesmo exercício financeiro de sua assinatura.
De acordo com o princípio da transparência e as diretrizes do TCU, a divulgação integral de projetos básicos, termos aditivos e relatórios diários de obras é obrigatória, com exceção das composições de custos unitários e detalhamento do BDI, que devem ser mantidos sob sigilo comercial para proteger a empreiteira contratada.
Nenhuma obra pública de engenharia poderá ser licitada sem que haja projeto de engenharia aprovado e previsão de recursos orçamentários que assegurem o pagamento das obrigações decorrentes dos serviços a serem executados no exercício financeiro corrente, sob pena de nulidade do certame e responsabilização do gestor.
O princípio da unidade permite que o engenheiro fiscal remaneje livremente recursos orçamentários de uma dotação destinada à pavimentação urbana para suprir o estouro de custos na reforma de uma creche municipal, por exemplo, desde que ambas as obras pertençam à mesma secretária e tenham interesse público justificado.



