







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre os conceitos fundamentais de orçamento de obras, julgue as assertivas a seguir como verdadeiras (V) ou falsas (F):
( ) O orçamento de uma obra é elaborado com base no projeto, nas especificações técnicas e no levantamento de quantidades dos serviços, sendo sua precisão diretamente relacionada ao nível de detalhamento das informações disponíveis.
( ) O orçamento sintético apresenta apenas os custos totais por etapa ou serviço, sem detalhar a composição unitária de cada item, sendo utilizado nas fases iniciais de viabilidade do empreendimento.
( ) A composição de custo unitário de um serviço é formada exclusivamente pelos custos de materiais e mão de obra direta, não sendo permitida a inclusão de equipamentos nem de encargos sociais.
( ) O BDI (Benefícios e Despesas Indiretas) é um percentual aplicado sobre os custos diretos da obra e engloba, entre outros itens, as despesas administrativas, os tributos e o lucro do construtor.
( ) Em obras públicas, o orçamento detalhado é exigência legal, devendo ser elaborado com base em composições de custos unitários e sistemas de referência de preços reconhecidos, como o SINAPI.
Após análise, conclui-se que a sequência correta é:
V – F – F – V – F.
F – V – V – F – V.
V – V – V – F – F.
V – V – F – V – V.
F – F – V – V – V.
Determinado órgão público elabora a planilha orçamentária de obra de construção de escola pública municipal. Sobre os componentes e parâmetros desse orçamento, assinale a alternativa CORRETA.
Considera o custo do canteiro de obras como item dispensável da planilha orçamentária, devendo o contratado absorvê-lo no preço final ofertado por meio de suas reservas técnicas próprias.
Adota a planilha sintética como peça final do orçamento, dispensando a composição analítica dos custos unitários e a memória de cálculo dos quantitativos levantados pelo profissional da engenharia.
Equipara os encargos sociais da mão de obra à categoria de custo indireto da obra, retirando-lhes a vinculação aos serviços diretamente executados pelos operários no canteiro de obras da edificação.
Aplica o mesmo percentual de Benefício e Despesas Indiretas (BDI) para a aquisição de equipamentos de grande vulto e para os serviços de engenharia contratados, dispensando a diferenciação por natureza do item.
Estrutura a planilha em serviços, com indicação de unidade, quantidade, custo unitário e custo parcial de cada item, conforme os quantitativos e critérios técnicos adotados no projeto.
Determinada obra de infraestrutura tem cronograma apresentado abaixo de forma resumida.
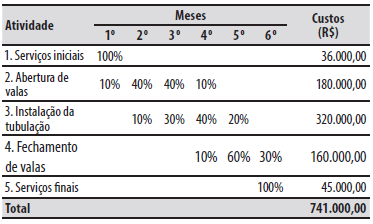
Assinale a alternativa correta em relação ao exposto.
O mês de menor valor de desembolso será o 1º mês.
O desembolso no segundo mês representa aproximadamente 21% do custo total da obra.
O serviço de fechamento de valas representa aproximadamente 24% do custo total da obra.
A atividade 4 só terá início após finalizado o serviço de abertura de valas.
O serviço de instalação da tubulação representa aproximadamente 89% do custo total da obra.
A Tabela 1 a seguir apresenta a distribuição dos custos de uma obra de pavimentação asfáltica ao longo de seu cronograma físico-financeiro.
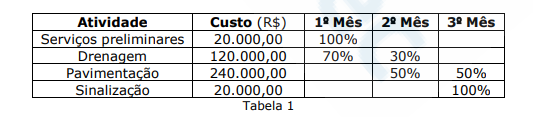
Considerando que os custos de cada atividade ocorrem proporcionalmente ao avanço físico previsto para cada mês, assinale a alternativa que indica o percentual do custo total já desembolsado após transcorridos dois terços do prazo da obra.
60%.
65%.
70%.
75%.
O planejamento e a orçamento são instrumentos fundamentais para garantir a eficiência, o controle social e a transparência na gestão de obras públicas. No setor público, as decisões técnicas devem estar estritamente vinculadas às peças orçamentárias (PPA, LDO e LOA) e aos princípios constitucionais da Administração Pública. Com base nos princípios de planejamento, orçamento público e transparência aplicados à contratação e à execução de obras de engenharia, assinale a alternativa correta.
O princípio da anualidade orçamentária impede que obras públicas com duração prevista superior a 12 meses tenham seus empenhos inscritos em Restos a Pagar, exigindo que o contrato de engenharia seja integralmente liquidado e pago dentro do mesmo exercício financeiro de sua assinatura.
De acordo com o princípio da transparência e as diretrizes do TCU, a divulgação integral de projetos básicos, termos aditivos e relatórios diários de obras é obrigatória, com exceção das composições de custos unitários e detalhamento do BDI, que devem ser mantidos sob sigilo comercial para proteger a empreiteira contratada.
Nenhuma obra pública de engenharia poderá ser licitada sem que haja projeto de engenharia aprovado e previsão de recursos orçamentários que assegurem o pagamento das obrigações decorrentes dos serviços a serem executados no exercício financeiro corrente, sob pena de nulidade do certame e responsabilização do gestor.
O princípio da unidade permite que o engenheiro fiscal remaneje livremente recursos orçamentários de uma dotação destinada à pavimentação urbana para suprir o estouro de custos na reforma de uma creche municipal, por exemplo, desde que ambas as obras pertençam à mesma secretária e tenham interesse público justificado.
De acordo com o SINAPI, o agrupamento de serviços que apresenta os custos de uma obra por macro itens ou etapas (como infraestrutura e superestrutura) sem detalhar cada insumo é denominado:
Orçamento analítico.
Curva ABC de insumos.
Orçamento sintético.
Relatório de insumos.
BDI referencial.
Um engenheiro civil está elaborando o orçamento de uma obra pública de edificação e precisa calcular o Preço de Venda (PV) final de um serviço específico. Para isso, ele levantou o Custo Direto (CD) do serviço e definiu a taxa de Benefícios e Despesas Indiretas (BDI) aplicável. Considerando a metodologia de orçamentação usualmente aceita pelo Tribunal de Contas da União (TCU) e a engenharia de custos, o BDI tem a função de cobrir despesas que não podem ser apropriadas diretamente a um serviço específico, além de garantir o lucro da construtora. Diante desse contexto, ao estruturar a formação do preço de venda, é imperativo utilizar a fórmula correta que relaciona esses componentes para evitar subfaturamento ou sobrepreço.
Assinale a alternativa que apresenta a definição técnica CORRETA da composição do BDI ou sua aplicação no cálculo do Preço de Venda.
A taxa de BDI é composta apenas pelo lucro presumido da empresa e pelos impostos federais (PIS e COFINS), excluindo-se despesas com administração central que devem ser pagas como custos diretos na planilha orçamentária.
O BDI é calculado subtraindo-se os encargos sociais e trabalhistas do custo direto, garantindo que o lucro seja aplicado apenas sobre os materiais, conforme a fórmula PV = CD (1 - BDI100).
O BDI deve incidir exclusivamente sobre os custos de mão de obra e equipamentos, isentando os materiais de construção de sua aplicação para evitar a bitributação, resultando em PV = CD + BDI.
O BDI é uma taxa percentual aplicada sobre o custo direto da obra, composta por custos indiretos (administração central, custos financeiros, imprevistos), tributos sobre o faturamento e o lucro ou remuneração da construtora, resultando na fórmula PV = CD x (1 + BDI100).
O cálculo do preço de venda deve ser feito multiplicando-se o Custo Direto pela taxa de encargos sociais, sendo o BDI adicionado posteriormente como um valor fixo em reais, e não percentual, para cobrir despesas de mobilização.
Durante a elaboração do orçamento de uma residência unifamiliar, o técnico precisa determinar o custo total da construção antes da execução, considerando materiais, mão de obra e equipamentos.
O orçamento de uma obra tem como principal finalidade
estimar o custo global da construção, servindo de base para planejamento, licitação e controle.
definir o projeto arquitetônico e estrutural da edificação.
controlar o cronograma físico-financeiro da execução da obra.
determinar apenas o custo dos materiais de construção.
substituir o planejamento de obra e o cronograma de execução.
Para realizar o gerenciamento de obras na construção civil, é importante conhecer e entender sobre as diversas possibilidades de aferição, medição e pagamento das obras em função do regime de execução adotado. Em obras públicas, é comum a utilização do regime de execução conhecido como empreitada por preço unitário. Sobre esse regime, a forma de remuneração ocorre:
Através da determinação das quantidades efetivamente executadas e aferidas.
De acordo com as etapas concluídas.
Através de remuneração fixa mensal.
Por determinação das quantidades efetivas previstas no cronograma.
Através da determinação das quantidades percentuais previstas em cronograma.
No que se refere à análise orçamentária de obras públicas, assinale a opção correta.
A elaboração da curva ABC de serviços requer as composições de custos unitários, pois ela classifica, em ordem decrescente de relevância, todos os insumos da obra.
O orçamento sintético é composto pelas composições de custos unitários de todos os serviços da obra.
A produtividade apurada de 20 m²/h para um pintor na aplicação de fundo selador em parede corresponde ao índice, ou coeficiente de consumo, de 0,05 h/m².
Os benefícios e despesas indiretas (BDI) correspondem à taxa que agrega a remuneração do construtor, as despesas indiretas e os tributos incidentes, inclusive o imposto de renda pessoa jurídica.
Para profissionais mensalistas, os encargos sociais incidem sobre o custo operacional da mão de obra.
O BDI – Benefício de despesas indiretas é um componente essencial para formação do preço de venda de um serviço de engenharia.
Dentre os itens a seguir, assinale o que não deve ser incluído no cálculo do BDI.
RH de gestão técnica.
despesas financeiras.
Tributos.
Lucro.
Risco.
Num orçamento de reforma, será realizada a pintura interna com área total de 6.480 m². Sabe-se que serão necessárias 2 demãos de tinta nessa área e a especificação do fabricante da tinta apresenta rendimento de 12 m²/litro.
Assim, nesse orçamento, quantas latas de 18 litros serão necessárias?
30
54
60
300
600
Durante a elaboração de um orçamento detalhado de uma obra, o engenheiro desenvolve composições de custos unitários, identificando separadamente os insumos necessários para cada serviço, como mão de obra, materiais, equipamentos e produtividade das equipes.
Esse tipo de orçamento permite maior precisão na estimativa de custos e é amplamente utilizado na elaboração de planilhas orçamentárias para licitações de obras públicas.
O texto acima refere-se à definição de:
Orçamento paramétrico
Orçamento sintético
Orçamento analítico
Orçamento preliminar
Considere a seguinte afirmação acerca do processo de orçamentação usando ferramentas de Modelagem da Informação da Construção (BIM):
“Orçamentistas utilizam uma variedade de opções para alavancar o BIM no levantamento de quantitativos e para dar suporte ao processo de orçamentação.”
(EASTMAN, Chuck et al. Manual de BIM: Um guia de modelagem da informação da construção para arquitetos, engenheiros, gerentes, construtores e incorporadores. Porto Alegre: Bookman, 2014. 483 p. Revisão técnica: Eduardo Toledo dos Santos.)
Acerca das opções citadas acima, considere as afirmativas abaixo, atribuindo V para a(s) verdadeira(s) e F para a(s) falsa(s):
( ) Exportar quantitativos de objetos da edificação para um software de orçamentação como, por exemplo, o MS Excel.
( ) Conectar a ferramenta BIM diretamente ao software de orçamentação como, por exemplo, usando plug-ins.
( ) Usar uma ferramenta BIM de levantamento de quantitativos, capaz de importar dados de várias outras ferramentas BIM.
Assinale a sequência CORRETA:
V, V, V.
F, V, V.
V, F, V.
F, F, F.
Durante a elaboração do orçamento de uma obra hospitalar, o contratante solicita manipulação de quantitativos para reduzir artificialmente o custo e vencer licitação. Dessa forma, a postura CORRETA exigida pelo Código de Ética Profissional da Engenharia, deve ser:
Atender ao pedido, pois o cliente tem prioridade.
Ajustar os valores parcialmente, para não comprometer totalmente o orçamento.
Solicitar autorização judicial para decidir.
Recusar a prática, mantendo integridade técnica e ética, mesmo sob risco de perder o contrato.
Ignorar a manipulação, pois não afeta diretamente a execução física.
Um orçamento de obras preciso é uma ferramenta fundamental para o planejamento e a saúde financeira de qualquer empreendimento. De acordo com isso, assinale a alternativa que NÃO contenha um benefício de um orçamento bem elaborado.
Redução de custos e aumento da rentabilidade.
Permite ocultar gastos para fazer a obra parecer mais barata.
Maior controle em relação às fases da construção devido ao detalhamento das atividades.
Aumento da credibilidade do grupo de construtores perante o cliente.
Facilidade em tirar as dúvidas do cliente antes do início da construção em si.
Em determinado projeto, foi especificada cerâmica 50 cm × 50 cm, 1ª linha, assentada com argamassa de alta aderência e flexibilidade.
Para realização do orçamento, foi necessário verificar o quantitativo de argamassa, cujo fabricante recomenda o uso de 8 kg/m², bem como um acréscimo de 20% ao total, calculado para cobrir perdas, recortes e rodapés. A área total de cerâmica do projeto é de 725 m².
Sabendo que os sacos de argamassas são de 20 kg, quantos sacos devem ser orçados?
6
58
242
348
1.450
A planilha orçamentária detalha os componentes de custo que incidem na formação do preço dos serviços. Normalmente é expressa em colunas nomeadas como, EXCETO:
O código do serviço
A descrição do serviço
A unidade do serviço
O quantitativo do serviço
O preço estimado (média) do serviço
Orçamento sintético consiste em método de aferição de orçamento de obra ou de etapa realizada com a utilização de estimativas de valores de custos de obras com características semelhantes.
Certo
Errado
No orçamento de revitalização de um posto de saúde, será realizada a pintura externa num total de 12.960 m2. Para melhor acabamento, serão necessárias 3 demãos de tinta e a especificação do fabricante apresenta rendimento de 20 m2/
Dessa forma, no orçamento serão necessárias para a pintura externa desse posto de saúde quantas latas de 18 litros?
36
54
108
360
1080



