







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na avaliação do orçamento de referência dos projetos de obras e de serviços de engenharia, o concedente poderá utilizar a análise paramétrica do orçamento para aferição do valor do empreendimento ou de sua fração, no caso de obras de construção de novas unidades habitacionais com valores inferiores a R$ 30 milhões.
Certo
Errado
A análise paramétrica do orçamento de referência de obras e serviços de engenharia no âmbito de ações incluídas no Programa de Aceleração do Crescimento (Novo PAC) será aplicada nas contratações de remanescentes de obras e serviços de engenharia.
Certo
Errado
Durante a elaboração do orçamento de uma obra, um determinado serviço apresenta custo direto unitário de R$ 180,00. Os custos indiretos representam 20% do custo direto. Para a formação do preço de venda, adota-se um BDI de 30%, aplicado sobre o custo total do serviço. Com base nessas informações, o preço unitário de venda desse serviço, em reais, é de
R$ 234,00
R$ 252,00
R$ 280,80
R$ 312,00
No quadro a seguir é apresentado o cronograma físico financeiro executado e pago até o segundo mês de uma determinada obra:
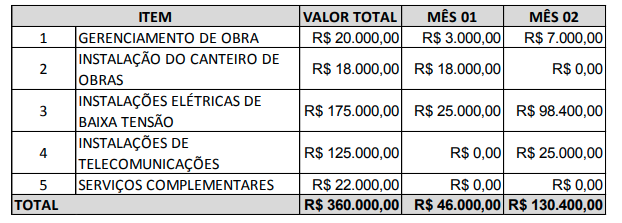
Considerando que, para a medição do MÊS 03, foram executados R$ 25.000,00 do item 03, R$ 49.000,00 do item 04, R$ 11.000,00 do item 05 e R$ 5.000,00 do item 01, assinale a alternativa que apresenta o percentual dos serviços executados na 3ª medição e o percentual total de serviços executados acumulados até a 3ª medição, respectivamente:
25% e 36%.
25% e 74%.
74% e 100%.
36% e 52%.
A construção do muro para uma residência requer os quantitativos de material e mão de obra indicados na tabela a seguir.
Item | Quantidade | Custo unitário (R$) |
Tijolos 29 x 19 x 9 | 600 | 0,90 / unidade |
Argamassa de cal e areia | 1,20 m3 | 200,00 / m3 |
Mão de obra de pedreiro | 32 horas | 20,00 / hora |
Mão de obra de servente | 24 horas | 15,00 / hora |
Considerando impostos de 10% sobre materiais e encargos adicionais de 25% pela mão de obra, o orçamento total para construção desse muro, considerando os itens mostrados na tabela, é de
R$1.780,00.
R$1.958,00.
R$2.075,00.
R$2.108,00.
R$2.225,00.
Um agente financeiro está analisando o caso de uma construtora que acabou de concluir três obras e está pleiteando um reajuste, por motivos do aumento de preços dos insumos utilizados nas obras. O contrato firmado permite essa negociação até um percentual máximo de 10% do valor contratual total das 3 obras. O setor de orçamentos desse agente ficou responsável por analisar os valores e balizar a resposta sobre o pleito da construtora. As obras denominadas OB1, OB2 e OB3 foram contratadas respectivamente por R$ 100 mil, R$ 180 mil e R$ 220 mil. O pleito da construtora foi de mais 9% na OB1, 10% na OB2 e 15% na OB3.
Após analisar o pleito da construtora, o agente financeiro concluiu que o reajuste é
viável, pois o valor solicitado está ultrapassando apenas 8,4% do previsto no contrato.
viável, pois o valor do reajuste solicitado é R$ 33 mil e está dentro do limite previsto.
inviável, pois o valor do reajuste solicitado ultrapassa em R$ 1 mil o valor máximo admitido.
inviável, pois o valor do reajuste solicitado representa 12% do total e ultrapassa o percentual máximo admitido.
inviável, pois o valor do reajuste solicitado vale R$ 7 mil além do previsto e ultrapassa o valor máximo admitido.
Para a licitação de uma obra é necessário a elaboração de projetos executivos e após a conclusão dos mesmos, deve ser elaborado o orçamento, com o objetivo de ter a melhor precisão possível do custo da construção.
Analise as afirmativas abaixo com relação ao tema “orçamentos” e respectivos conceitos.
I. Custos diretos: é a soma dos custos de todos insumos que se incorporam a cada serviço.
II. Insumos: são aqueles que não estão diretamente associados aos serviços de campo em si.
III. Composições unitárias: são grupos de insumos, com suas quantidades e custos, necessários para se executar uma unidade física, de cada serviço da obra.
IV. BDI (Benefícios e Despesas Indiretas): é o fator de majoração expresso em percentual, a ser aplicado ao custo direto para obtenção do preço de venda.
Estão corretas apenas as afirmativas
I e IV.
II e III.
I, II e IV.
I, III e IV.
Nas contratações no regime de execução da empreitada por preço global, é vedada a adoção de sistemática de medição e pagamento associada à execução de etapas do cronograma físico-financeiro vinculadas ao cumprimento de metas de resultado.
Certo
Errado
Na elaboração do orçamento de uma obra pública, o BDI (Benefícios e Despesas Indiretas) é um percentual aplicado sobre o custo direto. Qual dos itens abaixo NÃO deve compor o cálculo do BDI, devendo ser considerado custo direto?
Administração central.
Seguros e garantias.
Lucro.
Encargos sociais sobre a mão de obra de execução.
O fato de um Orçamento ser sujeito a flutuações de preços individuais dos insumos, alterações tributárias, evolução de métodos construtivos e diferentes cenários financeiros, reforçam o seu atributo intrínseco de:
Autenticidade.
Aproximação.
Especificidade.
Temporalidade.
Na classificação de um Orçamento, o custo por km de rodovia construída pode ser inserido, por grau de detalhamento ou precisão, no nível de:
Orçamento prévio.
Previsão de preço.
Estimativa de custo.
Orçamento preliminar.
Na elaboração de orçamentos de obras públicas, é comum a utilização de sistemas referenciais de custos para composição dos preços unitários dos serviços. Entre os principais sistemas utilizados no Brasil estão o SINAPI e o SICRO.
Considerando a aplicação desses sistemas na elaboração de orçamentos, assinale a alternativa correta.
O SINAPI e o SICRO são sistemas utilizados exclusivamente para definição do BDI das obras públicas.
O SINAPI é utilizado principalmente para obras de edificações e o SICRO é aplicado principalmente em obras de infraestrutura de transportes.
O SINAPI é aplicado apenas em obras privadas, enquanto o SICRO é utilizado exclusivamente em obras municipais.
O SINAPI e o SICRO são utilizados apenas para cálculo de quantitativos de serviços em projetos executivos.
O planejamento e o orçamento de obras públicas observam normas técnicas e legais específicas. Registre V, para as afirmativas verdadeiras, e F, para as falsas:
( ) O orçamento da obra pública compõe-se de custos diretos referentes a materiais e mão de obra, acrescidos do Benefício e Despesas Indiretas (BDI), conforme metodologia estabelecida em normas técnicas.
( ) A elaboração do orçamento de obra pública dispensa o estudo de viabilidade técnica, sendo possível iniciar a contratação sem a definição prévia das soluções de engenharia adotadas.
( ) O Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil (SINAPI) constitui referência de preços para a elaboração de orçamentos de obras e serviços de engenharia executados com recursos da União.
( ) A análise da curva ABC de insumos em obras públicas dispensa a hierarquização dos materiais por valor agregado, considerando os insumos na mesma classe de relevância orçamentária.
Após análise, assinale a alternativa que apresenta a sequência correta, de cima para baixo:
V, V, V, F.
V, V, F, F.
V, F, V, F.
F, V, F, V.
F, F, V, V.
Os custos em uma obra podem ser classificados em diretos ou indiretos. Assinale a opção que apresenta um exemplo de custo indireto.
Energia elétrica.
Mão de obra de pedreiro.
Aluguel de um equipamento.
Cimento para uma peça de concreto.
Peças de azulejo para revestimento.
A composição de custos organiza insumos e coeficientes para a formação do preço dos serviços de uma obra. Considerando esse processo, analise as afirmativas a seguir.
I.O custo unitário de um serviço resulta do somatório dos produtos dos coeficientes de consumo pelos preços dos respectivos insumos.
II.O custo horário de um equipamento considera as parcelas de propriedade e de operação, incluindo depreciação, juros e manutenção.
III.O custo total da obra corresponde ao custo direto dos serviços, do qual se exclui a taxa de Benefícios e Despesas Indiretas para a formação do preço.
Está correto o que se afirma em:
I e II apenas.
I, II e III.
I apenas.
I e III apenas.
II e III apenas.
Um fator muito importante na elaboração de orçamentos de obras é a utilização do conceito de produtividade. A produtividade é
menor tanto quanto menor é a Razão Unitária da Produção (RUP).
expressa como unidade de tempo por unidade de trabalho.
a incidência de cada insumo na execução de uma unidade do serviço.
a taxa de produção de uma pessoa, equipe ou equipamento produzida em um intervalo de tempo.
maior tanto quanto maior é a quantidade de tempo gasto na realização da tarefa.
Segundo a metodologia do SINAPI, o tipo de orçamento que tem como objetivo embasar decisões sobre pendências, bem como solucionar dúvidas a respeito dos gastos requeridos para a execução de um empreendimento, é denominado orçamento
referencial.
executivo.
sintético.
analítico.
pericial.
Na elaboração de um orçamento de obra pública, é necessário calcular o BDI. Sobre o BDI, segundo as boas práticas e normas técnicas, analise as assertivas abaixo:
I. Substitui os custos diretos da planilha orçamentária.
II. Contempla tributos, despesas indiretas, seguros, riscos e remuneração do construtor.
III. Deve ser calculado como um percentual fixo de 25% em qualquer tipo de obra.
IV. Corresponde exclusivamente ao custo de mão de obra indireta.
Quais estão corretas?
Apenas II.
Apenas I e II.
Apenas III e IV.
Apenas I, II e IV.
I, II, III e IV.
Uma empresa de engenharia está participando de uma licitação para execução de uma obra pública e precisa apresentar sua planilha orçamentária completa. Nesse processo, o cálculo do BDI (Benefícios e Despesas Indiretas) é essencial para compor o preço final da proposta. O BDI inclui, entre outros elementos,
os custos diretos de mão de obra e materiais.
as despesas com aluguel de equipamentos de produção.
os custos de administração central, tributos, riscos e lucro.
os custos de transporte de materiais.
Os custos em uma obra podem ser divididos em custos diretos e custos indiretos.
Um item de custo indireto em uma obra é o de
encargos complementares.
administração central.
encargos sociais.
equipamentos.
materiais.



