







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Regime de empreitada integral caracteriza-se pela contratação da execução de obra ou serviço por preço certo de unidades determinadas.
Certo
Errado
Durante a elaboração do orçamento de uma obra pública, um engenheiro utilizou composições de custos do SINAPI (Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil) para calcular os custos diretos, obtendo o valor de R$ 800.000,00. Para a formação do preço de venda, foi adotado um BDI de 25%, composto por despesas indiretas, tributos e lucro. Com base nessas informações, o preço final da obra é:
R$ 900.000,00
R$ 950.000,00
R$ 1.000.000,00
R$ 1.050.000,00
R$ 1.100.000,00
A composição de custos unitários integra a elaboração do orçamento de uma obra de engenharia. Sobre o tema, analise as afirmativas a seguir:
I.A composição de custo unitário relaciona os insumos de materiais, mão de obra e equipamentos necessários à execução de uma unidade do serviço, com os respectivos consumos e preços de mercado.
II.O levantamento de quantitativos da obra deve ser realizado pelo contratante após a homologação do certame, com base na execução parcial dos serviços efetivamente medidos no canteiro de obras.
III.O Benefício e Despesas Indiretas incide sobre os custos diretos da obra e contempla despesas com administração central, riscos, lucro, tributos e demais encargos não vinculados aos serviços diretamente executados.
Está correto o que se afirma em:
I, II e III.
II apenas.
III apenas.
I e III apenas.
I e II apenas.
Na elaboração do orçamento de uma obra civil, o Preço de Venda (preço final cobrado pelo construtor) é obtido pela aplicação da taxa de BDI (Benefícios e Despesas Indiretas) sobre o Custo Direto total do empreendimento. Compreender a separação entre essas duas parcelas é fundamental para não cometer erros de cálculo.
Assinale a alternativa que apresenta EXCLUSIVAMENTE itens que compõem a taxa de BDI:
Areia, cimento e o salário do pedreiro.
Aluguel de betoneiras, compra de tijolos e o salário do mestre de obras.
Lucro da empresa construtora, impostos sobre o faturamento (como ISS, PIS e COFINS) e despesas financeiras.
Equipamentos de Proteção Individual (EPIs) dos operários, ferramentas manuais e escoramentos de madeira.
No gerenciamento de obras públicas, utilizam-se métricas de desempenho para monitorar o andamento dos contratos e identificar desvios em relação ao planejamento original. Se, ao final de um período de medição, o fiscal da obra constatar que o Índice de Desempenho de Custos (IDC) do projeto é igual a 0,85, essa métrica indica que:
A obra está gastando menos recursos do que o previsto para o trabalho realizado, gerando economia para o erário público.
O projeto apresenta um estouro de orçamento, o que significa que foi gasto R$ 1,00 para cada R$ 0,85 de valor efetivamente entregue (agregado).
O cronograma físico está adiantado em exatamente 15% em relação ao planejado no cronograma de Gantt.
A planilha de custos diretos da obra foi superfaturada por meio da prática ilegal chamada "jogo de planilha".
Para a obra de um hospital público, é necessário calcular a quantidade e o custo do d mento necessário para a produçao de 16,65 m3 de concreto. Considerando que a massa de cimento necessária para a produção de 16,65 m³ é 5000 kg e o preço posto obra para o cimento é de R$ 50 por saco de 50 kg, o número de sacos de cimento e o custo total de cimento necessário para a produção de 16,65 m³ de concreto são, respectivamente,
17 sacos e R$ 850,00.
50 sacos e R$ 2.500,00.
200 sacos e R$ 10.000,00.
100 sacos e R$ 5.000,00.
1 000 sacos e R$ 50.000,00.
Na fase interna de uma licitação de obra pública, a equipe técnica elabora o orçamento-base a partir do projeto e de sistemas referenciais de custos, como o Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil (Sinapi), definindo o valor estimado que orientará a contratação. Diante dessa etapa de planejamento, assinale a alternativa correta.
O preço de referência da obra corresponde ao custo direto dos serviços, sem a inclusão da taxa de Benefícios e Despesas Indiretas no valor estimado da contratação.
A elaboração do orçamento-base dispensa a planilha de composição, bastando a estimativa por área construída na fase interna da licitação.
Os encargos sociais integram a taxa de Benefícios e Despesas Indiretas, e não a composição do custo horário da mão de obra dos serviços.
O orçamento-base apoia-se, em regra, nos custos de referenciais oficiais, como o Sinapi, acrescidos da taxa de Benefícios e Despesas Indiretas.
A taxa de Benefícios e Despesas Indiretas incide sobre a mão de obra direta, sem alcançar os materiais e os equipamentos da composição do serviço.
Sobre os atributos de um orçamento de obras, avalie as afirmações a seguir:
I - Todo orçamento é aproximado, baseado em previsões e estimativas. Não se deve esperar que seja exato, porém, necessita ser preciso.
II - Todo orçamento é específico e decorrente de características particulares como o porte da empresa apta a realizar a obra e as condições locais.
III - O orçamento representa a projeção dos recursos necessários para a execução de uma obra em determinado momento, sendo, portanto, irreajustável.
Está correto o que se afirma em:
Apenas I.
Apenas II.
Apenas I e II.
Apenas II e III.
I, II e III.
No orçamento de obras de engenharia, o custo direto corresponde aos gastos diretamente vinculados à execução de quais serviços?
Materiais, mão de obra e equipamentos aplicados diretamente na execução dos serviços.
Despesas administrativas, tributos e encargos financeiros.
Lucro da construtora e margem de risco do empreendimento.
Custos de financiamento e seguros obrigatórios da obra.
Apenas custos de mão de obra especializada.
Na engenharia de custos e gestão de obras, a montagem da planilha orçamentária requer a separação entre os custos diretos e a taxa de BDI (Benefícios e Despesas Indiretas). A respeito desses conceitos, assinale a alternativa CORRETA:
Os componentes de aplicação física e direta na estrutura, como cimento, aço, tijolos e a mão de obra operacional de campo, devem compor a taxa percentual de BDI da obra.
O valor percentual do BDI é fixo e imutável para qualquer tipologia de obra pública ou privada, independentemente do regime de desoneração da folha de pagamento da empresa.
Os salários da equipe técnica local, como engenheiros residentes, técnicos de segurança e apontadores alocados em tempo integral no canteiro de obras, integram o BDI como despesa indireta da matriz central da empresa.
O BDI constitui uma taxa percentual aplicada sobre o somatório dos custos diretos com a finalidade de prever os gastos com a administração central da empresa, os custos financeiros, seguros, garantias, tributos incidentes sobre o faturamento e a margem de lucro.
A representação gráfica da curva ABC em orçamentos correlaciona unicamente a sequência cronológica de execução das atividades, não possuindo vínculo com o impacto financeiro dos insumos.
Na elaboração de orçamento de obras públicas, a composição de custos unitários baseia-se fundamentalmente na soma de
impostos e taxas administrativas.
encargos sociais e tributos federais.
equipamentos e materiais estocados.
mão de obra, materiais e equipamentos.
despesas indiretas e lucro presumido.
Taxa de rateio da administração central, taxa de risco e taxa de lucro são exemplos de itens que deverão ser evidenciados na composição dos benefícios e despesas indiretas (BDI).
Certo
Errado
Durante a elaboração do orçamento de uma obra, é necessário calcular corretamente os custos de cada serviço, considerando materiais, mão de obra, equipamentos e encargos. O custo unitário é um dos principais parâmetros para esse cálculo, sendo fundamental para a composição do orçamento global. Nesse sentido, o custo unitário corresponde:
Apenas ao custo da mão de obra.
Apenas ao custo dos materiais.
À soma dos custos diretos, excluindo encargos.
Ao valor necessário para executar uma unidade do serviço, incluindo insumos e encargos.
Somente ao custo administrativo.
O levantamento quantitativo é uma etapa indispensável na elaboração de orçamentos de obras, pois consiste na identificação e mensuração detalhada de todos os serviços previstos nos projetos. Quando realizado de forma inadequada, pode comprometer a estimativa financeira. Assim, o principal objetivo do levantamento quantitativo é:
Definir o lucro do construtor.
Determinar os impostos da obra.
Quantificar corretamente os serviços a serem executados.
Estimar a produtividade da equipe.
Elaborar o cronograma físico.
O que é a planilha orçamentária em um orçamento na construção civil?
Documento que descreve a sequência de etapas da obra.
Lista de preços de materiais e serviços.
Levantamento de quantidades dos itens da obra.
Estimativa dos custos indiretos da obra.
Análise detalhada dos métodos construtivos.
Acerca da gestão de obras, julgue o seguinte item.
O BDI (benefícios e despesas indiretas) é uma taxa que deve incidir sobre o custo direto para cobrir a margem de lucro, impostos e custos de administração central.
Certo
Errado
Para aquisição de um nível a laser, uma empresa de engenharia contratou financiamento de R$ 50.000,00 pelo Sistema de Prestação Constante (Price), em 4 prestações mensais, iguais e consecutivas, à taxa de juros de 5% ao mês. A planilha parcial de evolução da dívida está apresentada abaixo:
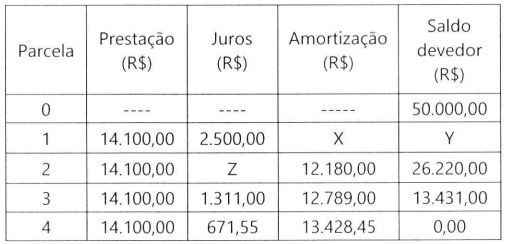
Considerando os dados apresentados, os valores de X, Y e Z são, respectivamente:
11.500,00 - 38.500,00 - 1.875,00.
11.500,00 - 38.500,00 - 1.925,00.
11.600,00 - 38.400,00 - 1.875,00.
11.600,00 - 38.400,00 - 1.920,00.
12.180,00 - 37.820,00 - 1.920,00.
Os encargos sociais constituem despesa indireta e devem ser incluídos no BDI.
Certo
Errado
Uma argamassa de revestimento de parede com traço, em massa, de 1 : 0,5 : 9 (cimento : cal : areia), tem relação água/cimento igual a 0,85. Considere o preço do cimento Portland de 0,85 R$/kg; da cal de 1,00 R$/kg; e da areia de 0,25 R$/kg. Sabendo que o consumo de cimento dessa argamassa é de 150 kg/m³, considerando apenas o custo com os materiais e desconsiderando o custo com a água, qual é o custo, por m³, de argamassa?
R$ 420,00
R$ 460,00
R$ 540,00
R$ 600,00
R$ 720,00
O BDI (Benefícios e Despesas Indiretas) é utilizado para:
Calcular apenas o lucro da obra.
Acrescentar despesas indiretas e lucro ao custo direto.
Reduzir o custo total da construção.
Definir somente os impostos municipais.
Estimar exclusivamente a depreciação de máquinas e equipamentos pesados utilizados na obra.



