





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O engenheiro civil da prefeitura municipal de João Ramalho será responsável pela consolidação do orçamento analítico para a execução de uma nova etapa de pavimentação rígida de concreto em via urbana, inserida no cronograma do plano de mobilidade local. A área de intervenção corresponde a 1.200,00 m², com pavimento rígido de concreto fck 30 MPa, espessura média de 10 cm, sem armadura adicional. Com base nas composições referenciais e no custo direto unitário de insumos regionais, a equipe técnica elaborou a seguinte planilha parcial:
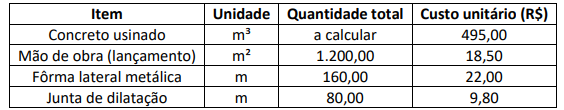
Considerando a volumetria real de concreto necessária para execução do pavimento, sem perdas, e assumindo que a contratação será feita por regime de empreitada global, qual o valor total estimado dessa etapa da obra?

R$ 49.280,00.
R$ 52.250,00.
R$ 59.400,00.
R$ 85.904,00.
No processo de elaboração do orçamento executivo para a implantação de calçamento em bloco intertravado em um trecho urbano de 980 m², o engenheiro civil responsável identificou que o custo da execução por metro quadrado envolve:
• Sub-base de brita graduada (15 cm de espessura), com custo unitário de R$ 160,00/m³;
• Areia de assentamento (5 cm de espessura), com custo de R$ 105,00/m³;
• Bloco intertravado de concreto tipo retangular (6 cm de espessura), ao custo de R$ 43,00/m²; e
• Mão de obra completa para execução (sub-base, regularização e assentamento), ao custo de R$ 36,50/m².
Além disso, a equipe técnica deve aplicar um fator de perda técnica de 5% para os materiais em volume (brita e areia), conforme orientações da prefeitura. Com base nesses dados e, ainda, considerando que os serviços são pagos por medição de execução efetiva em campo, qual o valor total do orçamento direto da obra, incluindo as perdas previstas para os materiais volumétricos?
R$ 108.008,25.
R$ 110.885,75.
R$ 112.520,50.
R$ 115.310,25.
A elaboração de uma planilha orçamentária para uma obra envolve a estruturação de diversos custos, que podem ser classificados como diretos ou indiretos. A correta classificação é fundamental para a formação do preço de venda. Analise os itens de custo a seguir:
I.O custo com a mão de obra da equipe de carpintaria que executa as fôrmas.
II.O custo com o aluguel do escritório central da construtora, rateado para a obra.
III.O custo com a compra dos vergalhões de aço que serão incorporados à estrutura.
Classificam-se como custo direto:
II apenas.
I e III apenas.
I, II e III.
I apenas.
O SINAPI adota uma metodologia baseada em composições de serviços padronizadas, com insumos e custos detalhados, considerando encargos sociais e produtividade de mão de obra.
Certo
Errado
No orçamento de obras e serviços, uma das principais finalidades é:
definir o cronograma físico-financeiro da obra
escolher o método executivo mais eficiente para a fundação
estimar a quantidade de operários que irão trabalhar no canteiro
determinar o custo total previsto para a execução do empreendimento
A elaboração de orçamentos de obras exige conhecimento de composições de custos, quantitativos e preços. O engenheiro civil utiliza metodologias padronizadas para garantir precisão. Considerando orçamento de obras, avalie as afirmativas:
(__)O orçamento detalhado é composto por levantamento de quantitativos (medições de serviços a partir de projetos), composições de custos unitários (materiais, mão de obra, equipamentos), aplicação de Bonificação e Despesas Indiretas (BDI), resultando no custo total da obra.
(__)As composições de custos unitários podem ser obtidas de tabelas referenciais (SINAPI, SICRO) ou elaboradas pelo orçamentista, contemplando insumos (cimento, areia, aço), coeficientes de consumo, preços unitários de insumos, sendo importante considerar perdas e desperdícios típicos.
(__)O BDI (Bonificação e Despesas Indiretas) é percentual aplicado sobre custos diretos que engloba despesas indiretas (administração central, mobilização), impostos, taxas, riscos e lucro, sendo vedado pela legislação de licitações BDI superior a 30% para obras públicas.
(__)O memorial de cálculo de quantitativos deve discriminar critérios de medição adotados, sendo comum medir concreto em m³, alvenaria em m², pintura em m², revestimento cerâmico em m², desconsiderando-se totalmente vãos de portas e janelas mesmo em áreas grandes.
Assinale a sequência correta:
V, F, V, F
V, V, F, V
F, V, F, V
V, V, F, F
No orçamento de obras, o coeficiente utilizado para cobrir custos indiretos e margem de lucro denomina-se:
BDI.
Índice de Correção.
Encargos Sociais.
Taxa de Administração.
Na composição de custos unitários, a determinação da quantidade de materiais e serviços necessários denomina-se:
Levantamento de Quantitativos.
Planejamento de Recursos.
Cálculo de Insumos.
Apropriação de Custos.
No tocante aos custos na engenharia, o orçamento das construções ou dos serviços de engenharia civil, pode ser obtido de forma paramétrica, ou como resultado do somatório entre custo direto, o custo indireto e o resultado estimado do contrato (lucro previsto). Sobre tais aspectos é CORRETO afirmar:
O custo direto é representado pelos itens de custo que não são facilmente mensuráveis nas unidades de medição dos serviços.
Dentre os custos indiretos citam-se os custos de escavação, concreto, formas, armação, instalações (elétricas, hidro-sanitárias).
Dentre os insumos constituintes do custo diretos da construção tem-se os custos com mão de obra e materiais e, como custos indiretos, os encargos sociais, fretes de materiais e impostos incididos sobre nota fiscal.
O custo de uma obra é regional, por apresentarem variáveis como produção da mão de obra, salários e custos de materiais variáveis de região para região, bem como pelo fato de os insumos poderem apresentar características sazonais.
O custo horário dos equipamentos é definido considerando o custo inicial do equipamento, sua vida útil e o tempo efetivo/produtivo em obra; sendo o seu custo de manutenção considerado nos custos indiretos da construção.
Um engenheiro precisa estimar o custo de construção de um muro com 50 metros de comprimento, 3 metros de altura e 14 centímetros de espessura. Para isto, ele dispõe da seguinte composição de custos por metro quadrado (m²):
Tabela 1 – Composição de custos por metro quadrado.
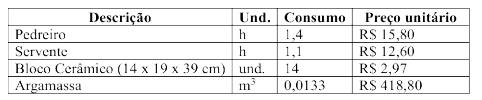
Qual é o custo direto para a construção do muro, considerando a aplicação de um BDI de 28%, e qual o prazo estimado de execução caso sejam disponibilizados 3 pedreiros e 3 serventes, supondo uma jornada de trabalho de 8 horas diárias?
R$ 23.263,51 e 7 dias úteis.
R$ 12.469,51 e 9 dias úteis.
R$ 15.960,97 e 9 dias úteis.
R$ 15.960,97 e 7 dias úteis.
R$ 23.263,51 e 9 dias úteis.
No orçamento de revitalização de um posto de saúde, um dos serviços será a pintura da área externa.
A área total a ser pintada é de 4.500 m², sendo que para finalização do serviço, serão necessárias 2 demãos para melhor cobertura e acabamento. A tinta definida tem especificação de rendimento de 20 m²/litro.
Assim, para efeito de orçamentação, quantas latas de 18 litros serão necessárias para a pintura externa deste posto de saúde?
250
125
45
25
12,5
Aproximação e temporalidade estão entre os principais atributos de um bom orçamento, o qual requer precisão e ajustes em função da flutuação do custo de insumos, da evolução de métodos construtivos e dos diferentes cenários financeiros e gerenciais.
Certo
Errado
Em um orçamento sintético, os coeficientes relacionados às respectivas unidades de medição informam os insumos que serão aplicados para a obtenção de uma unidade de serviço.
Certo
Errado
Um levantamento preciso da quantificação dos insumos necessários para a elaboração do orçamento depende da existência de projetos e especificações técnicas detalhadas.
Certo
Errado
Durante a elaboração do orçamento de uma obra, foram levantados os seguintes custos diretos para o serviço de concretagem de laje:
● Materiais: R$ 3.000,00
● Mão de obra: R$ 2.000,00
● Equipamentos: R$ 1.000,00
Os encargos sociais incidentes sobre a mão de obra correspondem a 70% do seu valor, e o BDI (Benefícios e Despesas Indiretas) é de 15%, aplicado sobre o total do custo direto acrescido dos encargos sociais. Não há incidência de outros tributos sobre o item. Com base nesses dados, o preço final do serviço, incluindo encargos e BDI, é de:
R$ 6.210,00.
R$ 6.900,00.
R$ 8.510,00.
R$ 10.200,00.
R$ 11.100,00.
Considere o cronograma físico-financeiro da construção de um galpão municipal, composto por 8itens, representados individualmente de forma percentual, O prazo de entrega da obra é de seis meses, com custo total de R$ 300.000,00.
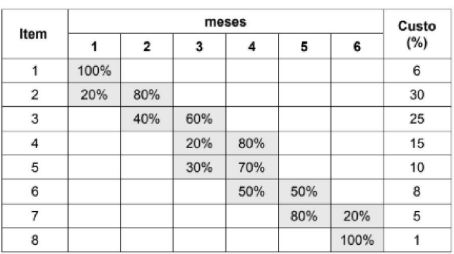
Um estudo de viabilidade técnica, físico-financeira e econômica da obra indica que o montante financeiro necessário para executar três meses da obra é
R$ 138.000,00.
R$ 245.000,00.
R$ 262.000,00.
R$ 201.000,00.
R$ 163.000,00.
Em uma obra, foi necessária a instalação de tubos de PVC rígidos perfurados com diâmetro nominal de 150 mm para drenar uma área sujeita ao empoçamento de águas pluviais. Para a instalação de cada metro desse tubo são necessários os seguintes insumos: 1,2 h de encanador (R$ 15,00/h), 1,2 h de ajudante de encanador (R$ 10,00/h), 1,1 m de tubo de PVC rígido perfurado com diâmetro nominal de 150 mm (R$ 100,00/m) e 0,25 litro de adesivo para PVC (R$ 40,00/L). Após a aprovação do orçamento e a emissão da ordem de serviço, observou-se que houve um aumento no custo do tubo de PVC de 15%. Nessas condições, o custo desse serviço sofreu um aumento percentual de
9,20%.
8,50%.
15,0%.
5,50%.
11,0%.
A viabilidade de um projeto de construção avalia sua realização técnica, econômica e ambiental, garantindo que seja sustentável e financeiramente vantajoso. Ferramentas como TIR e VPL auxiliam nessa análise inicial. O planejamento detalha etapas, prazos, custos e recursos necessários, funcionando como guia para antecipar problemas e otimizar a execução. Já o controle monitora continuamente o progresso do projeto, utilizando ferramentas como a curva “S” e o método do valor agregado para comparar resultados com o planejamento. A integração entre essas etapas é fundamental para o sucesso do empreendimento, assegurando eficiência, sustentabilidade e cumprimento dos objetivos. Sobre viabilidade, planejamento e controle das construções, analise as afirmativas a seguir.
I. A Taxa Interna de Retorno (TIR) é amplamente utilizada na análise de viabilidade econômica de projetos, pois mede a rentabilidade esperada, sendo especialmente útil na comparação entre diferentes alternativas de investimento.
II. O planejamento estratégico em obras inclui apenas o detalhamento técnico das atividades, sendo desnecessária a consideração de variáveis financeiras e de mercado no início do processo.
III. A curva “S” é uma ferramenta de controle que permite monitorar o desempenho físico e financeiro de um projeto, identificando desvios em relação ao cronograma e orçamento planejados.
IV. Estudos de viabilidade técnica e econômica são obrigatórios em todos os tipos de empreendimentos, independentemente da escala ou do impacto da construção.
V. O planejamento de um projeto de construção deve ser flexível, permitindo ajustes, mas sem afetar a sequência lógica de execução das atividades ou comprometer os prazos e custos finais.
Está correto o que se afirma apenas em
I, II e IV.
I, III e V.
II, IV e V.
II, III e IV.
I, III, IV e V.
Para a produção de um metro cúbico de concreto preparado com argila expandida como agregado leve são necessários os seguintes insumos: 1,5 h de pedreiro (R$ 16,00/h), 7,5 h de servente (R$ 12,00/h), 0,60 m3 de areia (R$ 150,00/m3), 300 kg de cimento (R$ 0,60/kg) e 0,90 m3 de argila expandida (R$ 640,00/m3). Entre o tempo da finalização da elaboração do orçamento e a expedição da ordem de serviço, o preço do metro cúbico da argila expandida aumentou 15%, ocasionando um aumento percentual do metro cúbico de concreto de
18,0%
12,0%
15,0%
5,0%
9,0%
Determinada empresa foi contratada para construir uma escola em um município, com orçamento total de R$ 4.800.000,00 e prazo de execução de doze meses. O cronograma foi dividido em doze atividades, sendo que o percentual financeiro atribuído a cada atividade é detalhado a seguir:
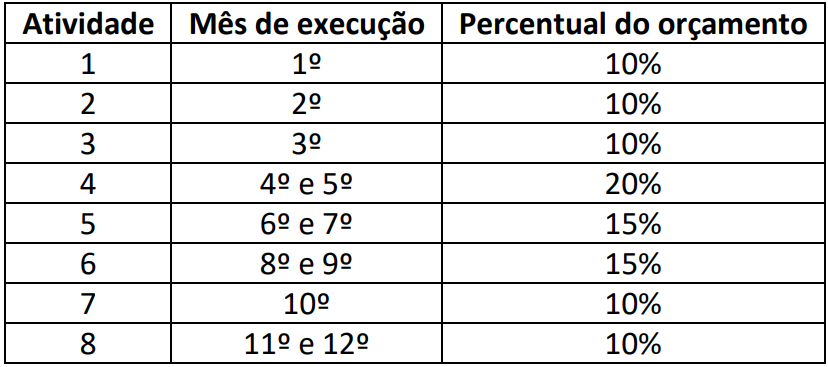
Com base no cronograma físico-financeiro, qual será o valor acumulado desembolsado ao final do sétimo mês de execução?

R$ 1.920.000,00.
R$ 2.400.000,00.
R$ 2.880.000,00.
R$ 3.120.000,00.
R$ 3.600.000,00.

