





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Conforme a resolução do Conselho Nacional de Justiça, a Taxa de Bonificação e Despesas Indiretas (BDI ou LDI), aplicada sobre o custo direto total da obra, NÃO deverá contemplar as seguintes despesas:
Margem ou Lucro.
Taxas de despesas indiretas.
Taxa de rateio da Administração Central.
Taxas de tributos (COFINS, PIS e ISS).
Taxas de despesas diretas.
Para o revestimento interno de 1000 m2 de uma edificação, foi previsto a aplicação de gesso com 2 cm de espessura, ao custo unitário do metro quadrado de R$ 2,00 de material e R$ 6,00 de mão de obra. Na aplicação do revestimento com 4 cm de espessura, o custo unitário do m2 é de R$ 4,00 de material e de R$ 8,00 de mão de obra. Se for escolhido o revestimento com 4 cm de espessura ao invés do de 2 cm, haverá um aumento percentual de
100.
100.
150.
80.
50.

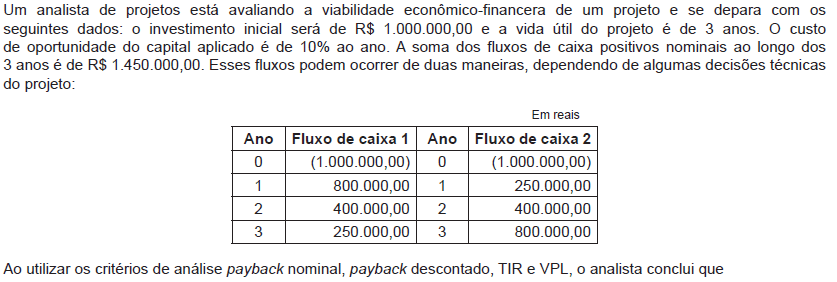
a TIR do fluxo 1 será maior do que a TIR do fluxo 2, e o VPL do fluxo 2 será maior que o VPL do fluxo 1.
o payback descontado apresentará em seu resultado um número maior do que o payback nominal em ambos os fluxos.
o VPL, o payback nominal e a TIR apresentarão resultados melhores para a empresa, quando analisado o fluxo 1 em comparação com o fluxo 2.
o VPL do fluxo 1 será maior do que o VPL do fluxo 2, apesar de os métodos de payback aplicados aos dois fluxos indicarem que o fluxo 2 é melhor que o fluxo 1.
os 4 métodos não serão convergentes, ou seja, não gerarão a mesma conclusão quanto ao fluxo mais desejado para o projeto.
Na execução e montagem de uma estrutura metálica em alumínio em arco (com espaçamento entre os arcos de 3 m a 6 m) num vão de 20 m, para cada m2 de projeção horizontal da cobertura, utilizam-se 5 kg de alumínio estrutural (R$ 20,00/kg) e 5 h de montador (R$ 20,00/h). Pode-se afirmar que, nessa composição, reduzindo-se o preço do alumínio em 20%, gera-se uma economia de
10% no custo unitário.
12% no custo unitário.
15% no custo unitário.
18% no custo unitário.
20% no custo unitário.
Se a TMA subir para 20% ao ano, a taxa interna de retorno (TIR) variará proporcionalmente.
Na composição de custos unitários de um serviço de escavação, carga e transporte de material de primeira categoria, temos as seguintes informações para os equipamentos:
Equipamento | Quantidade | Utilização Produtiva | Utilização improdutiva |
Trator de esteira | 1 | 1,00 | 0,00 |
Motoscraper | 3 | 0,80 | 0,20 |
Motoniveladora | 1 | 0,05 | 0,95 |
Sabendo–se que a produção da equipe é de 360 m3/
120 m3 /
360 m3/
96 m3/
150 m3/
288 m3/
Benefícios e despesas indiretas (BDI) é a parcela de custo indireto que, agregada ao custo direto de um empreendimento, obra ou serviço, devidamente orçado, permite estimar o custo total do empreendimento.
Um técnico ficou encarregado de avaliar o custo para transportar determinado volume de solo, de uma área de empréstimo para um aterro, tendo recebido as seguintes informações:
O volume a ser transportado, o número de viagens (uma viagem compreende a ida e a volta) e o correspondente custo de transporte obtidos são, respectivamente:
12.500 m3 ,1.250 e R$ 75.000,00;
8.000 m3, 800 e R$ 48.000,00;
10.000 m3, 1.000 e R$ 60.000,00;
8.000 m3, 800 e R$ 720.000,00;
12.500 m3, 1.250 e R$ 1.125.000,00.
A respeito do orçamento de uma obra, correlacione os tipos de custos (Coluna A) e seus respectivos exemplos (Coluna B) e, em seguida, assinale a alternativa que apresenta a sequência correta.
COLUNA A | COLUNA B |
1. Custo direto | ( ) Execução das fundações |
2. Custo indireto | ( ) Transporte de funcionários |
( ) Canteiro de obras |
1/ 1/ 2
1/ 2/ 1
1/ 2/ 2
2/ 1/ 2
2/ 2/ 1
Em relação aos princípios de planejamento e de orçamento públicos, assinale a opção correta.
O planejamento estratégico tem como objetivo antecipar o futuro, prevendo tendências de médio prazo.
A participação do cidadão, no orçamento participativo, ocorre somente após a fase de elaboração, por meio da avaliação das escolhas feitas pelos agentes do governo.
As variáveis controláveis são aquelas relacionadas ao macroambiente no qual a organização está inserida.
As ameaças surgem nos sistemas internos da organização.
O planejamento estratégico é feito com base na análise do ambiente e nos sistemas internos da administração.
Num certo edifício há duas equipes, cada uma com dois pedreiros e um ajudante, atuando diretamente no assentamento da alvenaria de vedação. Essas duas equipes são apoiadas por uma terceira equipe, com três ajudantes, atuando no andar térreo, que centraliza a produção de argamassa e envia blocos do estoque para os andares em execução. Conta-se também com a presença de dois outros ajudantes da construtora, com funções gerais de apoio, que são responsáveis pelo descarregamento e transporte de blocos e de sacos de cimento e cal até o estoque da obra. Há, ainda, um encarregado do serviço, responsável pela orientação dos operários e controle das atividades.
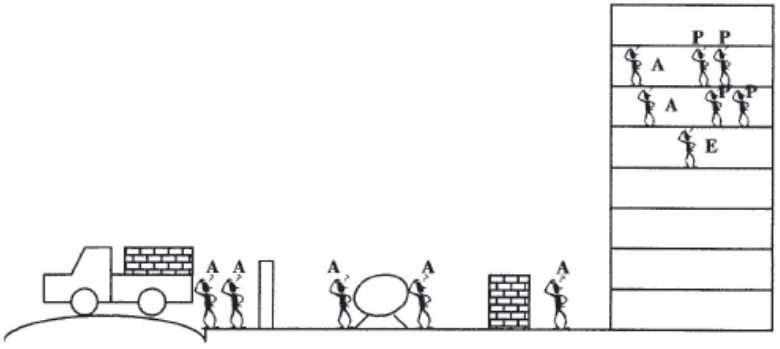
Sabe-se que a jornada diária é de 9 horas de trabalho e que no dia em estudo foram produzidos 50 metros quadrados de alvenaria, sendo a produtividade estimada através do cálculo da Razão Unitária de Produção (RUP), que é igual ao número de homens-hora por quantidade de serviço ocorrida em um único dia de trabalho.
Considerando-se inicialmente apenas os pedreiros que fazem o assentamento dos tijolos e, em uma segunda abordagem, a totalidade da equipe diretamente envolvida no serviço, a RUP diária seria, respectivamente, de:
0,72 Hh/m² e 2,48 Hh/m²;
1,08 Hh/m² e 2,16 Hh/m²;
1,08 Hh/m² e 1,98 Hh/m²;
0,72 Hh/m² e 2,16 Hh/m²;
1,08 Hh/m² e 2,48 Hh/m².
De acordo com o método de análise de valor agregado, custo real superior ao valor planejado indica que a obra está atrasada.
O Sistema de Custos Unitários da EMOP consiste de três catálogos e um Boletim mensal. O Catálogo de Composição de Serviços é aquele que contém:
as descrições dos serviços usuais em orçamentos, codificados, de maneira a permitir a utilização do Boletim Mensal de Custos;
as descrições dos insumos de interesse na execução dos orçamentos das obras, codificados de maneira a permitir a utilização do Boletim Mensal de Custos;
a relação detalhada das quantidades de materiais, equipamentos e mão de obra necessários à determinação dos custos unitários dos serviços descritos no Catálogo de Referência;
os custos unitários dos serviços descritos no Catálogo de Referência, os preços elementares dos insumos descritos no Catálogo de Materiais e os índices de custos (“famílias de reajustamento”) utilizados na atualização ou regressão dos custos unitários dos serviços orçados e/ou contratados;
a relação detalhada de interesses na execução dos orçamentos das obras, codificados de maneira a permitir a utilização do Boletim Mensal de Custos, necessários à determinação dos custos unitários dos serviços descritos no Catálogo de Referência.
Contratos de construção requerem atualização financeira no curso de sua execução. Mesmo com baixa inflação, a mão de obra, os materiais, os equipamentos, os combustíveis e, ainda, os custos indiretos, sofrem reajustes de valor. Assim, temos hipoteticamente um contrato cuja medição deve ser reajustada a cada seis meses. Considerando que “Il” corresponde ao valor da 1º medição a 30 dias da data de início da execução do contrato, “n” ao índice mensal de reajuste e “ds” o dissídio anual coletivo, e que estes serão aplicados às faturas correspondentes, o valor da fatura de reajuste após a sexta medição será:
I6 + (I 6 x n6) + {[(I1 + I2 + I3 + I4 + I5) ÷ 5] x [(n1 + n2 + n3 + n4 + n5) ÷ 5]+ ds};
I6 + (I6 x n6) + {[(I1 + I2 + I3 + I4 + I5) ÷ 5] x [(n1 + n2 + n3 + n4 + n5) ÷ 5]+ ds proporcional};
I6 + {[(I1 x n1 + I2x n2 + I3 xn3 + I4 x n4 + I5 x n5)] + ds proporcional};
[(I1 x n1 + I2x n2 + I3 xn3 + I4 x n4 + I5 x n5 + I16 x n6)] + ds proporcional};
[(I1 x n1 + I2x n2 + I3 xn3 + I4 x n4 + I5 x n5 + I16 x n6) + ds].
Observe as descrições abaixo, que se referem a orçamentos para uma obra realizados em diferentes níveis de complexidade:
I- Orçamento realizado a partir da multiplicação da metragem quadrada da área da obra pelo custo unitário básico da construção civil.
II- Orçamento realizado a partir de um projeto básico, no qual as atividades macro mensuráveis foram avaliadas.
III- Orçamento realizado após detalhamento de todas as etapas construtivas, considerando-se todos os recursos e variáveis que possam estar envolvidas no processo.
Os orçamentos denominados “analítico” e “sintético” estão associados, respectivamente, às descrições dos seguintes itens:
I e II
I e III
II e I
II e III
III e II
Num certo edifício há duas equipes, cada uma com dois pedreiros e um ajudante, atuando diretamente no assentamento da alvenaria de vedação. Essas duas equipes são apoiadas por uma terceira equipe, com três ajudantes, atuando no andar térreo, que centraliza a produção de argamassa e envia blocos do estoque para os andares em execução. Conta-se também com a presença de dois outros ajudantes da construtora, com funções gerais de apoio, que são responsáveis pelo descarregamento e transporte de blocos e de sacos de cimento e cal até o estoque da obra. Há, ainda, um encarregado do serviço, responsável pela orientação dos operários e controle das atividades.
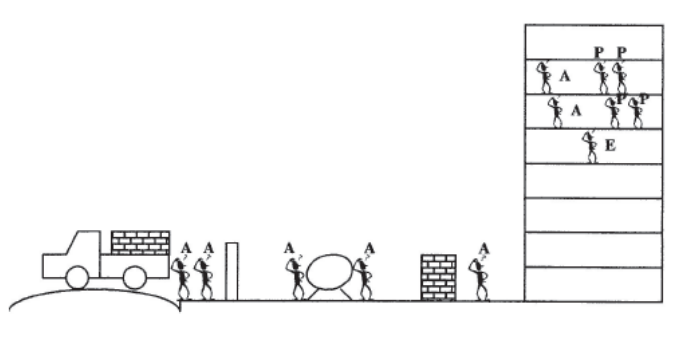
Sabe-se que a jornada diária é de 9 horas de trabalho e que no dia em estudo foram produzidos 50 metros quadrados de alvenaria, sendo a produtividade estimada através do cálculo da Razão Unitária de Produção (RUP), que é igual ao número de homens-hora por quantidade de serviço ocorrida em um único dia de trabalho.
Considerando-se inicialmente apenas os pedreiros que fazem o assentamento dos tijolos e, em uma segunda abordagem, a totalidade da equipe diretamente envolvida no serviço, a RUP diária seria, respectivamente, de:
0,72 Hh/m2 e 2,48 Hh/m2;
1,08 Hh/m2 e 2,16 Hh/m2:
1,08 Hh/m2 e 1,98 Hh/m2;
0,72 Hh/m2 e 2,16 Hh/m2;
1,08 Hh/m2 e 2,48 Hh/n2.
A construção de unidade hopitalar foi orçada em R$3.000.000,00, com prazo de 10 meses para sua execução. Sabe-se que a obra é dividida em 5 atividades, cada qual apresentando um custo diferenciado, segundo as seguintes relações percentuais: 30% para a atividade I; 30% para a atividade II; 20% para a atividade III; 15% para a atividade IV e 5% para a atividade V, e a distribuição das atividades apresentadas no cronograma a seguir.
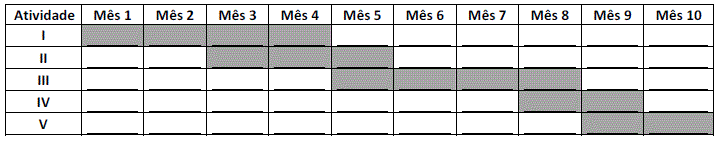
Pode-se afirmar, por meio do cronograma financeiro, que o faturamento,
em percentuais, até o 3° mês foi de 35%.
em reais, até o 5° mês foi de 1,95 milhões.
em reais, no 4° mês foi de 550 mil.
em percentuais, no 8° mês foi de 15%.
em reais, no 6° mês foi de 2,1 milhões.
A execução de um determinado projeto básico de Engenharia requer 1200 homens x hora. Serão contratados 4 engenheiros para realizá-lo, que se dedicarão exclusivamente a esse serviço, em uma jornada de trabalho efetiva de 6 horas por dia para cada homem.
O tempo para a elaboração desse projeto a ser considerado no cronograma dessa obra deverá ser de:
10 dias úteis
25 dias úteis
50 dias úteis
100 dias úteis
150 dias úteis


