Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A elaboração de quantitativos é uma etapa fundamental de um projeto; ela consiste em
determinar as quantidades de pessoas necessárias para a execução e conclusão de um projeto, com o objetivo de obter informações para constituir toda a orçamentação da obra. Nessa etapa, não são considerados materiais e equipamentos. Para isso, o projetista precisa ter acesso a todos os memoriais descritivos do projeto, para determinar as quantidades de homem/hora envolvidos, capturando todos os passos em um memorial de cálculo próprio.
determinar as quantidades de componentes e serviços necessários para a execução e conclusão de um projeto, com o objetivo de obter informações para constituir a orçamentação da obra. Para isso, o projetista precisa ter acesso a todos os memoriais descritivos do projeto, para determinar as quantidades envolvidas, capturando todos os passos em um memorial de cálculo próprio.
estabelecer limites de preço para a compra de componentes e serviços, para fazer com que o orçamento final da obra esteja contido dentro do valor contratado nas etapas de licitação e iniciação do projeto.
estabelecer limites de quantidade para a compra de componentes e serviços, para fazer com que o orçamento final da obra esteja contido dentro do valor contratado nas etapas de licitação e iniciação do projeto.
realizar procedimentos de licitação reversa, para conquistar fornecedores de componentes e serviços com os maiores custos, para estabelecer uma orçamentação máxima, em que sejam contemplados todos os custos diretos e interesses dos fornecedores. Para isso, o projetista precisa ter acesso a todos os memoriais descritivos do projeto, para determinar as quantidades envolvidas, capturando todos os passos em um memorial de cálculo próprio.
A orçamentação de um projeto de engenharia elétrica foi baseada em um pré-projeto, que apresentava uma lista preliminar de atividades, serviços e insumos. Os seguintes itens constavam nessa lista:
− Atividade de Projeto Detalhado − Custo de homem-hora: 4.800 horas
− Atividade de Implantação e Execução − Custo de homem-hora: 16.000 horas
− Serviços de terceiros − Custo total de R$ 240.000,00
− Equipamentos e insumos − Custo total de R$ 560.000,00
Sabe-se que para a realização da atividade A será usada a experiência conjunta de um engenheiro sênior, dois engenheiros plenos e um engenheiro júnior, cada um com dedicação integral (40 horas/semana). Durante a implantação da atividade B será usada uma equipe de vinte técnicos e montadores, cada um com dedicação integral (40 horas/semana), trabalhando todos simultaneamente.
O custo do engenheiro sênior é de R$ 200,00/hora, do pleno R$ 100,00/hora e do júnior de R$ 50,00/hora. Os outros funcionários custam R$ 25,00/hora.
De posse dessas informações, a duração em semanas da atividade A, da atividade B e o custo total do projeto em reais são, respectivamente,
10 semanas − 15 semanas − custo total de R$ 1.000.000,00.
30 semanas − 20 semanas − custo total de R$ 1.740.000,00.
20 semanas − 25 semanas − custo total de R$ 1.750.000,00.
30 semanas − 25 semanas − custo total de R$ 750.000,00.
40 semanas − 30 semanas − custo total de R$ 2.150.000,00.
Um empreiteiro assina um contrato para determinado empreendimento com valor total de R$ 300.000,00.
Esse contrato contém, entre outras, as disposições a seguir.
i. O prazo para execução dos serviços é de 6 meses a contar da ordem de serviço.
ii. O pagamento se dará em 6 parcelas mensais iguais, cada qual no último dia de cada mês, a partir do primeiro, sendo a última no dia da entrega final dos serviços.
Para aquisição de materiais e pagamentos de mão de obra, impostos e outras despesas, o cronograma de desembolso, por parte do empreiteiro se dará
conforme a tabela a seguir
.
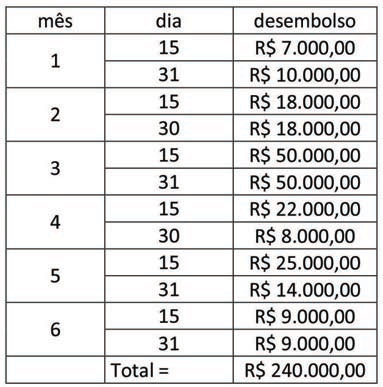
Com a análise do fluxo de caixa para o empreendimento, é correto afirmar que

não haverá necessidade de aporte de recursos em momento algum, pois a obra apresenta R$ 60.000,00 de resultado bruto.
haverá necessidade de o empreiteiro contar com recursos adicionais de R$ 8.000,00 ao 15º dia do 4º mês.
haverá necessidade de o empreiteiro contar com recursos adicionais de R$ 25.000,00 ao 15º dia do 4º mês.
haverá necessidade de o empreiteiro contar com recursos adicionais de R$ 25.000,00 desde o início da obra.
haverá necessidade de o empreiteiro contar com recursos adicionais de R$ 30.000,00 para honrar os compromissos do 4º mês.
Considere as seguintes definições relativas ao controle dos custos de uma obra:
-Valor Agregado: valor planejado para o trabalho concluído até determinada etapa do projeto.
-Custo Real: custo realizado incorrido no trabalho executado até determinada etapa do projeto.
A respeito do assunto, assinale a alternativa correta.
O Custo Real deverá ser maior que o Valor Agregado.
O Custo Real deverá ser menor que o Valor Agregado.
O Custo Real deverá ser igual ao Valor Agregado.
O Custo Real deverá ser menor ou igual ao Valor Agregado.
O Custo Real poderá ser maior, menor ou igual ao Valor Agregado.
Para concluir uma obra com 85% de garantia em relação ao tempo normal, foi atribuído um prazo maior. Para essa garantia, a tabela de distribuição normal apresenta o fator de probabilidade Z igual a 1 (um).
Sabendo-se que o tempo normal para a conclusão dessa obra é de 100 em unidades de tempo (u.t.) com uma variância de 9 u.t., o prazo estipulado para seu término é de
103 u.t.
105 u.t.
107 u.t.
109 u.t.
111 u.t.
Visando à elaboração de um cronograma de obra para o planejamento e o controle físico financeiro de um edifício com 4 pavimentos, sendo um subsolo com desnível de 4m em relação à rua, um pavimento térreo duplo, um pavimento tipo corporativo com capacidade de carga na laje de 1000 kgf/cm² e um pavimento de cobertura, analise as assertivas a seguir sobre as ferramentas gerenciais que poderão ser utilizadas na atividade e assinale a CORRETA.
A utilização de pavimento térreo duplo nos obriga a utilizar o método do PDCA (PLAN - DO - CHECK – ACT), pois somente pavimentos térreos simples são contemplados no cronograma físico financeiro.
A existência de subsolo com desnível de 4m obriga serviços de contenção de solos e fundações. Estes influenciam na confecção da EAP (Estrutura Analítica de Projeto), de modo a não ser possível contemplá-los no cronograma físico financeiro.
A carga de 1000 kgf/cm² altera completamente o sistema de aferição da estrutura da edificação, dificultando a elaboração do cronograma físico financeiro.
Após a elaboração da EAP (Estrutura Analítica de Projeto), poderá ser confeccionado o cronograma físico financeiro da obra.
A construção do cronograma físico financeiro independe da confecção de uma EAP (Estrutura Analítica de Projeto).
Em um planejamento de projeto, o que é “caminho crítico”?
É a sequência de atividades mais longa do início ao final do projeto
É a sequência de atividades em que há maior probabilidade de acidentes durante a execução do projeto
É o caminho utilizado na evacuação emergencial em caso de risco no local do projeto
É o somatório das sequências de atividades do projeto
São os comentários e sugestões a respeito de uma sequência de atividades do projeto
Em relação ao controle e à fiscalização de contratos de obras públicas, de acordo com a legislação vigente, o pagamento de uma fatura relativa a uma parcela já executada de uma obra, prevista em cronograma, pode ser retido caso a contratada
possua débitos fiscais.
possua débitos trabalhistas.
tenha contraído débitos previdenciários.
tenha executado a parcela da obra com qualidade inferior ao mínimo exigido em contrato.
esteja com sua inscrição no SICAF irregular.
A figura a seguir é apresentada a curva ABC, relativa à execução de uma obra.
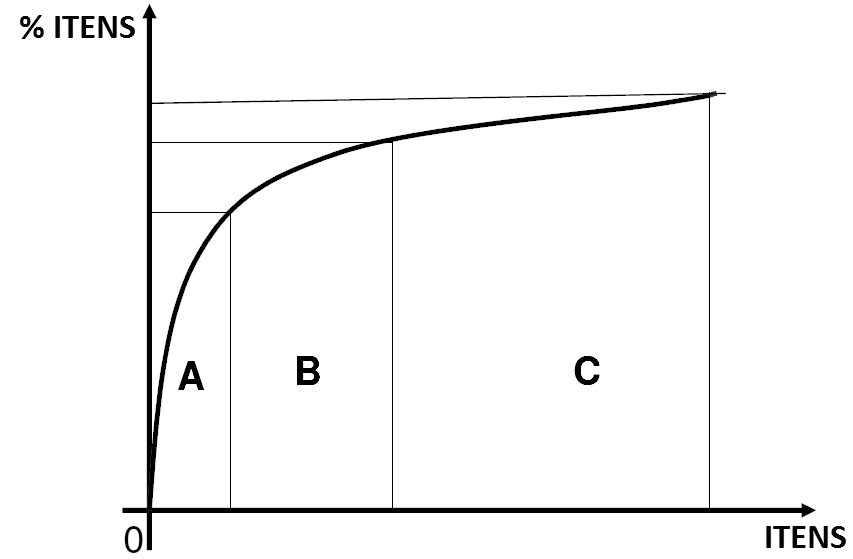
Os itens utilizados na execução dessa obra estão dispostos segundo as faixas A, B e C.
Pode-se dizer que os itens
constantes nas faixas A são os que apresentam menores valores agregados.
nessa curva estão dispostos em ordem crescente de valor agregado.
da faixa A agregam em torno de 70 % do valor da obra.
da faixa C agregam em torno de 20 % do valor da obra.
da faixa A somados aos da faixa B correspondem menos da metade do número de itens.

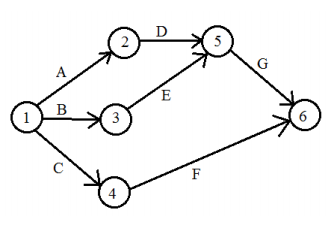
Atividade | Tempo |
A | 4 |
B | 5 |
C | 3 |
D | 4 |
E | 3 |
F | 7 |
G | 4 |
A figura acima apresenta um diagrama PERT-CPM, relativo à execução de um projeto composto pelas atividades A, B, C, D, E, F e G. Os tempos, em unidades de tempo (ut) de execução de cada atividade são apresentados na tabela.
A respeito desse projeto, avalie as afirmativas a seguir.
I. O tempo de conclusão do projeto é de 12 ut.
II. Ao acelerar a atividade F em uma ut, o projeto será concluído em 11 ut.
III. Ao acelerar a atividade E em 2 ut, o projeto será concluído em 10 ut.
Assinale:

se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente as afirmativas I e II estiverem corretas.
se somente as afirmativas I e III estiverem corretas.
se somente as afirmativas II e III estiverem corretas.

Para se estimar o tempo médio para a execução de uma atividade em uma obra, devem ser considerados os seus tempos otimista, pessimista e mais provável. Para uma atividade em que esses tempos são, respectivamente, iguais a 5, 21 e 10 unidades de tempo, o tempo médio para a sua execução é igual a
8 unidades de tempo.
10 unidades de tempo.
11 unidades de tempo.
13 unidades de tempo.
16 unidades de tempo.
Para a definição dos preços dos serviços de construção emprega-se o BDI – Benefícios e Despesas Indiretas. Sobre o BDI, assinale a alternativa correta.
É o valor monetário que engloba o lucro desejado sobre um empreendimento e o somatório das despesas indiretas incorridas, aí incluídos os tributos.
É definido de acordo com cada órgão público contratante nas licitações e corresponde ao valor monetário máximo que deve ser acrescido pelas empresas aos custos apresentados nas planilhas de orçamentação dos serviços.
Corresponde ao valor monetário que deve ser somado aos custos diretos e indiretos para que o preço do serviço seja obtido.
Trata-se do valor monetário correspondente ao lucro que a empresa executora do serviço terá.
É um valor monetário correspondente a 35% do custo da obra e é usado para expressar o lucro que o executor do serviço terá pela realização, segundo o preço apresentado.
As especificações técnicas e de acabamento de uma obra representam fatores importantes para o planejamento e a execução da obra e incidem:
indiretamente no prazo técnico da obra e nos métodos construtivos.
indiretamente nos métodos construtivos e diretamente nos custos da construção.
diretamente nos custos da construção e no padrão de acabamento do empreendimento.
indiretamente no padrão de acabamento do empreendimento e diretamente no prazo técnico da obra.
Considerem-se as duas seguintes possibilidades de construção do oleoduto:
I da plataforma ao ponto A, no mar e em linha reta, seguida do trecho AB, em terra firme;
II da plataforma à refinaria, em linha reta, inteiramente no mar.
Nessa situação , independentemente das distâncias D e d, entre as duas opções, a I é a mais econômica quanto aos custos mencionados no texto.