







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Para a resolução das questões 61 a 70, pode ser necessário utilizar alguns dos resultados a seguir.
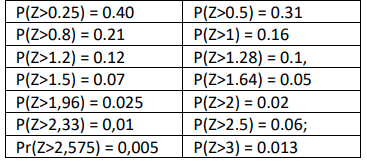
• Probabilidades aproximadas da Normal padrão (Z ~ N(0,1):
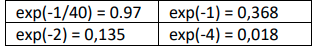
• Valores aproximados da função exponencial:
• Valores aproximados da função logaritmo natural:
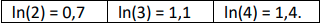
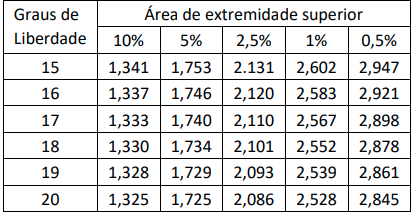
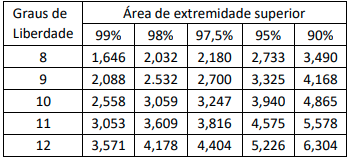
Também podem ser úteis os trechos de tabelas das distribuições a seguir.
• Distribuição t de Student:
• Distribuição qui-quadrado:
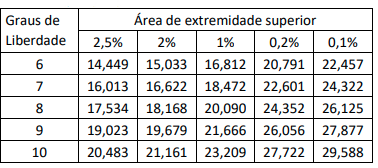
• Distribuição qui-quadrado:
Seja o modelo de séries temporais MA(2): Yt = t – kt-1 + 0,5t-2, em que E(t) = 0, V(t) = 2 e corr(t, t-s) = 0, para s = 1, 2, ... . O coeficiente k assume um valor que não é fornecido. Sabemos, porém, que a função de autocovariância teórica desse modelo, avaliada no lag (defasagem) 1, assume um valor negativo igual a - 0,75.
Assim, o valor de k é: