







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O contador A que se prepara para prestar o Exame de Qualificação Técnica para o cadastro de perito contábil, participou de uma discussão no curso preparatório que fez com essa finalidade. A discussão se referia aos conceitos de unidade geradora de caixa e ativos corporativos constantes do item 6 da NBC TG 01. Com base no enunciado, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Unidade geradora de caixa é qualquer ativo identificável que gera entradas de caixa, entradas essas que são, em grande parte, independentes das entradas de caixa de outros ativos ou outros grupos de ativos.
II. Ativos corporativos são ativos, exceto ágio por expectativa de rentabilidade futura (goodwill), que contribuem, mesmo que indiretamente, para os fluxos de caixa futuros tanto da unidade geradora de caixa sob revisão quanto de outras unidades geradoras de caixa.
III. Unidade geradora de caixa é o menor grupo identificável de ativos que gera entradas de caixa, entradas essas que são, em grande parte, independentes das entradas de caixa de outros ativos ou outros grupos de ativos.
IV. Ativos corporativos são ativos, inclusive ágio por expectativa de rentabilidade futura (goodwill), que contribuem, mesmo que indiretamente, para os fluxos de caixa futuros tanto da unidade geradora de caixa sob revisão quanto de outras unidades geradoras de caixa.
Está(ão) CORRETO(S) apenas o(s) item(ns)
A IAS 1, como norma internacional de contabilidade, descreve sobre um conjunto completo de demonstrações financeiras. Assinale a alternativa correta que faz parte desse conjunto completo de demonstrações financeiras sob as diretrizes da IAS 1.
Uma demonstração da posição financeira na data de abertura do período.
Uma demonstração do resultado não abrangente para o período (substituindo a demonstração de resultado.
Uma demonstração das mutações no patrimônio líquido que mostre: I) todas as mutações no patrimônio líquido, ou II) mutações no patrimônio líquido diferentes das mutações provenientes de transações com acionistas que estejam agindo dentro de suas funções.
Uma demonstração de fluxo de caixa livre de desconto.
Uma Demonstração das Origens e Aplicações dos Recursos – DOAR.
Admita, para todos os efeitos legais e normativos, que a companhia de comércio exterior W, em 10/novembro/ 2017, para atender a suas atividades e viagens internacionais, adquiriu €50.000,00 (cinquenta mil euros) à taxa de câmbio R$2,80, mantendo a moeda em sua tesouraria.
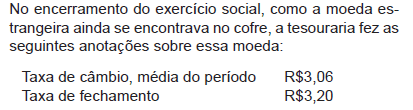
Considerando as orientações da NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis sobre os itens monetários mantidos em moeda estrangeira, a companhia W tem que ajustar o valor da disponibilidade em moeda estrangeira, no balanço de 31 de dezembro de 2017, reconhecendo, em reais,
Um aspecto importante do trabalho do auditor refere-se à documentação de auditoria. A NBC TA 230 – Documentação de Auditoria, aprovada pelo CFC, trata de pontos relevantes sobre esse assunto.
A esse respeito, ao documentar os procedimentos de auditoria executados, o auditor deve registrar:
I - as características que identificam os itens ou assuntos específicos testados;
II - as informações relativas a assunto significativo inconsistentes com a sua conclusão final;
III - o responsável pela execução do trabalho de auditoria e a data em que foi concluído;
IV - as restrições de acesso a informações encontradas no trabalho.
Está correto APENAS o que se expressa em
I e II
I e III
I, II e III
II e IV
III e IV
A NBC T 16.6 (R1) estabelece as demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público.
Com relação aos objetivos, funções, estrutura e/ou conteúdos dessas demonstrações contábeis, assinale a alternativa CORRETA.
De acordo com a NBC TSP 02 − Receita de Transação com Contraprestação, uma das condições que deve ser satisfeita para que ocorra o reconhecimento da receita decorrente da venda de bens é
a entidade vendedora manter todos os riscos e benefícios significativos inerentes à propriedade dos bens vendidos.
a entidade vendedora manter envolvimento continuado na gestão dos bens vendidos em grau normalmente associado ao efetivo controle de tais bens.
o valor da receita poder ser mensurado confiavelmente.
os benefícios econômicos ou potencial de serviços associados à transação corresponderem a um aumento de passivo.
os custos incorridos na transação e os custos para concluir a transação corresponderem a um aumento de ativo.
De acordo com as Normas Brasileiras de Contabilidade, editadas pelo Conselho Federal de Contabilidade (CFC), a NBC TI 01: Da Auditoria Interna, aprovada pela Resolução CFC no 986/2003, em vigor desde 1o de janeiro de 2004, os procedimentos de Auditoria Interna constituem exames e investigações, incluindo os testes de observância e os testes substantivos.
A aludida NBC TI 01 estabelece, também, que os testes substantivos visam à obtenção de
De acordo com as características do objeto de custos previstas na NBCT16.11, área ocupada; dotação planejada disponível; volume ocupado em depósito; quantidade de ordens de compra emitida para fornecedores; consumo de energia elétrica; número de servidores na unidade administrativa responsável são consideradas
base das cotas de distribuição de custos indiretos.
critérios de rateio de custos diretos para serviços públicos.
base para contabilização dos custos de formação de ativo.
despesas fixas.
base para alocação dos custos atribuíveis.
Uma das normas emanadas do CFC, NBC-PA 11, trata da revisão externa pelos pares. O objetivo principal dessa norma é:
reduzir o custo das empresas em relação à contratação da auditoria.
disciplinar os procedimentos de auditora executados e se encontram-se em conformidade com a legislação tributária e previdenciária vigente no país.
assegurar a qualidade dos serviços prestados pelas empresas de auditoria.
tornar pública e transparente a informação obtida no processo de auditoria em relação às empresas de interesse público.
obter uma segunda opinião em relação à situação patrimonial das empresas que não são obrigadas a publicar demonstrações contábeis.
Uma companhia tem como objeto social a produção e comercialização de cana-de-açúcar. Para tanto, consta em seu balanço patrimonial algumas lavouras de cana-de-açúcar registradas no grupo Ativos Biológicos. Em seu último exercício social, a companhia divulgou que aplicou, de maneira consistente, as seguintes políticas contábeis:
I. A cana colhida foi mensurada ao valor justo menos as despesas de venda no ponto da colheita e reconhecida nos Estoques de Produtos Agrícolas (Ativo Circulante).
II. Os estoques de adubos, fertilizantes e defensivos agrícolas foram avaliados pelo custo de aquisição, haja vista que o valor de custo é menor que o valor realizável líquido.
III. As lavouras de cana-de-açúcar foram mensuradas pelo valor justo, utilizando a abordagem de preços de mercado dessa commodity, deduzido das despesas com vendas e custos a incorrer, a partir da pré-colheita.
Considerando-se apenas as informações apresentadas, é correto afirmar que essa companhia atendeu ao que dispõe as normas NBC TG 29 (R2) – ATIVO BIOLÓGICO E PRODUTO AGRÍCOLA e NBC TG 16 (R2) – ESTOQUES no que consta em:
A NBC TA 200 (R1) – Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria apresenta vários termos e com seus respectivos significados. Diante do exposto, analise as afirmativas, marque V para as verdadeiras e F para as falsas.
( ) Informação contábil histórica: informação expressa em termos financeiros em relação a uma entidade específica, derivada principalmente do sistema contábil da entidade, a respeito de eventos econômicos ocorridos em períodos passados ou de condições ou circunstâncias econômicas em determinada data no passado.
( ) Ceticismo profissional: aplicação do treinamento, conhecimento e experiência relevantes, dentro do contexto fornecido pelas normas de auditoria, contábeis e éticas, na tomada de decisões informadas a respeito dos cursos de ação apropriados nas circunstâncias do trabalho de auditoria.
( ) Administração: pessoa ou organização com a responsabilidade de supervisionar de forma geral a direção estratégica da entidade e obrigações relacionadas com a responsabilidade da entidade. Isso inclui a supervisão geral do processo de relatório financeiro. Para algumas entidades, os responsáveis pela governança podem incluir empregados da administração, por exemplo, membros executivos de conselho de governança de uma entidade do setor privado ou público, ou sócio-diretor.
( ) Distorção: diferença entre o valor, a classificação, a apresentação ou a divulgação de uma demonstração contábil relatada e o valor, a classificação, a apresentação ou a divulgação que é exigida para que o item esteja de acordo com a estrutura de relatório financeiro aplicável. As distorções podem originar-se de erro ou fraude. Quando o auditor expressa uma opinião sobre se as demonstrações contábeis foram apresentadas adequadamente, em todos os aspectos relevantes, as distorções também incluem os ajustes de valor, classificação, apresentação ou divulgação que, no julgamento do auditor, são necessários para que as demonstrações contábeis estejam apresentadas, adequadamente, em todos os aspectos relevantes.
A sequência está correta em



