







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Durante a elaboração do Projeto de Lei de Diretrizes Orçamentárias, no primeiro trimestre de 2016, um ente público verificou, em 17/03/2016, que havia sido citado como réu em um processo judicial na área tributária. Nesta mesma data, o setor jurídico do ente público julgou que existia a obrigação e a saída de recursos que incorporavam benefícios econômicos ou potencial de serviços era provável, contudo, não era possível estimar com confiabilidade o valor da obrigação. Em 31/12/2016, o julgamento do setor jurídico sobre o referido processo judicial continuava o mesmo. De acordo com a NBC TSP 03 − Provisões, Passivos Contingentes e Ativos Contingentes, nas demonstrações contábeis referentes ao exercício financeiro de 2016, o ente público
evidenciou um passivo contingente em Notas Explicativas.
reconheceu uma provisão no Balanço Patrimonial.
reconheceu uma variação patrimonial diminutiva na Demonstração das Variações Patrimoniais.
reconheceu um passivo contingente no Balanço Patrimonial.
evidenciou uma variação quantitativa na situação Patrimonial Líquida.
Assinale a opção que apresenta a premissa subjacente para a elaboração das demonstrações contábeis, de acordo com a NBC TG Estrutura Conceitual.
relevância
tempestividade
essência econômica sobre a forma jurídica
representação fidedigna
continuidade
A IAS 1 é uma norma internacional de contabilidade para apresentação de Demonstrações Financeiras que tem papel de expor como a gerência controla os recursos a ela confiados. Para atender esse objetivo, a IAS 1 exige que as demonstrações financeiras forneças os dados acerca de uma entidade. Quais são esses dados?
Ativo; passivo; patrimônio líquido; receitas e despesas, incluindo ganhos e perdas; contribuições de proprietários e distribuições a eles, na sua posição como proprietários; e fluxos de caixa.
Receitas e despesas, incluindo ganhos e perdas; contribuições de proprietários e distribuições a eles, na sua posição como proprietários; e fluxos de caixa.
Ativo; passivo; patrimônio líquido; receitas e despesas, incluindo ganhos e perdas; contribuições de proprietários e distribuições a eles, na sua posição como proprietários.
Ativo; passivo; patrimônio líquido; receitas e despesas.
Ativo; passivo; patrimônio líquido; receitas e despesas, contribuições de proprietários e distribuições a eles, na sua posição como proprietários.
A norma brasileira de contabilidade para trabalhos de asseguração NBC TA 530, que trata da amostragem em auditoria, determina regras para definição da amostra, tamanho e seleção dos itens para teste.
Nesse contexto, conforme a norma,
o tamanho da amostra é um critério válido para distinguir entre as abordagens estatísticas e não estatísticas.
o objetivo da estratificação é o de aumentar a variabilidade dos itens de cada estrato.
o tamanho da amostra pode ser determinado mediante aplicação de fórmula com base em estatística ou por meio do exercício do julgamento profissional.
os resultados sobre os riscos de amostragem são indiferentes quando o auditor, conforme sua decisão, estratifica o tamanho da amostra.
quanto maior o risco que o auditor está disposto a aceitar, maior deve ser o tamanho da amostra.
“A diferença entre o valor, a classificação, a apresentação ou a divulgação de uma demonstração contábil relatada e o valor, a classificação, a apresentação ou a divulgação que é exigida para que o item esteja de acordo com a estrutura de relatório financeiro aplicável, segundo as Normas Brasileiras de Contabilidade”.
O texto refere-se à definição de
risco de auditoria.
distorção.
materialidade em auditoria.
risco de detecção.
valor mínimo para divulgação.
As entidades do setor público abrangidas pelo campo de aplicação da Contabilidade Aplicada ao Setor Público devem observar as NBC TSP, com exceção das seguintes entidades:
Tribunais de Contas.
Ministérios Públicos.
Fundações instituídas e mantidas pelo poder público.
Serviços sociais autônomos.
Empresas estatais dependentes.
Segundo a NBC TP 01 – Perícia Contábil, ao ser intimado para dar início aos trabalhos periciais, o perito do juízo deve comunicar às partes e aos assistentes técnicos: a data e o local de início da produção da prova pericial contábil, exceto se designados pelo juízo. Sobre este assunto, analise as afirmativas marque V para as verdadeiras e F para as falsas.
( ) Caso não haja, nos autos, dados suficientes para a localização dos assistentes técnicos, a comunicação deve ser feita diretamente às partes e/ou ao Juízo.
( ) O perito-assistente pode, tão logo tenha conhecimento da perícia, manter contato com o perito do juízo, colocando-se à disposição para a execução da perícia em conjunto.
( ) Na impossibilidade da execução da perícia em conjunto, o perito do juízo deve permitir aos peritos-assistentes o acesso aos autos e aos elementos de prova arrecadados durante a perícia, indicando local e hora para exame pelo perito-assistente.
( ) O perito-assistente pode entregar ao perito do juízo cópia do seu parecer técnico-contábil, previamente elaborado, planilhas ou memórias de cálculo, informações e demonstrações que possam esclarecer ou auxiliar o trabalho a ser desenvolvido pelo perito do juízo.
A sequência está correta em
Uma indústria produz um único produto e adota a análise de regressão linear para estimar os custos indiretos de manutenção fixos e variáveis. Ela fundamenta-se em dados históricos da sua capacidade normal de produção e utiliza a seguinte Função de Regressão Amostral (FRA):
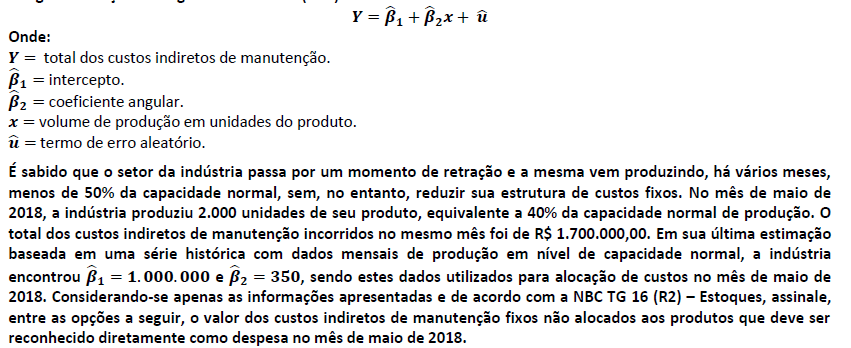
A Sociedade Empresária Alfa e a Sociedade Empresária Beta apresentaram os seguintes Balanços Patrimoniais não consolidados e encerrados em 31/12/2017. A Sociedade Empresária Alfa é controladora da Sociedade Empresária Beta e avalia o investimento pelo método da equivalência patrimonial.

Considerando-se apenas as informações apresentadas e a NBC TG 36 (R3) – Demonstrações consolidadas e ITG 09 (R1) – Demonstrações contábeis individuais, demonstrações separadas, demonstrações consolidadas e aplicação do método da equivalência patrimonial, assinale o saldo em Ativo Circulante que deveria ser divulgado pela Sociedade Empresária Alfa em seu Balanço Patrimonial Consolidado em 31/12/2017.
A Sociedade Empresária Delta trabalha no segmento de material de transporte rodoviário e é líder no segmento de venda de peças para veículos de grande porte (caminhões, ônibus, carretas etc.). A partir de consultas aos relatórios internos dessa sociedade, as seguintes informações foram coletadas sobre o seu patrimônio; analise-as.
I. A Sociedade Empresária Delta é proprietária de um terreno mantido para valorização de capital a longo prazo e não pretende vendê-lo a curto prazo no curso ordinário dos negócios.
II. A Sociedade Empresária Delta é proprietária de um imóvel mantido para uso na produção de peças para ambos os seus segmentos operacionais. Uma parte insignificante desse imóvel se encontra sem uso e outra entidade tentou adquiri-la, mas a Sociedade Empresária Delta não poderia aliená-la separadamente.
III. A Sociedade Empresária Delta é proprietária de um imóvel que se encontra ocupado por seus empregados. Futuramente a empresa pretende ocupar o imóvel para alocar parte de seu setor administrativo.
Considerando-se apenas as informações apresentadas e a NBC TG 28 (R4) – Propriedade para investimento, pode(m) ser classificada(s) como propriedade(s) para investimento(s) apenas a(s) propriedade(s) descrita(s) em
Sobre apresentação do laudo pericial contábil e oferta do parecer técnico-contábil à luz da NBC TP 01 – Perícia Contábil, analise as afirmativas, marque V para as verdadeiras e F para as falsas.
( ) O perito deve elaborar o laudo e o parecer, utilizando-se do vernáculo, sendo admitidas palavras ou expressões idiomáticas de outras línguas e de uso não comum nos tribunais judiciais ou extrajudiciais.
( ) Tratando-se de termos técnicos atinentes à profissão contábil devem, quando necessário, ser acrescidos de esclarecimentos adicionais e recomendada a utilização daqueles consagrados pela doutrina contábil.
( ) O laudo e o parecer são, respectivamente, orientados e conduzidos pelo perito do juízo, que adotará padrão próprio, respeitada a estrutura prevista na norma (NBC TP 01), devendo ser redigidos de forma circunstanciada, clara, objetiva, sequencial e lógica.
( ) A linguagem adotada pelo perito deve ser clara, concisa, evitando o prolixo e a tergiversação, possibilitando aos julgadores e às partes o devido conhecimento da prova técnica e interpretação dos resultados obtidos. As respostas não devem ser objetivas e nem lacônicas. Os termos técnicos devem ser inseridos no laudo e no parecer, de modo a se obter uma redação que qualifique o trabalho pericial, respeitadas as Normas Brasileiras de Contabilidade.
A sequência está correta em
De acordo com a NBC TSP 02, uma receita de transação com contraprestação de um ente público estadual decorre
do recebimento de transferências constitucionais do governo federal.
da prestação de serviços especializados de saúde a preços praticados no mercado.
da ocorrência do fator gerador do Imposto sobre a Propriedade de Veículos Automotores - IPVA.
do recebimento de multas de trânsito.
do lançamento de multas sobre impostos de competência estadual.
De acordo com a NBC TSP 01 - Receita de Transação sem Contraprestação, as condições sobre ativos transferidos
são especificações que determinam que os benefícios econômicos futuros ou o potencial de serviços incorporados no ativo devam ser consumidos pelo recebedor conforme especificado ou os benefícios econômicos futuros ou potencial de serviços devam ser devolvidos ao transferente.
ocorrem quando a entidade pode utilizar ou se beneficiar do ativo em busca de seus objetivos e pode excluir, ou regular, o acesso de outras partes aos benefícios econômicos futuros ou potencial de serviços do ativo.
são especificações que limitam ou direcionam os objetivos pelos quais o ativo possa ser utilizado, mas que não especificam que benefícios econômicos ou potencial de serviços futuros do ativo devam ser devolvidos ao transferente se não utilizados conforme especificado.
são benefícios econômicos ou potencial de serviços compulsoriamente pagos ou a pagar às entidades do setor público, de acordo com a legislação ou outra regulamentação, estabelecidos para gerar receita para o governo.
são benefícios econômicos ou potencial de serviços recebidos ou a receber pelas entidades do setor público, conforme determinado por tribunal ou por outra entidade com capacidade impositiva legal, como consequência de infração da legislação.



