







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa correta que contempla o conceito de “campo de aplicação” da Contabilidade Pública, conforme as Normas Brasileiras de Contabilidade Aplicada ao Setor Público, segundo a NBC T 16.
Todas as fundações privadas sem fins lucrativos.
Todas as organizações da sociedade civil de interesse público.
Todos os órgãos e entidades da Administração pública direta e indireta, exceto as empresas estatais dependentes.
Todas as entidades do setor público.
Parcialmente, as entidades governamentais, os serviços sociais e os conselhos profissionais.
Relevância, materialidade e fidedignidade são as características qualitativas fundamentais da informação contábil útil.
Certo
Errado
A NBC T 16.6 (R1) – Demonstrações contábeis, estabelece as demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público.
A demonstração que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, é denominada
Nos termos especificados pela NBC TI 01, é aspecto atinente ao relatório de auditoria interna a
obrigatoriedade da emissão de relatórios parciais antes do consolidado.
parcialidade, uma vez que a auditoria deve se posicionar diante dos achados.
necessidade de abordar eventuais limitações ao alcance dos procedimentos de auditoria.
limitação à aposição de conclusões pela auditoria, não sendo sua função o registro de recomendações à administração da entidade.
omissão do objetivo e da extensão dos trabalhos, uma vez que o relatório é confidencial.
Considere:
I. Verificação de registros, documentos e ativos tangíveis.
II. Acompanhamento de processo ou procedimento quando de sua execução.
III. Obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade.
IV. Obtenção de informações perante pessoas físicas ou jurídicas conhecedoras das transações e das operações, dentro ou fora da entidade.
Consoante dispõe a NBC TI 01, são procedimentos relacionados aos testes de observância o que consta em
I, II e III, apenas.
I, II, III e IV.
III e IV, apenas.
II, III e IV, apenas.
I, II e IV, apenas.
Com relação às informações a serem utilizadas como evidência de auditoria, a partir dos preceitos da NBC TA 500 (R1), assinale a alternativa CORRETA:
Ao usar informações apresentadas pela entidade, o auditor deve avaliar se tais informações são minimamente confiáveis para os seus propósitos e deve obter evidência de auditoria sobre a exatidão e integridade dessas informações.
O auditor pode pretender utilizar medidas de desempenho da entidade para fins de procedimentos analíticos ou utilizar informações da entidade apresentadas para atividades de monitoramento, tais como relatório de auditoria interna.
Ao definir os testes de controles e os testes de detalhes para obtenção da evidência de auditoria, o auditor pode determinar meios para selecionar itens a serem testados que sejam eficazes para o cumprimento dos procedimentos de auditoria.
O auditor deve identificar e executar procedimentos de auditoria que sejam apropriados às circunstâncias com o objetivo de obter evidências apropriadas e suficientes. A evidência de auditoria pode ser útil para fundamentar o relatório do auditor.
Em 17/11/2017, uma agência internacional doou material de expediente para uma entidade pública após chuvas torrenciais que ocasionaram danos na referida entidade. Assim, de acordo com a NBC TSP 04, o custo do estoque de material de expediente na entidade pública receptora foi mensurado pelo
valor de custo para a entidade pública receptora em 17/11/2017.
valor realizável líquido para a agência internacional em 31/12/2017.
custo corrente de reposição para a entidade pública receptora em 17/11/2017.
valor justo para a entidade pública receptora em 31/12/2017.
valor justo para a entidade pública receptora em 17/11/2017.
Uma academia de ginástica incorreu em gastos internos para o funcionamento de seu website, criado, somente e basicamente, para promoção e publicidade dos serviços que ela tem a oferecer. Estes gastos englobaram:

Considerando-se apenas as informações apresentadas e a NBC TG 04 (R4) – ATIVO INTANGÍVEL, assinale o lançamento contábil a ser feito pela academia de ginástica para registrar o fato ocorrido.




Uma Sociedade Empresária produz certo tipo de produto agrícola que é negociado em dois diferentes mercados ativos (Mercado A e Mercado B) a preços diferentes. A Sociedade Empresária pode acessar os preços do produto agrícola nesses dois mercados na data de sua mensuração. Outras informações também são conhecidas por essa Sociedade Empresária:
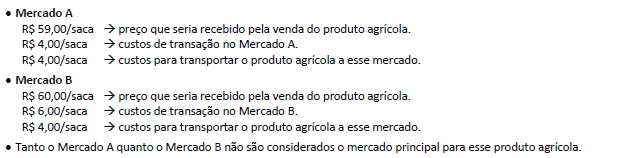
Considerando-se apenas as informações apresentadas e a NBC TG 46 (R2) – Mensuração do valor justo e NBC TG 29 (R2) – Ativo biológico e produto agrícola, assinale a alternativa que apresenta o valor correto da mensuração do valor justo do produto agrícola negociado pela Sociedade Empresária.
À luz da NBC TG Estrutura Conceitual, mensuração é o processo que consiste em determinar os montantes monetários por meio dos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados no balanço patrimonial e na demonstração do resultado. Esse processo envolve a seleção da base específica de mensuração. Ainda, segundo a norma, um número variado de bases de mensuração é empregado em diferentes graus e em variadas combinações nas demonstrações contábeis. Sobre este assunto, analise as afirmativas a seguir, marque V para as verdadeiras e F para as falsas.
( ) Custo histórico. Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos ativos ou ativos equivalentes fossem adquiridos na data do balanço. Os passivos são reconhecidos pelos montantes em caixa ou equivalentes de caixa, não descontados, que se espera seriam necessários para liquidar a obrigação na data do balanço.
( ) Custo corrente. Os ativos são registrados pelos montantes pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos entregues para adquiri-los na data da aquisição. Os passivos são registrados pelos montantes dos recursos recebidos em troca da obrigação ou, em algumas circunstâncias (como, por exemplo, imposto de renda), pelos montantes em caixa ou equivalentes de caixa se espera serão necessários para liquidar o passivo no curso normal das operações.
( ) Valor realizável (valor de realização ou de liquidação). Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que poderiam ser obtidos pela sua venda em forma ordenada. Os passivos são mantidos pelos seus montantes de liquidação, isto é, pelos montantes em caixa ou equivalentes de caixa, não descontados, que se espera serão pagos para liquidar as correspondentes obrigações no curso normal das operações.
( ) Valor presente. Os ativos são mantidos pelo valor presente, descontado, dos fluxos futuros de entradas líquidas de caixa que se espera seja gerado pelo item no curso normal das operações. Os passivos são mantidos pelo valor presente, descontado, dos fluxos futuros de saídas líquidas de caixa que se espera serão necessários para liquidar o passivo no curso normal das operações.
A sequência está correta em
À luz do item 13 da NBC PP 01, e do inciso I do Art. 144 do Código de Processo Civil – Lei n.º 13.105/2015, analise a seguinte situação:
O contador A atua no mercado de perícia realizando cálculos de liquidação de sentença trabalhista para reclamante, reclamado e como perito do juízo. Nos trabalhos que realiza como assistente técnico, ele não assina os seus pareceres, nem insere nas planilhas nada que possa identificar o seu registro profissional ou de sua organização contábil. Em uma reclamação trabalhista, houve uma divergência significativa de valores apresentados pelas partes - reclamante C: R$1.250.000,00, calculado pelo contador A e reclamado D: R$850.000,00, calculado pelo contador B. O magistrado nomeou como perito de sua confiança o contador A para apuração do cálculo definido na sentença, fixando o prazo de 30 dias para a entrega do laudo pericial.
Assinale a opção que apresenta a atitude a ser tomada pelo perito do juízo quando da ciência da sua nomeação na reclamação trabalhista.



