




Questões de Concurso sobre Normas Brasileiras de Contabilidade - NBC


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
888 questões encontradas
Questões por página
20
Mais recentes
 

À luz da NBC TG Estrutura Conceitual, mensuração é o processo que consiste em determinar os montantes monetários por meio dos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados no balanço patrimonial e na demonstração do resultado. Esse processo envolve a seleção da base específica de mensuração. Ainda, segundo a norma, um número variado de bases de mensuração é empregado em diferentes graus e em variadas combinações nas demonstrações contábeis. Sobre este assunto, analise as afirmativas a seguir, marque V para as verdadeiras e F para as falsas.

( ) Custo histórico. Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos ativos ou ativos equivalentes fossem adquiridos na data do balanço. Os passivos são reconhecidos pelos montantes em caixa ou equivalentes de caixa, não descontados, que se espera seriam necessários para liquidar a obrigação na data do balanço.

( ) Custo corrente. Os ativos são registrados pelos montantes pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos entregues para adquiri-los na data da aquisição. Os passivos são registrados pelos montantes dos recursos recebidos em troca da obrigação ou, em algumas circunstâncias (como, por exemplo, imposto de renda), pelos montantes em caixa ou equivalentes de caixa se espera serão necessários para liquidar o passivo no curso normal das operações.

( ) Valor realizável (valor de realização ou de liquidação). Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que poderiam ser obtidos pela sua venda em forma ordenada. Os passivos são mantidos pelos seus montantes de liquidação, isto é, pelos montantes em caixa ou equivalentes de caixa, não descontados, que se espera serão pagos para liquidar as correspondentes obrigações no curso normal das operações.

( ) Valor presente. Os ativos são mantidos pelo valor presente, descontado, dos fluxos futuros de entradas líquidas de caixa que se espera seja gerado pelo item no curso normal das operações. Os passivos são mantidos pelo valor presente, descontado, dos fluxos futuros de saídas líquidas de caixa que se espera serão necessários para liquidar o passivo no curso normal das operações.

A sequência está correta em


A
F, F, F, F.

B
F, F, V, V.

C
F, V, V, V.

D
V, V, V, V.

À luz do item 13 da NBC PP 01, e do inciso I do Art. 144 do Código de Processo Civil – Lei n.º 13.105/2015, analise a seguinte situação:

O contador A atua no mercado de perícia realizando cálculos de liquidação de sentença trabalhista para reclamante, reclamado e como perito do juízo. Nos trabalhos que realiza como assistente técnico, ele não assina os seus pareceres, nem insere nas planilhas nada que possa identificar o seu registro profissional ou de sua organização contábil. Em uma reclamação trabalhista, houve uma divergência significativa de valores apresentados pelas partes - reclamante C: R$1.250.000,00, calculado pelo contador A e reclamado D: R$850.000,00, calculado pelo contador B. O magistrado nomeou como perito de sua confiança o contador A para apuração do cálculo definido na sentença, fixando o prazo de 30 dias para a entrega do laudo pericial.

Assinale a opção que apresenta a atitude a ser tomada pelo perito do juízo quando da ciência da sua nomeação na reclamação trabalhista.


A
Aceitar o encargo tendo em vista que o trabalho realizado para uma das partes foi realizado dentro das técnicas contábeis e conformidade com os comandos sentenciais.

B
Recusar o encargo alegando seu impedimento.

C
Aceitar o encargo porque o parecer de cálculos de liquidação foi apócrifo.

D
Recusar o encargo alegando sua suspeição.
No decurso do trabalho pericial, em havendo negativa de quaisquer das partes em atender à diligência requerida pelo perito do juízo, este deverá adotar providências visando à conclusão do laudo pericial, em obediência ao item 45 da NBC TP 01 – Perícia Contábil. Com relação às providências a serem adotadas pelo perito do juízo, assinale a opção CORRETA.

A
Caso ocorra a negativa da entrega dos elementos de prova formalmente requeridos, o perito do juízo deve considerar inconclusivo o laudo pericial narrando os fatos ao magistrado.

B
Caso ocorra a negativa da entrega dos elementos de prova formalmente requeridos, o perito deve se reportar diretamente a quem o nomeou, contratou ou indicou, narrando os fatos e solicitando as providências cabíveis.

C
Caso ocorra a negativa da entrega dos elementos de prova informalmente requeridos em diligência, o perito do juízo deve concluir e entregar o laudo pericial independente de receber, ou não, o resultado da diligência.

D
Caso ocorra a negativa da entrega dos elementos de prova formalmente requeridos, o perito deve elaborar um novo termo de diligência, concedendo um prazo de 45 dias, independente do prazo judicial a que está submetido.
A empresa K foi contratada pela empresa X para fornecer bens duráveis em uma transação de compra e venda por preço fixo e irreajustável. A formação do preço de venda inclui o custo de produção do bem mais tributo indireto. A empresa K, com ações negociadas na bolsa de valores, contratou um expert para elaborar um parecer contábil, identificando o preço da transação nessa operação. O expert, que tem formação e experiência em Contabilidade, sustentou seu parecer no item 47 da NBC TG 47 – Receita de Contrato com Cliente. Com base no enunciado, assinale a opção que apresenta o que deve estar certificado no parecer do expert.

A
O preço da transação é o valor total do contrato.

B
O preço da transação é o valor total que a empresa K recebeu da empresa X.

C
O preço da transação não inclui o valor do tributo indireto.

D
As opções “a” e “c” estão corretas.
O diretor financeiro da empresa A examinou os cálculos do imposto de renda da pessoa jurídica (empresa B) referente ao exercício de 2017. No exame não se sentiu confortável para avaliar a base fiscal do ativo e do passivo. Em função de sua insegurança, sugeriu que a empresa contratasse um perito contábil para elucidar o conceito de base fiscal declarado pelo item 5 da NBC TG 32. Com base no que apresenta o conteúdo do referido item 5 da NBC TG 32, assinale a opção CORRETA.

A
a Base fiscal é a diferença temporária que resulta em valores que são dedutíveis para determinar o lucro tributável.

B
a Base fiscal é a diferença temporária que resulta em valores que são tributáveis para determinar o lucro tributável.

C
a Base fiscal de ativo ou passivo é o valor atribuído àquele ativo ou passivo para fins fiscais.

D
a Base fiscal é a compensação futura de prejuízos fiscais não utilizados.

O contador A que se prepara para prestar o Exame de Qualificação Técnica para o cadastro de perito contábil, participou de uma discussão no curso preparatório que fez com essa finalidade. A discussão se referia aos conceitos de unidade geradora de caixa e ativos corporativos constantes do item 6 da NBC TG 01. Com base no enunciado, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.

I. Unidade geradora de caixa é qualquer ativo identificável que gera entradas de caixa, entradas essas que são, em grande parte, independentes das entradas de caixa de outros ativos ou outros grupos de ativos.

II. Ativos corporativos são ativos, exceto ágio por expectativa de rentabilidade futura (goodwill), que contribuem, mesmo que indiretamente, para os fluxos de caixa futuros tanto da unidade geradora de caixa sob revisão quanto de outras unidades geradoras de caixa.

III. Unidade geradora de caixa é o menor grupo identificável de ativos que gera entradas de caixa, entradas essas que são, em grande parte, independentes das entradas de caixa de outros ativos ou outros grupos de ativos.

IV. Ativos corporativos são ativos, inclusive ágio por expectativa de rentabilidade futura (goodwill), que contribuem, mesmo que indiretamente, para os fluxos de caixa futuros tanto da unidade geradora de caixa sob revisão quanto de outras unidades geradoras de caixa.

Está(ão) CORRETO(S) apenas o(s) item(ns)


A
I e II.

B
II e III.

C
III e IV.

D
II.

A IAS 1, como norma internacional de contabilidade, descreve sobre um conjunto completo de demonstrações financeiras. Assinale a alternativa correta que faz parte desse conjunto completo de demonstrações financeiras sob as diretrizes da IAS 1.


A

Uma demonstração da posição financeira na data de abertura do período.


B

Uma demonstração do resultado não abrangente para o período (substituindo a demonstração de resultado.


C

Uma demonstração das mutações no patrimônio líquido que mostre: I) todas as mutações no patrimônio líquido, ou II) mutações no patrimônio líquido diferentes das mutações provenientes de transações com acionistas que estejam agindo dentro de suas funções.


D

Uma demonstração de fluxo de caixa livre de desconto.


E

Uma Demonstração das Origens e Aplicações dos Recursos – DOAR.

De acordo com a NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, os usuários dos relatórios contábeis de propósito geral das entidades do setor público precisam de informações para subsidiar as avaliações de algumas questões. Essas questões estão listadas abaixo com exceção de uma. Assinale-a:

A
“A entidade prestou seus serviços à sociedade de maneira eficiente e eficaz?”

B
“Quais são os recursos atualmente disponíveis para gastos futuros”

C
“Até que ponto há restrições ou condições para a utilização dos recursos disponíveis para gastos futuros”

D
“A capacidade de a entidade prestar serviços melhorou ou piorou em comparação com exercícios anteriores?”

E
“A quantidade e a qualidade do serviço prestado pela entidade são proporcionais ao volume de tributos cobrados?”
Segundo as Normas Brasileiras de Contabilidade, “O Patrimônio Público é o conjunto de bens e direitos, tangíveis ou intangíveis, onerados ou não, adquiridos, formados ou mantidos com recursos públicos, integrantes do patrimônio de qualquer entidade pública ou de uso comum, que seja portador ou represente um fluxo de benefícios futuros inerentes à prestação de serviços públicos.” Partindo dessa premissa, sob o enfoque contábil, assinale a alternativa correta:

A
Financeiro, Orçamentário e Contábil.

B
Ativo, Passivo e Patrimônio Líquido.

C
Despesa, Receita, Ativo e Passivo.

D
Variações Ativas, Variações Passivas e Resultado.

E
Fluxo de Caixa, Orçamento Público e Balanço Financeiro.
Conforme a Norma Brasileira de Contabilidade aplicada ao setor público (NBC T 16.6) – Demonstrações Contábeis, o balanço patrimonial evidencia qualitativa e quantitativamente a situação patrimonial da entidade pública. Segundo a referida norma, os atos que possam vir a afetar o patrimônio são registrados

A
no ativo.

B
no passivo.

C
no patrimônio líquido.

D
nas contas de custos.

E
nas contas de compensação.
A NBC TG 05 (R3) – Divulgação sobre Partes Relacionadas – orienta as entidades que têm grau de relacionamento entre elas a caracterizar a sua classificação como parte integrada e a manter relações transparentes com a divulgação de operações realizadas entre elas, nos termos expressos pela norma. Nesse contexto, no caso de outra entidade, pode-se dizer que ela é parte relacionada à entidade que reporta a informação se

A
forem entidades que proporcionam financiamentos.

B
houver um agente geral com volume significativo de negócios com a entidade, apenas pela dependência econômica.

C
houver um membro do pessoal chave da administração da entidade exercendo influência sobre a outra entidade.

D
estiverem sob o controle conjunto (joint ventures) de uma terceira entidade.

E
tiverem, simplesmente, administrador ou outro membro do pessoal chave da administração em comum.

Admita, para todos os efeitos legais e normativos, que a companhia de comércio exterior W, em 10/novembro/ 2017, para atender a suas atividades e viagens internacionais, adquiriu €50.000,00 (cinquenta mil euros) à taxa de câmbio R$2,80, mantendo a moeda em sua tesouraria.
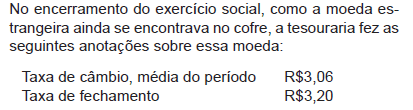
Imagem associada para resolução da questão

Considerando as orientações da NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis sobre os itens monetários mantidos em moeda estrangeira, a companhia W tem que ajustar o valor da disponibilidade em moeda estrangeira, no balanço de 31 de dezembro de 2017, reconhecendo, em reais,


A
140.000,00 de disponível, ativo circulante no Balanço 31/dez/2017

B
13.000,00 de receita de variação cambial, no resultado do exercício

C
20.000,00 de receita de variação cambial, no resultado do exercício

D
13.000,00 de ajuste de avaliação patrimonial, no patrimônio líquido

E
20.000,00 de ajuste de avaliação patrimonial, no patrimônio líquido

Um aspecto importante do trabalho do auditor refere-se à documentação de auditoria. A NBC TA 230 – Documentação de Auditoria, aprovada pelo CFC, trata de pontos relevantes sobre esse assunto.


A esse respeito, ao documentar os procedimentos de auditoria executados, o auditor deve registrar:


I - as características que identificam os itens ou assuntos específicos testados;

II - as informações relativas a assunto significativo inconsistentes com a sua conclusão final;

III - o responsável pela execução do trabalho de auditoria e a data em que foi concluído;

IV - as restrições de acesso a informações encontradas no trabalho.


Está correto APENAS o que se expressa em


A

I e II


B

I e III


C

I, II e III


D

II e IV


E

III e IV

A NBC T 16.6 (R1) estabelece as demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público.

Com relação aos objetivos, funções, estrutura e/ou conteúdos dessas demonstrações contábeis, assinale a alternativa CORRETA.


A
A Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos.

B
A Demonstração das Mutações do Patrimônio Líquido evidencia a movimentação havida em cada componente do Patrimônio Líquido, incluindo as variações quantitativas decorrentes de transações que aumentam ou diminuem o patrimônio líquido.

C
As notas explicativas incluem os critérios utilizados na elaboração das demonstrações contábeis, as informações de naturezas patrimonial, orçamentária, econômica, bem como o custo de oportunidade, não constantes nas referidas demonstrações.

D
A Demonstração das Variações Patrimoniais evidencia o resultado econômico de ações do setor público, que são variações quantitativas decorrentes de transações das entidades que aumentam ou diminuem o resultado econômico apurado.

E
O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como a situação patrimonial, qualitativa e quantitativamente, conjugadas com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.

De acordo com a NBC TSP 02 − Receita de Transação com Contraprestação, uma das condições que deve ser satisfeita para que ocorra o reconhecimento da receita decorrente da venda de bens é


A

a entidade vendedora manter todos os riscos e benefícios significativos inerentes à propriedade dos bens vendidos.


B

a entidade vendedora manter envolvimento continuado na gestão dos bens vendidos em grau normalmente associado ao efetivo controle de tais bens.


C

o valor da receita poder ser mensurado confiavelmente.


D

os benefícios econômicos ou potencial de serviços associados à transação corresponderem a um aumento de passivo.


E

os custos incorridos na transação e os custos para concluir a transação corresponderem a um aumento de ativo.

De acordo com as Normas Brasileiras de Contabilidade, editadas pelo Conselho Federal de Contabilidade (CFC), a NBC TI 01: Da Auditoria Interna, aprovada pela Resolução CFC no 986/2003, em vigor desde 1o de janeiro de 2004, os procedimentos de Auditoria Interna constituem exames e investigações, incluindo os testes de observância e os testes substantivos.

A aludida NBC TI 01 estabelece, também, que os testes substantivos visam à obtenção de


A
evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade.

B
informação factual e convincente, de tal forma que uma pessoa prudente e informada possa entendê-la da mesma forma que o auditor interno.

C
responsabilidade do auditor interno no uso dos trabalhos de especialistas.

D
segurança razoável de que os controles internos estabelecidos pela administração estão em efetivo funcionamento.

E
informações perante pessoas físicas ou jurídicas conhecedoras das transações e das operações, dentro ou fora da entidade.
Uma entidade do setor público possui disponibilidades em moeda estrangeira. De acordo com a NBC T 16.10 – Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público, assinale a opção que indica a taxa de câmbio que deve ser utilizada para converter, nas demonstrações contábeis, o saldo das disponibilidades para reais.

A
A cotação vigente na data em que ocorreram as principais transações do período.

B
A cotação vigente na data do início do exercício.

C
A cotação vigente na data do Balanço Patrimonial.

D
A menor cotação do ano.

E
A maior cotação do ano.

De acordo com as características do objeto de custos previstas na NBCT16.11, área ocupada; dotação planejada disponível; volume ocupado em depósito; quantidade de ordens de compra emitida para fornecedores; consumo de energia elétrica; número de servidores na unidade administrativa responsável são consideradas


A

base das cotas de distribuição de custos indiretos.


B

critérios de rateio de custos diretos para serviços públicos.


C

base para contabilização dos custos de formação de ativo.


D

despesas fixas.


E

base para alocação dos custos atribuíveis.

De acordo com a NBC TA 610, o auditor independente deve ler os relatórios da auditoria interna relativos ao trabalho que planeja utilizar para obter entendimento da natureza e extensão dos procedimentos executados e as

A
ameaças à objetividade da auditoria interna.

B
restrições impostas pela administração da entidade.

C
percepções sobre a independência do trabalho de auditoria.

D
constatações dos auditores internos.

Uma das normas emanadas do CFC, NBC-PA 11, trata da revisão externa pelos pares. O objetivo principal dessa norma é:


A

reduzir o custo das empresas em relação à contratação da auditoria.


B

disciplinar os procedimentos de auditora executados e se encontram-se em conformidade com a legislação tributária e previdenciária vigente no país.


C

assegurar a qualidade dos serviços prestados pelas empresas de auditoria.


D

tornar pública e transparente a informação obtida no processo de auditoria em relação às empresas de interesse público.


E

obter uma segunda opinião em relação à situação patrimonial das empresas que não são obrigadas a publicar demonstrações contábeis.


   
Gerar simulado

