







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com os conceitos contidos na Norma Brasileira de Contabilidade TA 200 R1, dadas as afirmativas,
I. Ao conduzir a auditoria de demonstrações contábeis, o auditor tem que, como um de seus objetivos, obter segurança razoável de que essas demonstrações como um todo estão livres de distorção relevante, independentemente se causadas por fraude ou erro, possibilitando, assim, que ele expresse sua opinião sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com a estrutura de relatório financeiro aplicável.
II. As evidências utilizadas pela auditoria são as informações obtidas pelo auditor para fundamentar suas conclusões, em que se baseia a sua opinião, e essas evidências incluem informações verificadas nos registros contábeis subjacentes às demonstrações contábeis e às outras informações.
III. É denominado risco de auditoria aquele que o auditor expresse uma opinião de auditoria inadequada quando as demonstrações contábeis contiverem distorção relevante, sendo esse risco uma função dos riscos de distorção relevante e do risco de detecção.
IV. Para obter segurança razoável, o auditor deve obter evidência de auditoria apropriada e suficiente para reduzir o risco de auditoria a um nível mediano de aceitação, de modo que seja possível a obtenção de conclusões razoáveis para que, com base nelas, ele possa estruturar sua opinião e emitir um relatório de conformidade.
verifica-se que está(ão) correta(s)
III, apenas.
I e IV, apenas.
II e IV, apenas.
I, II e III, apenas.
I, II, III e IV.
Com base na NBC TG 36 (R3) – Demonstrações Consolidadas, analise as afirmativas, classificandoas como Verdadeiras (V) ou Falsas (F) e, em seguida, assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) A controladora deve elaborar demonstrações consolidadas utilizando políticas contábeis uniformes para transações similares e outros eventos em circunstâncias similares.
( ) A controladora deve apresentar as participações de não controladores no balanço patrimonial consolidado, dentro do patrimônio líquido, separadamente do patrimônio líquido dos proprietários da controladora.
( ) Demonstrações consolidadas são as demonstrações contábeis de grupo econômico, em que os ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da controladora e de suas controladas são apresentados como se fossem uma única entidade econômica.
Segundo as Normas Brasileiras de Contabilidade Aplicada ao Setor Público, a Unidade Contábil é classificada como unificada quando:
Representar o patrimônio das entidades do setor público na condição de pessoas jurídicas.
Representar parcela do patrimônio de Unidade Contábil Originária.
Representar a soma ou a agregação do patrimônio de duas ou mais Unidades Contábeis Originárias.
Representar a soma ou a agregação do patrimônio de duas ou mais Unidades Contábeis Descentralizadas.
Os segmentos operacionais que não atinjam quaisquer dos parâmetros mínimos quantitativos podem ser considerados divulgáveis e podem ser apresentados separadamente se a administração entender que essa informação sobre o segmento possa ser útil para os usuários das demonstrações contábeis. A NBC TG 22 estabelece que a entidade divulgue separadamente as informações sobre o segmento operacional que atenda, entre outros, o seguinte parâmetro:
seus ativos são iguais ou menores a 10% dos ativos combinados de todos os segmentos operacionais.
o montante em termos absolutos do lucro ou prejuízo apurado é igual ou superior a 5% do maior, em termos absolutos, do prejuízo apurado combinado de todos os segmentos operacionais que apresentaram prejuízos.
o montante em termos absolutos do lucro ou prejuízo apurado é igual ou inferior a 10% do menor, em termos absolutos, do lucro apurado combinado de todos os segmentos operacionais que não apresentaram prejuízos.
sua receita reconhecida, incluindo tanto as vendas para clientes externos quanto as vendas ou transferências intersegmentos, é igual ou superior a 10% da receita combinada, interna e externa, de todos os segmentos operacionais.
Assinale a alternativa correta acerca do significado de Omissão Material, segundo a NBC TG 23.
É a informação incorreta que puder, individual ou coletivamente, influenciar as decisões econômicas que os usuários das demonstrações contábeis tomam com base nessas demonstrações. A materialidade depende da dimensão e da natureza da omissão ou da informação incorreta julgada à luz das circunstâncias às quais está sujeita. A dimensão ou a natureza do item, ou a combinação de ambas, pode ser o fator determinante.
É a omissão nas demonstrações contábeis da entidade de um ou mais períodos anteriores decorrentes da falta de uso, ou uso incorreto, de informação confiável que estava disponível quando da autorização para divulgação das demonstrações contábeis desses períodos.
É um ajuste nos saldos contábeis de ativo ou de passivo, ou nos montantes relativos ao consumo periódico de ativo, que decorre da avaliação da situação atual e das obrigações e dos benefícios futuros esperados associados aos ativos e passivos. As alterações nas estimativas contábeis decorrem de nova informação ou inovações e, portanto, não são retificações de erros.
É a incorreção nas demonstrações contábeis da entidade de um ou mais períodos anteriores decorrentes da falta de uso, ou uso incorreto, de informação confiável que pudesse ter sido razoavelmente obtida e levada em consideração na elaboração e na apresentação dessas demonstrações contábeis.
Em 31.12.2016, uma Sociedade Empresária adquiriu o direito de uso de uma patente por R$1.800.000,00; pagou 80% à vista e o restante com vencimento em 31.1.2017. Para fins de registro contábil do ativo, o efeito do valor do dinheiro no tempo foi considerado imaterial.
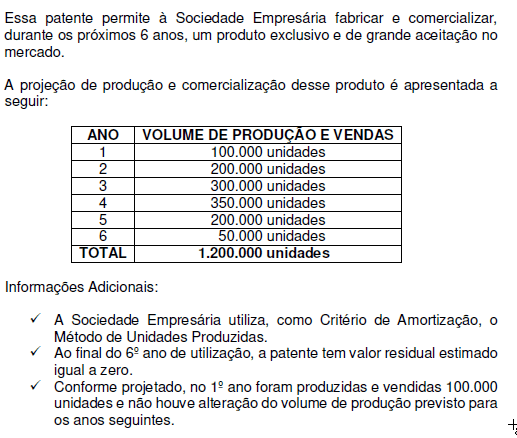
Considerando-se apenas as informações apresentadas e o que dispõe a NBC TG 04 (R3) – ATIVO INTANGÍVEL, o valor contábil do grupo Ativo Não Circulante – Intangível, ao final do 1º ano, será de:
De acordo com a NBC PP 01 – PERITO CONTÁBIL, a respeito de suspeição e impedimento legal, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O perito do juízo ou assistente deve declarar-se suspeito quando, após nomeado ou contratado, verificar a ocorrência de situações que venham suscitar suspeição em função da sua imparcialidade ou independência e, dessa maneira, comprometer o resultado do seu trabalho em relação à decisão.
II. O perito deve declarar-se suspeito apenas nos casos previstos da NBC PP 01 – PERITO CONTÁBIL, não sendo possível declarar-se suspeito por motivo íntimo.
III. São exemplos de casos de suspeição a que está sujeito o perito do juízo: ser amigo íntimo ou inimigo capital de qualquer das partes.
A sequência CORRETA é:
Como parte de suas operações regulares do dia a dia que envolvem controle de pragas na agricultura, uma Sociedade Empresária reuniu informações suficientes para a construção de uma base de dados.
Os custos relacionados à obtenção dos dados não puderam ser segregados das operações regulares, de forma que fossem identificados.
Ainda que esses dados precisem ser classificados e organizados sistemicamente para formar, de fato, uma base de dados, estima-se com confiabilidade que seu desenvolvimento em modelo estruturado proporcionará benefício econômico futuro da ordem de R$20.000.000,00, já trazidos a valor presente.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 04 (R3) – ATIVO INTANGÍVEL, acerca dos gastos relacionados à obtenção dos dados elencados é CORRETO afirmar que:
Uma Sociedade Empresária apresenta as seguintes informações, referentes ao período de janeiro a dezembro de 2016, extraídas do seu balancete de verificação em 31.12.2016, das contas de resultado referentes a operações continuadas:
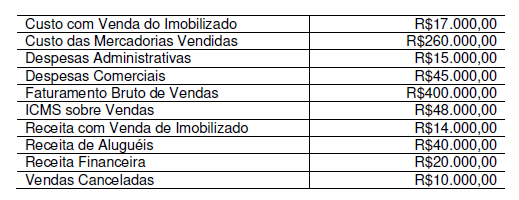
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, o valor do Resultado antes das Receitas e Despesas Financeiras a ser evidenciado na Demonstração do Resultado do período é de:
De acordo com as Normas Brasileiras de Contabilidade aplicadas à auditoria interna, no planejamento de uma auditoria, os fatos relevantes que devem ser considerados pelo auditor na execução dos trabalhos incluem
I o conhecimento detalhado da política e dos instrumentos de gestão de riscos da entidade.
II o conhecimento detalhado das atividades operacionais e dos sistemas contábil e de controles internos e seu grau de confiabilidade da entidade.
III a natureza, oportunidade e extensão dos procedimentos de auditoria interna a serem aplicados, alinhados com a política de gestão de riscos da entidade.
IV o uso do trabalho de especialistas.
V os riscos de auditoria, quer pelo volume quer pela complexidade das transações e operações.
Assinale a opção correta.
Identifique abaixo as afirmativas verdadeiras ( V ) e as falsas ( F ) com base nas Normas Brasileiras de Contabilidade Técnicas Aplicadas ao Setor Público (NBC T SP):
( ) A Demonstração do Fluxo de Caixa evidencia as informações utilizando-se dos seguintes fluxos: a) operações; b) financeiro; c) investimentos.
( ) No setor público as demonstrações contábeis estão dispensadas de serem divulgadas com a apresentação dos valores correspondentes ao período anterior.
( ) A responsabilidade do profissional contábil do setor público, no que se refere à informação de custos, é dada pela consistência conceitual e apresentação das informações contábeis do subsistema de custos.
( ) Além de reconhecer os fatos que modificam, quantitativa ou qualitativamente, o patrimônio público, a contabilidade aplicada ao setor público deve reconhecer, mensurar e evidenciar os atos potenciais que possam vir a alterar esse patrimônio.
( ) As Normas Brasileiras de Contabilidade Técnicas Aplicadas ao Setor Público (NBC T SP) devem ser adotadas por todas entidades do setor público e também pelas entidades que recebam, guardem, movimentem, gerenciem ou apliquem recursos públicos, na execução de suas atividades, no tocante aos aspectos contábeis da prestação de contas.



