







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O contador X, na função de Perito do juízo, constatou a necessidade de proceder diligência para obter dados ausentes dos autos para cumprimento do seu encargo. Neste caso, de acordo com a NBC PP 01 – Perito Contábil, assinale o procedimento adequado.
Solicitar diretamente à parte detentora da prova documental, imediatamente e por qualquer meio, dispensada comunicação prévia às partes.
Dirigir termo de diligência diretamente à parte envolvida, mediante prévia autorização judicial.
Dirigir o termo de diligência ao juiz, solicitando a intimação da parte envolvida.
Dirigir termo de diligência diretamente à parte envolvida, comunicando previamente às partes para ciência de seus assistentes.
Uma Sociedade Empresária adquiriu, à vista, mercadorias para revenda. O valor total da Nota Fiscal, emitida pelo fornecedor, foi de R$200.000,00. Neste valor estão incluídos R$34.000,00 referentes a ICMS a recuperar.
Adicionalmente, pagou R$1.500,00, referentes ao transporte das mercadorias até o seu estabelecimento, sem incidência de ICMS na transação de frete.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 16 (R1) – ESTOQUES, o lançamento contábil que representa adequadamente o reconhecimento da transação é:
DÉBITO Mercadorias para Revenda – Estoque R$167.500,00
DÉBITO ICMS a Recuperar R$34.000,00
CRÉDITO Caixa R$201.500,00
DÉBITO Mercadorias para Revenda – Estoque R$200.000,00
DÉBITO ICMS a Recuperar R$34.000,00
DÉBITO Fretes e Carretos – Despesa Administrativa R$1.500,00
CRÉDITO Caixa R$201.500,00
CRÉDITO ICMS a Recolher R$34.000,00
DÉBITO Mercadorias para Revenda – Estoque R$166.000,00
DÉBITO ICMS a Recuperar R$34.000,00
DÉBITO Fretes e Carretos – Despesa Administrativa R$1.500,00
CRÉDITO Caixa R$201.500,00
DÉBITO Mercadorias para Revenda – Estoque R$167.500,00
DÉBITO ICMS – Despesas Tributárias R$34.000,00
DÉBITO Fretes e Carretos – Despesa Administrativa R$1.500,00
CRÉDITO Caixa R$203.000,00
A respeito da perícia contábil, conforme a NBC TP 01, assinale a alternativa correta.
É de competência exclusiva de servidor aprovado em concurso público, com formação em contabilidade e em situação regular perante o Conselho Regional de Contabilidade de sua jurisdição.
Havendo interesse e acordo entre as partes envolvidas em uma disputa, poderá ser requerida perícia contábil fora do âmbito do Poder Judiciário.
Exercida sob o controle da lei de arbitragem, a perícia arbitral é uma espécie do gênero perícia judicial.
Na execução da perícia contábil, os elementos apurados constituem-se apenas em informações adicionais para apreciação do juiz demandante, não tendo validade como prova para a solução do litígio.
Busca evidenciar a veracidade dos fatos de forma imparcial, não estando limitada, portanto, a objeto, matéria ou lapso temporal.
Nos termos da NBC TA 230, considere:
I. Identificação de quem revisou o trabalho de auditoria executado.
II. Discussões de assuntos significativos com a administração. III. Informações referentes a um assunto significativo que são inconsistentes com sua conclusão final.
IV. Não atendimento pelo auditor de um requisito relevante de uma norma.
V. Circunstâncias identificadas após a data do relatório do auditor.
Deve ser objeto de documentação pelo auditor o que consta em
Uma vez que o auditor independente determine que o trabalho da auditoria interna possa ser utilizado para os fins da auditoria, a primeira consideração é sobre a natureza e sobre o alcance planejado do trabalho executado ou a ser executado pela auditoria interna: se é importante para a estratégia global da auditoria e para o plano de auditoria que o auditor independente estabeleceu.
De acordo com a NBC TA 610 – Utilização do Trabalho de Auditoria Interna, assinale a alternativa que apresenta trabalho efetuado pela auditoria interna que NÃO pode ser utilizado pela auditoria independente.
Testes da eficácia operacional dos controles.
Procedimentos substantivos envolvendo menor grau de julgamento.
Observação das contagens do estoque.
Rastreamento de transações pelo sistema de informações.
Auditorias ou revisões das informações financeiras das empresas controladas que sejam componentes significativos para o grupo.
Assinale a alternativa INCORRETA de acordo com a NBC TA 330 – Resposta do Auditor aos Riscos Avaliados. Para determinar se é apropriado usar evidência de auditoria da efetividade operacional dos controles, obtida em auditorias anteriores e, caso afirmativo, a duração do período de tempo que pode decorrer antes de testar novamente o controle, o auditor deve considerar
a efetividade das normas internas e de auditoria, incluindo o ambiente de negócios, os controles de monitoramento e o processo de elaboração de demonstrações contábeis.
os riscos decorrentes das características do controle, incluindo se é manual ou automatizado.
a efetividade dos controles gerais de tecnologia da informação.
a efetividade do controle e sua aplicação pela entidade, incluindo a natureza e a extensão de desvios, na aplicação do controle, observados em auditorias anteriores e se houve mudanças de pessoal que afetaram de forma significativa a aplicação do controle.
em particular, se a falta de alteração em um controle oferece risco devido às mudanças de circunstâncias.
De acordo com a NBC TI 01 – Auditoria Interna, assinale a alternativa que NÃO representa um fator relevante a ser considerado no planejamento para a execução dos trabalhos.
O conhecimento detalhado da política e dos instrumentos de gestão de riscos da entidade.
O conhecimento detalhado das atividades operacionais e dos sistemas contábil e de controles internos e seu grau de confiabilidade da entidade.
As orientações e expectativas manifestadas pela administração aos auditores externos.
A natureza, a oportunidade e a extensão dos procedimentos de Auditoria Interna a serem aplicados, alinhados com a política de gestão de riscos da entidade.
A existência de entidades associadas, filiais e partes relacionadas que estejam no âmbito dos trabalhos da Auditoria Interna.
De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA A ELABORAÇÃO E DIVULGAÇÃO DO RELATÓRIO CONTÁBIL-FINANCEIRO, no que se refere ao reconhecimento dos elementos das Demonstrações Contábeis, é CORRETO afirmar que:
um ativo deve ser reconhecido no Balanço Patrimonial quando os gastos incorridos não proporcionarem a expectativa provável de geração de benefícios econômicos futuros.
um passivo deve ser reconhecido no Balanço Patrimonial quando for remota a possibilidade de uma saída de recursos para sua quitação e seu valor não puder ser estimado com confiabilidade.
uma despesa corresponde a um decréscimo nos benefícios econômicos durante o período contábil, sob a forma da saída de recursos ou da redução de ativos ou assunção de passivos que resultam em decréscimo do patrimônio líquido, e que não estejam relacionados com distribuições aos detentores dos instrumentos patrimoniais.
uma despesa corresponde a um decréscimo nos benefícios econômicos durante o período contábil, sob a forma da saída de recursos ou da redução de ativos ou assunção de passivos que resultam em decréscimo do patrimônio líquido, e que não estejam relacionados com distribuições aos detentores dos instrumentos patrimoniais.
Uma Sociedade Empresária apresentou os seguintes dados, em 31.12.2015:
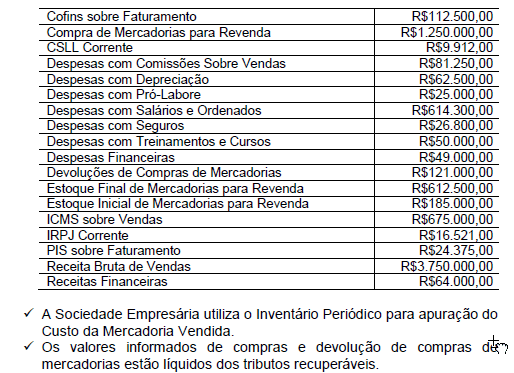
Considerando-se os dados apresentados e a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a Sociedade Empresária apresentará Lucro Bruto no valor de:
R$1.365.342,00.
R$1.391.775,00.
R$2.236.625,00.
R$2.938.125,00.
De acordo com a NBC TG 28 (R3) – PROPRIEDADE PARA INVESTIMENTO, NÃO é exemplo de propriedade para investimento:
propriedade arrendada a outra entidade sob arrendamento financeiro.
terreno mantido para futuro uso correntemente indeterminado.
terreno mantido para valorização de capital a longo prazo.
propriedade que esteja sendo construída ou desenvolvida para futura utilização como propriedade para investimento.
Tomando como base a NBC T 16.5, aprovada pela Res. Nº 1.132/08 do Conselho Federal de Contabilidade, analise as seguintes afirmativas sobre o registro contábil dos atos e dos fatos que afetam ou possam vir a afetar o patrimônio das entidades do setor público e assinale com V as verdadeiras e com F as falsas.
( ) Os registros contábeis das transações das entidades do setor público devem ser efetuados, considerando as relações jurídicas, econômicas e patrimoniais, prevalecendo nos conflitos entre elas a essência sobre a forma.
( ) O reconhecimento de ajustes decorrentes de omissões e erros de registros ocorridos em anos anteriores ou de mudanças de critérios contábeis deve ser evidenciado apenas em notas explicativas de forma a destacar os aspectos relevantes.
( ) Retificação de lançamento é o processo técnico de correção de registro realizado com erro na escrituração contábil da entidade e pode ser feita por meio de estorno, transferência e complementação.
( ) Na ausência de norma contábil aplicada ao setor púbico, o profissional da contabilidade deve utilizar, subsidiariamente, as demais normas contábeis nacionais que tratam de temas similares, evidenciando o procedimento e os impactos em notas explicativas.
Assinale a sequência CORRETA.



