







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O relatório é o documento pelo qual a Auditoria Interna apresenta o resultado dos seus trabalhos, devendo ser redigido com objetividade e imparcialidade, de forma a expressar, claramente, suas conclusões, recomendações e providências a serem tomadas pela administração da entidade.
Com base no texto acima, considere os aspectos a seguir.
I - O objetivo e a extensão dos trabalhos e a metodologia adotada.
II - Os principais procedimentos de auditoria aplicados, sua extensão e eventuais limitações ao alcance dos procedimentos de auditoria.
III - A descrição dos fatos constatados, as evidências encontradas e os riscos associados a esses fatos.
IV - As conclusões e recomendações resultantes dos fatos constatados.
Quais, de acordo com a NBC TI 01 – Auditoria Interna, devem constar no relatório?
Apenas I, II e III.
Apenas I, II e IV.
Apenas I, III e IV.
Apenas II, III e IV.
I, II, III e IV.
Com relação ao que estabelece a NBC TA 230 – Documentação de Auditoria, as principais finalidades da documentação de auditoria são: servir como evidência da base do auditor para uma conclusão quanto ao cumprimento do objetivo global do auditor e
manter um registro de assuntos de importância recorrente para auditorias futuras.
permitir a condução de inspeções externas em conformidade com as exigências legais, regulamentares e outras exigências aplicáveis.
permitir que a equipe de trabalho possa ser responsabilizada por seu trabalho.
servir como evidência de que a auditoria foi planejada e executada em conformidade com as normas de auditoria e exigências legais e regulamentares aplicáveis.
assistir a equipe de trabalho no planejamento e execução da auditoria.
Indique quais afirmações estão corretas com relação a contabilidade no serviço público:
I. O ativo imobilizado representa os direitos e os bens, tangíveis ou intangíveis adquiridos, formados, produzidos, mantidos ou utilizados pelo setor público, capazes de gerar um fluxo de benefícios, presente ou futuro, inerente a prestação de serviços públicos.
II. O sistema patrimonial gera informação sobre o patrimônio público, com o objetivo de orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social procura registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
III. A NBC T 16.10, Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público (aprovada pela resolução CFC 1.137/2008), define a mensuração como a constatação de valor monetário atribuído para os itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises somente quantitativas.
Apenas as afirmações I e III estão corretas.
Apenas a afirmação I está correta.
Todas as afirmações estão corretas.
Apenas as afirmações I e II estão corretas.
De acordo com as Normas Brasileiras de Contabilidade, como são classificados, na Demonstração dos Fluxos de Caixa (DFC), os Dividendos e os Juros sobre Capital Próprio (JSCP) pagos pela empresa?
Atividades de Investimentos ou, alternativamente, em atividades de aplicações de recursos.
Atividades de Financiamento ou, alternativamente, em atividades operacionais.
Atividades Operacionais.
Em qualquer uma das atividades.
Atividades de Investimento ou, alternativamente, em atividades operacionais.
Considerando o que estabelece a NBC TA 320 – Materialidade no Planejamento e na Execução da Auditoria, aplica-se, frequentemente, como ponto de partida, uma porcentagem a um referencial selecionado para determinar a materialidade das demonstrações contábeis como um todo.
Assinale a alternativa cujos fatores NÃO podem afetar a identificação de referencial apropriado.
Os elementos das demonstrações contábeis.
Itens que tendem a atrair a atenção dos usuários das demonstrações contábeis da entidade específica.
A natureza da entidade, a fase do seu ciclo de vida, o seu setor e o ambiente econômico em que atua.
A estrutura tributária da entidade.
A volatilidade relativa do referencial.
Uma Sociedade Empresária efetuou aplicação financeira em 1º.11.2015, para resgate em 31.1.2016, no valor de R$2.000.000,00, com taxa de 2% ao mês com capitalização composta. Por ocasião do resgate, será retido Imposto de Renda na fonte à alíquota de 15% sobre o valor do rendimento da aplicação financeira, compensável com o Imposto de Renda incidente sobre o lucro. O banco forneceu a seguinte informação sobre o movimento da aplicação financeira:
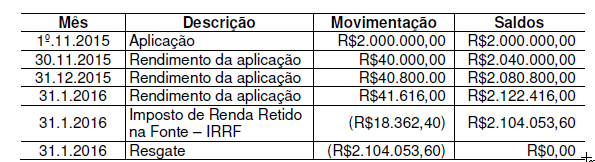
Nessa Sociedade Empresária, o valor da receita financeira a ser reconhecida em janeiro de 2016, de acordo com as Normas Brasileiras de Contabilidade emanadas pelo Conselho Federal de Contabilidade, é de:
R$23.253,60.
R$41.616,00.
R$104.053,60.
R$122.416,00.
Com base na NBC TP 01 – Perícia Contábil, especificamente em relação aos procedimentos técnico-científicos aplicados na atividade de Perícia Contábil, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O exame é a análise de livros, registros das transações e documentos.
II. A vistoria é a diligência que objetiva a verificação e a constatação de situação, coisa ou fato, de forma circunstancial.
III. O arbitramento é a determinação de valores ou a solução de controvérsia por critério técnico-científico.
IV. A avaliação é o ato de estabelecer o valor de coisas, bens, direitos, obrigações, despesas e receitas.
Estão CORRETOS os itens:
III e IV, apenas.
II e III, apenas.
I, II e IV, apenas.
I, II, III e IV.
Uma empresa rural adquiriu um trator por meio de arrendamento mercantil financeiro. No contrato de compra constam as seguintes condições:
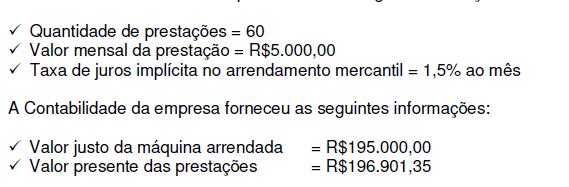
De acordo com a NBC TG 06 (R2) – Operações de Arrendamento Mercantil, no momento da aquisição do trator, o efeito líquido em um dos elementos do Balanço Patrimonial dessa empresa é de:
R$300.000,00 no Passivo.
R$105.000,00 no Passivo.
R$196.901,35 no Ativo.
R$195.000,00 no Ativo.
De acordo com a NBC TG Estrutura Conceitual – Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, é INCORRETO afirmar que:
as características qualitativas fundamentais são comparabilidade, verificabilidade, tempestividade e compreensibilidade, pois tornam a informação útil. A utilidade da informação contábil-financeira é melhorada se ela for relevante e representar com fidedignidade o que se propõe a representar. Portanto, relevância e representação fidedigna são características qualitativas de melhoria.
a informação contábil-financeira relevante é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários. A informação pode ser capaz de fazer diferença em uma decisão mesmo no caso de alguns usuários decidirem não a levar em consideração, ou já tiverem tomado ciência de sua existência por outras fontes.
as características qualitativas de melhoria podem também auxiliar a determinar qual de duas alternativas, que sejam consideradas equivalentes em termos de relevância e fidedignidade de representação, deve ser usada para retratar um fenômeno.
a informação contábil-financeira é capaz de fazer diferença nas decisões se tiver valor preditivo, valor confirmatório ou ambos. A informação contábilfinanceira tem valor preditivo se puder ser utilizada como dado de entrada em processos empregados pelos usuários para predizer futuros resultados.
As Normas Brasileiras de Contabilidade estabelecem referenciais para o controle interno como suporte do sistema de informação contábil, no sentido de minimizar riscos e dar efetividade às informações da contabilidade, visando contribuir para o alcance dos objetivos da entidade do setor público.
Numere a COLUNA II de acordo com a COLUNA I, relacionando as categorias de controle interno às suas descrições.
COLUNA I
1. Operacional
2. Contábil
3. Normativo
COLUNA II
( ) Relacionado à veracidade e à fidedignidade dos registros e das demonstrações contábeis.
( ) Relacionado à observância da regulamentação pertinente.
( ) Relacionado às ações que propiciam o alcance dos objetivos da entidade.
Assinale a sequência CORRETA.
De acordo com a NBC TG 16 (R1) – Estoques, julgue os itens quanto à inclusão no custo dos estoques e, em seguida, assinale a alternativa CORRETA.
I. Despesas administrativas que não contribuem para trazer o estoque ao seu local e condição atuais.
II. Despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
III. O preço de compra, os impostos de importação e outros tributos não recuperáveis.
IV. Os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços.
V. Valor anormal de desperdício de materiais, mão-de-obra ou outros insumos de produção.
NÃO estão incluídos no custo dos estoques, porém são reconhecidos no resultado do período os itens:
II, IV e V, apenas.
II, III e IV, apenas.
I, III e IV, apenas.
I, II e V, apenas.
A norma NBC PA 290 (R1) – Independência: Trabalhos de Auditoria e Revisão informa que existem circunstâncias que podem ameaçar a independência do auditor.
Assinale a alternativa que apresenta três categorias de ameaças definidas na norma.
De interesse próprio, de autorrevisão, de familiaridade.
De defesa de interesse do cliente, de pensamento, de intimidação.
De interesse próprio, de intimação, de autorrevisão.
De defesa de interesse do cliente, de pensamento, de familiaridade.
De distorção relevante, de interesse próprio, de aparência.
Segundo a NBC T 16.2, os subsistemas contábeis devem ser integrados entre si e a outros subsistemas de informações de modo a subsidiar a administração pública sobre:
I - desempenho da unidade contábil no cumprimento da sua missão;
II - avaliação dos resultados obtidos na execução dos programas de trabalho com relação à economicidade, à eficiência, à eficácia e à efetividade;
III - avaliação das metas estabelecidas pelo planejamento;
IV- avaliação dos riscos e das contingências.
Entre as alternativas acima, estão corretas:
Apenas I e III
Apenas II e IV
Apenas I, III e IV
Apenas II, III e IV
I, II, III e IV
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, em especial a NBC T 16.4 -Transações no setor público, julgue os itens a seguir:
I) Transações que envolve valores de terceiros são aquelas em que a entidade do setor público responde como fiel depositária e que afetam o seu patrimônio público.
II) Entende-se como variações quantitativas aquelas decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido.
III) De acordo com suas características e os seus reflexos no patrimônio, as transações no setor público podem ser classificadas nas naturezas econômico-financeira e social.
IV) Entende-se como variações qualitativas aquelas decorrentes de transações no setor público que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
Está correto o que se afirma em:
Analise as afirmativas a seguir sobre o tratamento contábil para os estoques, considerando os preceitos da NBC TG 16 (R1), aprovada pela Res. Nº 1.170/09 do Conselho Federal de Contabilidade.
I. O valor justo é o preço de venda estimado no curso normal dos negócios deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda. Esse é um valor específico para a entidade.
II. O custo de aquisição de estoques compreende o preço de compra, os tributos incidentes (exceto os recuperáveis perante o fisco), bem como os custos de transporte, seguro e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços.
III. A negociação da compra de estoques com condição para pagamento a prazo pode efetivamente conter um elemento de financiamento, o qual deve ser reconhecido como custo incorrido para a aquisição e deve compor o custo do estoque.
IV. O valor do estoque baixado, reconhecido como despesa durante o período, o qual é denominado frequentemente como custo dos produtos, das mercadorias ou dos serviços vendidos, consiste nos custos que estavam incluídos na mensuração do estoque que agora é vendido.
A partir dessa análise, conclui-se que estão corretas as afirmativas:
Tomando como base os preceitos da Resolução Nº 1.133/08 do Conselho Federal de Contabilidade, que aprovou a NBC T 16.6 (R1), analise as afirmativas a seguir sobre a Demonstração dos Fluxos de Caixa (DFC) elaborada e divulgada pelas entidades do setor público.
I. A DFC permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos.
II. A DFC deve ser elaborada pelo método direto ou indireto e evidenciar as movimentações havidas no caixa e seus equivalentes, nos seguintes fluxos: das operações, dos investimentos e dos financiamentos.
III. O fluxo de caixa das operações compreende os ingressos, inclusive decorrentes de receitas originárias e derivadas, e os desembolsos relacionados com a ação pública e os demais fluxos que não se qualificam como de investimento ou financiamento.
IV. O fluxo de caixa dos investimentos inclui os recursos relacionados à aquisição e à alienação de ativos, bem como recebimentos em dinheiro por liquidação de adiantamentos ou amortização de empréstimos concedidos.
A partir dessa análise, conclui-se que estão CORRETAS as afirmativas:



