







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as afirmações abaixo.
I - O auditor não precisa planejar procedimentos específicos para corroborar a avaliação da comunicação recíproca entre o auditor e os responsáveis pela governança.
II - Caso a comunicação entre o auditor e os responsáveis pela governança não seja adequada e a situação não possa ser resolvida, o auditor precisa ressalvar seu relatório baseado na existência de distorção relevante.
III - As comunicações verbais não servem como evidência de auditoria, a menos que as informações prestadas verbalmente sejam adequadamente formalizadas pelo auditor em seus papéis de trabalho.
IV - O auditor deve comunicar aos responsáveis pela governança uma visão detalhada do alcance e da época planejados para os trabalhos, inclusive os valores relativos à materialidade.
Quais estão corretas, tendo em vista o que estabelece a NBC TA 260 (R1) – Comunicação com os Responsáveis pela Governança?
Apenas IV.
Apenas I e II.
Apenas I e III.
Apenas II e IV.
Apenas II, III e IV.
A norma define como ___________ a diferença entre valor, classificação, apresentação ou divulgação de um item informado nas demonstrações contábeis e valor, classificação, apresentação ou divulgação requerido para que o item esteja de acordo com a estrutura de relatório financeiro aplicável.
Assinale a alternativa que preenche corretamente o trecho acima, tendo como base o que estabelece a NBC TA 450 – Avaliação das Distorções Identificadas Durante a Auditoria.
fraude
distorção relevante
distorção não corrigida
erro
distorção
O relatório é o documento pelo qual a Auditoria Interna apresenta o resultado dos seus trabalhos, devendo ser redigido com objetividade e imparcialidade, de forma a expressar, claramente, suas conclusões, recomendações e providências a serem tomadas pela administração da entidade.
Com base no texto acima, considere os aspectos a seguir.
I - O objetivo e a extensão dos trabalhos e a metodologia adotada.
II - Os principais procedimentos de auditoria aplicados, sua extensão e eventuais limitações ao alcance dos procedimentos de auditoria.
III - A descrição dos fatos constatados, as evidências encontradas e os riscos associados a esses fatos.
IV - As conclusões e recomendações resultantes dos fatos constatados.
Quais, de acordo com a NBC TI 01 – Auditoria Interna, devem constar no relatório?
Apenas I, II e III.
Apenas I, II e IV.
Apenas I, III e IV.
Apenas II, III e IV.
I, II, III e IV.
Com relação ao que estabelece a NBC TA 230 – Documentação de Auditoria, as principais finalidades da documentação de auditoria são: servir como evidência da base do auditor para uma conclusão quanto ao cumprimento do objetivo global do auditor e
manter um registro de assuntos de importância recorrente para auditorias futuras.
permitir a condução de inspeções externas em conformidade com as exigências legais, regulamentares e outras exigências aplicáveis.
permitir que a equipe de trabalho possa ser responsabilizada por seu trabalho.
servir como evidência de que a auditoria foi planejada e executada em conformidade com as normas de auditoria e exigências legais e regulamentares aplicáveis.
assistir a equipe de trabalho no planejamento e execução da auditoria.
Indique quais afirmações estão corretas com relação a contabilidade no serviço público:
I. O ativo imobilizado representa os direitos e os bens, tangíveis ou intangíveis adquiridos, formados, produzidos, mantidos ou utilizados pelo setor público, capazes de gerar um fluxo de benefícios, presente ou futuro, inerente a prestação de serviços públicos.
II. O sistema patrimonial gera informação sobre o patrimônio público, com o objetivo de orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social procura registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
III. A NBC T 16.10, Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público (aprovada pela resolução CFC 1.137/2008), define a mensuração como a constatação de valor monetário atribuído para os itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises somente quantitativas.
Apenas as afirmações I e III estão corretas.
Apenas a afirmação I está correta.
Todas as afirmações estão corretas.
Apenas as afirmações I e II estão corretas.
De acordo com as Normas Brasileiras de Contabilidade, como são classificados, na Demonstração dos Fluxos de Caixa (DFC), os Dividendos e os Juros sobre Capital Próprio (JSCP) pagos pela empresa?
Atividades de Investimentos ou, alternativamente, em atividades de aplicações de recursos.
Atividades de Financiamento ou, alternativamente, em atividades operacionais.
Atividades Operacionais.
Em qualquer uma das atividades.
Atividades de Investimento ou, alternativamente, em atividades operacionais.
Considerando o que estabelece a NBC TA 320 – Materialidade no Planejamento e na Execução da Auditoria, aplica-se, frequentemente, como ponto de partida, uma porcentagem a um referencial selecionado para determinar a materialidade das demonstrações contábeis como um todo.
Assinale a alternativa cujos fatores NÃO podem afetar a identificação de referencial apropriado.
Os elementos das demonstrações contábeis.
Itens que tendem a atrair a atenção dos usuários das demonstrações contábeis da entidade específica.
A natureza da entidade, a fase do seu ciclo de vida, o seu setor e o ambiente econômico em que atua.
A estrutura tributária da entidade.
A volatilidade relativa do referencial.
Segundo a NBC T 16.6, as demonstrações contábeis apresentam informações extraídas dos registros e dos documentos que integram o sistema contábil da entidade. Dentre as demonstrações contábeis, considere:
I. A Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos.
II. O Balanço Patrimonial evidencia as variações verificadas no patrimônio e indica o resultado orçamentário do exercício.
III. O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado financeiro do exercício.
IV. A Demonstração das Mutações do Patrimônio Líquido − DMPL deve ser elaborada apenas pelas empresas estatais dependentes e pelos entes que as incorporarem no processo de consolidação das contas.
V. O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Está correto o que consta APENAS em
Considere:
I. A amplitude do trabalho e responsabilidade estão limitadas à área de atuação.
II. Prestar assessoria ao Conselho Fiscal da entidade ou órgão equivalente, se solicitado.
III. Dever de manter sigilo mesmo depois de terminado seu vínculo empregatício ou contratual.
Nos termos da NBC PI 01, aplica-se ao auditor interno o que consta em
Acerca do que aborda a NBC T 16.4, sobre Variações patrimoniais, marque a alternativa incorreta:
As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando, ou não, o seu resultado.
As variações patrimoniais que afetem o patrimônio líquido devem manter correlação com as respectivas contas patrimoniais.
Entende-se por correlação a vinculação entre as contas de resultado e as patrimoniais, de forma a permitir a identificação dos efeitos nas contas patrimoniais produzidos pela movimentação das contas de resultado.
Entende-se como variações quantitativas aquelas decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido.
Entende-se como variações qualitativas aquelas decorrentes de transações no setor público que alteram a composição dos elementos patrimoniais afetando o patrimônio líquido.
As Normas Brasileiras de Contabilidade aplicadas ao Setor Público (NBC TSP) devem ser convergentes com as Normas Internacionais de Contabilidade para o Setor Público, emitidas pelo(a):
International Accounting Standards Board (IASB).
Organização Internacional de Entidades Fiscalizadoras Superiores (INTOSAI).
Comitê Internacional de Contabilidade (CIC).
International Accounting Standards Committee (IASC).
International Federation of Accountants (IFAC);
Conforme a NBC T 16.11, no Subsistema de Informação de Custos do Setor Público
o custeio por absorção é um sistema de acumulação de custos.
o valor social é um dos atributos da informação de custos.
o custeio por ordem de serviço é um sistema de custeio.
o custo padrão é um método de custeio.
os custos de um serviço correspondem às despesas liquidadas referentes àquele serviço.
Segundo a Norma Brasileira de Contabilidade do Trabalho de Auditoria 230 (NBC TA 230) (R1) não representa documentação adequada para o trabalho executado pelo auditor ou para as conclusões obtidas, mas, pode ser usada para explicar ou esclarecer informações contidas na documentação de auditoria:
programas de auditoria.
análises.
memorandos de assuntos do trabalho.
listas de verificação.
explicações verbais do auditor.
Com base na NBC TP 01 – PERÍCIA CONTÁBIL, associe os procedimentos periciais elencados na primeira coluna com a respectiva descrição, apresentada na segunda coluna, e, em seguida, assinale a opção CORRETA.
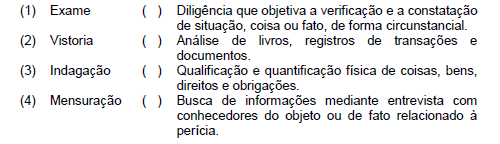
A sequência CORRETA é:
1, 2, 3, 4.
2, 1, 3, 4.
1, 2, 4, 3.
) 2, 1, 4,3.



