







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Nos termos da NBC TA 240, considere:
I. Erro que resulta em distorção nas demonstrações contábeis.
II. Distorção decorrente de informações fraudulentas.
III. Distorção decorrente de apropriação indébita de ativos.
É distorção intencional pertinente para o auditor o que consta em
Entre as formas de obtenção de evidência de auditoria inclui-se a execução de procedimentos analíticos, os quais podem ser utilizados para indicar os elementos patrimoniais relevantes e as variações significativas observadas nos saldos desses elementos ao longo do tempo.
Certo
Errado
Acerca do patrimônio público e dos sistemas contábeis aplicados ao setor público, em relação ao tratamento dado ao tema pela NBC T 16.2, é correto afirmar, EXCETO
O sistema de custos é responsável por registrar, processar e evidenciar os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública.
Sob o enfoque contábil, o patrimônio público pode ser estruturado em três grupos: ativos, passivos e patrimônio líquido. Esse último é o valor residual dos ativos da entidade depois de deduzidos todos seus passivos.
O sistema patrimonial trabalha com o registro, processamento e evidenciação dos atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.
Também devem ser classificados como passivos circulantes aqueles que corresponderem a valores exigíveis até o término do exercício seguinte.
De acordo com as Normas Brasileiras de Contabilidade aplicadas ao Setor Público, o controle interno compreende o conjunto de recursos, métodos, procedimentos e processos adotados pela entidade do setor público, tendo por finalidade, EXCETO
estimular adesão às normas e às diretrizes fixadas.
contribuir para a promoção da eficiência operacional da entidade.
efetuar o registro contábil dos fatos que ocorrem na entidade do setor público.
malversação, abusos, desvios e outras inadequações.
Analise as alternativas tendo em vista o que trata a NBC T 16.2. Sabendo-se que essa norma estabelece o conceito de patrimônio público, sua classificação sob o enfoque contábil, o conceito e a estrutura do sistema de informação contábil.
I- Patrimônio público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador e represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações.
II- Circulante é o conjunto de bens e direitos realizáveis e obrigações exigíveis até doze meses da data das demonstrações contábeis e Não Circulante é o conjunto de bens e direitos realizáveis e obrigações exigíveis após doze meses da data das demonstrações contábeis.
III- Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos seus passivos.
Estão CORRETAS:
De acordo com a NBC TA 315, os riscos de distorção relevante no nível da afirmação para classes de transações, saldos de contas e divulgações precisam ser considerados, porque auxiliam diretamente na determinação da
política contábil da entidade compatível com estrutura do relatório financeiro aplicável.
natureza, época e extensão de procedimentos adicionais de auditoria.
atividade de controles com probabilidade de impedir ou detectar as distorções.
postura e ação da administração para com as demonstrações contábeis.
O Conselho Federal de Contabilidade – CFC conceitua as Normas e Técnicas Próprias da Contabilidade Aplicada ao Setor Público como “o conjunto das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, seus conceitos e procedimentos de avaliação e mensuração, registro e divulgação de demonstrações contábeis, aplicação de técnicas que decorrem da evolução científica da Contabilidade, bem como quaisquer procedimentos técnicos de controle contábil e prestação de contas previstos, que propiciem o controle social, além da observância das normas aplicáveis”.
Apoiando-se nas definições do CFC a “Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público. O campo de aplicação da Contabilidade Aplicada ao Setor Público abrange todas as entidades do setor público” das quais, “integralmente, as entidades governamentais, os serviços sociais e os conselhos profissionais”.
O CFC disciplina ainda que “a entidade do setor público deve manter procedimentos uniformes de registros contábeis, por meio de processo manual, mecanizado ou eletrônico, em rigorosa ordem cronológica, como suporte às informações”.
Os registros e as informações contábeis devem ser disponibilizados para a sociedade e expressar, com transparência, o resultado da gestão e a situação patrimonial da entidade do setor público.
Essa característica expressa na Norma Brasileira de Contabilidade NBC T 16.5 – Registro Contábil recebe a denominação de:
compreensibilidade.
fidedignidade.
visibilidade.
utilidade.
verificabilidade.
Uma Sociedade Industrial, ao analisar um determinado Ativo Imobilizado, identificou as seguintes evidências, em 31.12.2014:
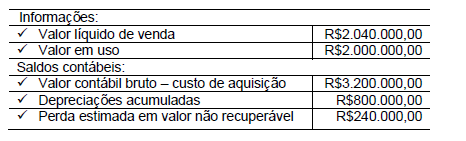
De acordo com a NBC TG 27 (R2) – Ativo Imobilizado, a perda por redução ao valor recuperável complementar a ser reconhecida no resultado, ao final do período de 2014, é de:
R$120.000,00
R$240.000,00.
R$1.040.000,00.
R$1.200.000,00.
De acordo com a definição de Ativo, constante na NBC TG Estrutura Conceitual, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I.Um bem do imobilizado que não tenha mais condição de ser usado e nenhum interesse do mercado por sua aquisição, sob qualquer forma, deve ser mantido no Ativo até que seja descartado fisicamente.
II.Bens sob arrendamento financeiro não devem ser reconhecidos nas demonstrações do arrendatário, mas nas demonstrações do arrendador, devido ao fato de não haver ocorrido a transferência legal do bem, sendo facultado ao arrendatário apenas o seu uso e, não, a possibilidade de vendê-lo até que se obtenha a propriedade.
III.A alteração no uso de um ativo pode provocar alteração na sua capacidade de geração de fluxos de caixa futuros. Esse fato, todavia, não deve ensejar revisão de seu valor recuperável, uma vez que não lhe foi provocado nenhum dano, e os ativos são mensurados com base no custo histórico.
IV.Considerando-se que um dos principais recursos capazes de gerar benefícios econômicos futuros são os conhecimentos das pessoas e ainda que, atualmente, há possibilidade de se reconhecerem ativos intangíveis. Se uma determinada empresa tiver desenvolvido uma equipe com forte capacidade de sinergia com o mercado, que lhe permita gerar diferencial competitivo, deve reconhecer esse item em seu ativo, já que é resultado de eventos passados.
A sequência CORRETA é:
F, F, F, F.
F, V, F, V.
V, F, V, F.
V, V, V, V.
Uma Sociedade Empresária registrou as seguintes transações no exercício de 2014:
-
✓ de mercadorias, no período, ao custo de R$100.000,00.
✓ Venda de 80% das mercadorias adquiridas, no período, por R$160.000,00, com incidência de tributos sobre o faturamento no valor de R$33.040,00. O custo total dessas mercadorias vendidas é de R$80.000,00.
✓ Despesas comerciais, incorridas no período, no valor de R$3.000,00.
✓ Despesas administrativas, incorridas no período, no valor de R$10.000,00.
✓ Ganho por equivalência patrimonial, no período, no valor de R$5.000,00.
✓ Receita financeira, do período, no valor de R$3.000,00.
✓ Imposto de Renda e Contribuição Social incidentes sobre o lucro do período, no valor de R$7.000,00.
✓ Resultado positivo de operações descontinuadas no valor de R$3.800,00, líquido dos tributos.
-
O resultado líquido das operações continuadas, divulgado na Demonstração do Resultado, elaborada de acordo com a NBC TG 26 (R2) - Apresentação das Demonstrações Contábeis, é de:
R$31.960,00.
R$33.760,00.
R$34.960,00.
R$38.760,00.
De acordo a NBC TG Estrutura Conceitual - Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, assinale a opção que apresenta o tratamento contábil CORRETO à situação descrita.
Uma Sociedade Comercial efetuou um pedido de fornecimento de mercadorias ao fornecedor, adiantando 20% do valor. As mercadorias serão fabricadas e entregues pelo fornecedor no mês seguinte. Tendo em vista que existe a intenção de adquirir as mercadorias, 100% do pedido foi registrado como Estoque de Mercadorias.
Uma Sociedade Empresária realizou gastos iniciais com um projeto de pesquisa para desenvolver um novo produto. Como não há uma expectativa provável de que o produto é viável e será produzido, o gasto foi registrado como despesa.
Uma Sociedade Empresária recebeu um terreno como doação da prefeitura. O valor de mercado do terreno é de R$1.000.000,00 e satisfaz à definição de Ativo. Como não foi feito nenhum pagamento, o terreno não foi reconhecido como Ativo.
Uma Sociedade Industrial realizou, na qualidade de arrendatária, um contrato de arrendamento mercantil financeiro de uma máquina, para uso na produção. Como a nota fiscal de compra da máquina foi emitida em nome do banco arrendador, a indústria não reconheceu a máquina em seu ativo.
De acordo com o disposto na NBC TG 23 (R1) – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I.O efeito da mudança de estimativa comporta aplicação retrospectiva, no caso de aplicação praticável, resultando no ajuste dos saldos anteriores impactados pela mudança
II.A mudança na estimativa de vida útil de um ativo depreciável deve ser tratada como mudança de política contábil com aplicação retrospectiva, quando praticável.
III.Na aplicação da mudança de uma política contábil de forma retrospectiva, quando for exigida e praticável, a entidade deve ajustar o saldo de abertura de cada componente do patrimônio líquido afetado para o período anterior mais antigo apresentado.
Está(ão) CORRETO(S) o(s) item(ns):
I e II, apenas.
I e III, apenas.
I, II e III.
III, apenas.
Acerca da NBC TG 25 (R1) – Provisões, Passivos Contingentes e Ativos Contingentes, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Presumindo-se que possa ser feita uma estimativa confiável, as provisões são reconhecidas como passivo porque são obrigações presentes, e é provável que uma saída de recursos que incorporam benefícios econômicos seja necessária para liquidar a obrigação.
II. Passivos Contingentes não são reconhecidos como passivo porque são obrigações possíveis, visto que ainda há de ser confirmado se a entidade tem, ou não, uma obrigação presente que possa conduzir a uma saída de recursos que incorporam benefícios econômicos ou obrigações presentes que não satisfazem aos critérios de reconhecimento da NBC TG 25 (R1).
III. Os Ativos Contingentes são reconhecidos nas demonstrações contábeis, pois tratam-se de resultados que virão a ser realizados.
Estão CORRETOS os itens:
I e II, apenas.
I e III, apenas.
I,II e III.
II e III, apenas.



