







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As demonstrações contábeis apresentam informações extraídas dos registros e dos documentos que integram o sistema contábil da entidade. Para elaboração das demonstrações contábeis aplicadas ao setor público, de acordo com a NBC T 16.6, analise as afirmativas a seguir:
I. Em alguns casos, versões simplificadas das demonstrações contábeis podem substituir os modelos completos.
II. Contas devedoras e credoras de natureza complementar não podem ter saldos compensados.
III. Os pequenos saldos de contas semelhantes podem ser agrupados.
IV. O Balanço Financeiro e a Demonstração do Resultado Econômico são facultativos.
Está correto somente o que se afirma em:
De acordo com a Norma Brasileira de Contabilidade - NBC PG 300, analise as afirmativas abaixo, dando (V) para verdadeiro ou (F) para falso, em seguida indique a alternativa correta. Assinale a alternativa que apresenta a sequência correta de cima para baixo.
-
( ) Contador interno é o contador empregado ou contratado na função executiva (elaboração da contabilidade da entidade) ou não executiva, em áreas como comércio, indústria, serviços, setor público, educação, setor sem fins lucrativos, órgãos reguladores ou órgãos profissionais, ou contador contratado por essas entidades.
( )O contador interno pode ser empregado assalariado, sócio, conselheiro (executivo ou não executivo), sócio-diretor, voluntário ou alguém que trabalha para uma ou mais organizações contratantes. A forma legal do relacionamento com a organização empregadora, se houver, não tem qualquer relação com as responsabilidades éticas do contador.
( ) O contador interno não deve envolver-se em qualquer negócio, ocupação ou atividade que prejudique ou possa prejudicar a integridade, a objetividade ou a boa reputação da profissão, sendo consequentemente incompatível com os princípios éticos.
V, V, F.
F, F, V.
F, F, F.
V, V, V.
Associe a COLUNA I com a COLUNA II, relacionando as demonstrações contábeis elaboradas e divulgadas pelas entidades do setor público com as informações que devem ser evidenciadas nessas demonstrações, em conformidade com a NBC T 16.6 (R1), aprovada pela Res. Nº 1.133/2008 do Conselho Federal de Contabilidade.
COLUNA I
1. Balanço patrimonial
2. Balanço orçamentário
3. Balanço financeiro
4. Demonstração das variações patrimoniais
COLUNA II
( ) Resultado patrimonial do período que é apurado pelo confronto entre as variações quantitativas aumentativas e diminutivas, decorrentes de transações no setor público.
( ) Receitas e despesas orçamentárias, bem como ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
( ) Resultado do período segregado dos resultados acumulados de períodos anteriores; valores de terceiros ou retenções em nome deles, quando a entidade do setor público for a fiel depositária, independentemente do prazo de exigibilidade.
( ) Receitas e despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado orçamentário.
Assinale a sequência CORRETA.
No âmbito das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, há várias normas específicas, dentre elas, a NBC T 16.2, a NBC T 16.3 e a NBC T 16.4. Aquela estabelece o conceito de patrimônio público, sua classificação sob o enfoque contábil, o conceito e a estrutura do sistema de informação contábil. Essa estabelece as bases para controle contábil do planejamento desenvolvido pelas entidades do setor público, expresso em planos hierarquicamente interligados. Esta estabelece conceitos, natureza e tipicidades das transações no setor público.
Quanto a essas três normas, é incorreto afirmar:
Considere:
I. A maior parte do trabalho do auditor na formação de sua opinião consiste na obtenção e avaliação das evidências de auditoria.
II. As evidências de auditoria abrangem informações que sustentam e corroboram as afirmações da administração e informações que contradizem tais afirmações.
III. Em alguns casos, a ausência de informações, por exemplo, a recusa da administração de fornecer uma representação solicitada, é usada pelo auditor e, portanto, também constitui evidência de auditoria.
Segundo a Norma Brasileira de Contabilidade do Trabalho de Auditoria 200 (NBC TA 200) (R1), caracteriza evidência de auditoria o que consta em
I, II e III.
I, apenas.
III, apenas.
II e III, apenas.
I e II, apenas.
De acordo com a Norma Brasileira de Contabilidade do Trabalho de Auditoria (NBC TA 701), os principais assuntos de auditoria são aqueles que
foram abordados no contexto da auditoria das demonstrações contábeis tomadas em conjunto e, ao formar sua opinião sobre elas, o auditor não fornece uma opinião separada sobre os referidos assuntos.
devem ser destacados no relatório final de seu trabalho, indicando aos acionistas da empresa auditada se devem ou não continuar investindo em seu capital, segundo a formação profissional do auditor.
devem ser tratados de forma extraordinária nos relatórios da empresa de auditoria, impondo os riscos ao Estado em permitir que as empresas continuem operando, em conformidade com a Legislação Societária em vigor.
devem ser considerados no relatório do auditor por terem tomado mais o seu tempo de trabalho ou aqueles que lhes exigiram maior grau de conhecimento técnico na identificação e elaboração das provas de auditoria.
permitem aos gestores da companhia avaliar os riscos econômicos do negócio que gerenciam e permitem fazer a melhor escolha quanto aos caminhos estratégicos que devem empreender.
Uma Sociedade Empresária apresentou, em 31.12.2015, os seguintes saldos em suas contas de resultado, antes da apuração do resultado do período.
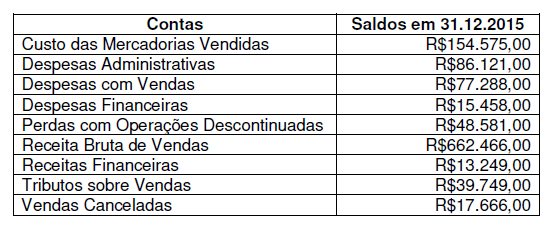
De acordo com NBC TG 26 (R3) – Apresentação das Demonstrações Contábeis, com base nos saldos apresentados e desconsiderandose os aspectos tributários, é CORRETO afirmar que:
O Resultado Antes dos Tributos sobre o Lucro é de R$287.067,00.
O Resultado Antes das Receitas e Despesas Financeiras é de R$605.051,00.
O Lucro das Operações Continuadas é de R$236.277,00.
O Lucro Bruto é de R$450.476,00.
Uma Sociedade Empresária comercial realizou aquisição de mercadorias para revenda.
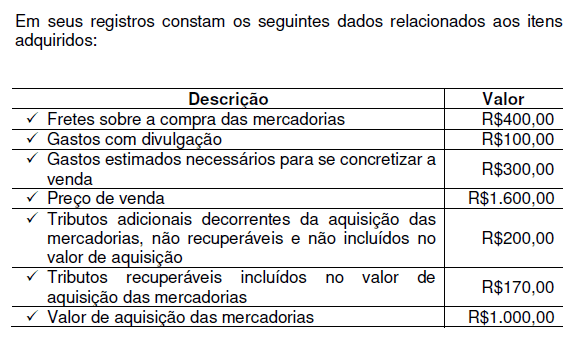
De acordo com a NBC TG 16 (R1) – Estoques, o custo de aquisição dessas mercadorias é de:
R$1.300,00.
R$1.430,00.
R$1.530,00.
R$1.600,00.
Uma Sociedade Empresária que desenvolve atividades rurais apresentou a seguinte posição em 31.12.2015:
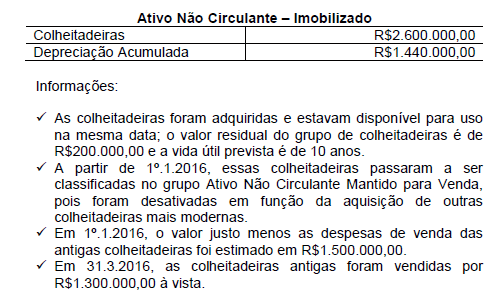
Considerando-se as informações apresentadas e a NBC TG 31 (R3) – ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO DESCONTINUADA, na venda das colheitadeiras a Sociedade Empresária apresentou:
perda de R$60.000,00.
ganho de R$140.000,00.
ganho de R$200.000,00.
perda de R$200.000,00.
Uma Sociedade Empresária que atua na atividade comercial realizou quatro transações durante o período de 2015, referentes a serviços de manutenção predial, não consideradas como capitalizáveis ao imobilizado:
Consumo de serviços no valor de R$30.000,00, com pagamento no período corrente.
Pagamento de R$25.000,00, referentes a serviços que serão consumidos em 2016.
Pagamento de R$12.000,00, referentes a serviços consumidos em 2014.
Consumo de serviços no valor de R$13.000,00, para pagamento em 2016.
Considerando-se apenas as informações apresentadas, e de acordo com a Resolução CFC n.º 750/93 – PRINCÍPIOS DE CONTABILIDADE no que tange ao Princípio da Competência, é CORRETO afirmar que o valor da redução a ser reconhecida no resultado do período encerrado em 31.12.2015 é:
R$43.000,00.
R$67.000,00
R$68.000,00.
R$80.000,00.
Uma Sociedade Empresária adquiriu, em 2.1.2015, um equipamento por R$20.000,00. Estima-se que o equipamento será utilizado por quatro anos, e que seu valor residual é desprezível. A depreciação é calculada pelo Método Linear.
Para fins fiscais, nesse caso hipotético, a legislação permite a depreciação em dois anos, utilizando-se o Método Linear. Em razão da utilização do benefício fiscal, em 31.12.2015, a Sociedade Empresária apurou um Lucro Antes dos Tributos sobre o lucro de R$100.000,00 e um Lucro Tributável de R$95.000,00. Considerando-se as disposições da NBC TG 32 (R2) – TRIBUTOS SOBRE O LUCRO e uma alíquota hipotética de tributos sobre o lucro de 20%, é CORRETO afirmar que, no exercício de 2015:
a Despesa Tributária Total soma R$19.000,00. Composta de R$20.000,00 de Despesa Tributária Corrente e R$1.000,00 de Receita Tributária Diferida.
a Despesa Tributária Total soma R$20.000,00. Composta de R$19.000,00 de Despesa Tributária Corrente e R$1.000,00 de Despesa Tributária Diferida.
a diferença entre depreciação contábil e fiscal gerou uma diferença temporária tributável de R$5.000,00, a qual resultou no registro de um Ativo Fiscal Diferido de igual valor.
a diferença entre depreciação contábil e fiscal gerou uma diferença temporária dedutível de R$5.000,00, a qual resultou no registro de um Passivo Fiscal Diferido de igual valor.
Uma Sociedade Empresária mensura suas propriedades para investimento ao Valor Justo, tal como previsto pela NBC TG 28 (R3) – PROPRIEDADES PARA INVESTIMENTO, mas deixou de apresentar, em sua nota de conciliação dos valores contábeis da Propriedade de Investimento no início e no fim do período, o item “ganhos ou perdas líquidos provenientes de ajustes de valor justo”.
Essa omissão restringiu a capacidade analítica do usuário e, entre outras perdas de qualidade, prejudicou o valor confirmatório. De acordo com o disposto pela NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO, o valor confirmatório é uma das marcas da característica qualitativa da:
Materialidade.
Relevância.
Representação Fidedigna.
Tempestividade.
Em 31.12.2015, uma Sociedade Empresária contratou uma empresa que presta serviços de jardinagem para efetuar a manutenção de seus jardins. O contrato firmado prevê pagamento total de R$60.000,00 pela prestação de serviços de jardinagem durante o período de 1º.1.2016 a 30.6.2016. A Sociedade Empresária pagou, no ato da contratação, o valor total de R$60.000,00. Ambas as entidades apropriam mensalmente despesas e receitas.
De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA A ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO e considerando-se todas as informações apresentadas, assinale a alternativa CORRETA.
Em 31.12.2015, a contratante registra um aumento líquido de R$60.000,00 no Ativo Circulante.
Em 31.12.2015, a contratante registra, no resultado, Despesas com Jardinagem no valor de R$60.000,00.
Em 31.12.2015, a contratada registra um aumento líquido de R$60.000,00 no Passivo Circulante.
Em 31.12.2015, a contratada registra, no resultado, Receita com Prestação de Serviços no valor de R$60.000,00.
Uma Sociedade Empresária tem por política substituir cada máquina utilizada na produção após 5 anos de uso. Para uma determinada máquina adquirida em julho de 2016, foram apuradas as seguintes informações de vida útil:
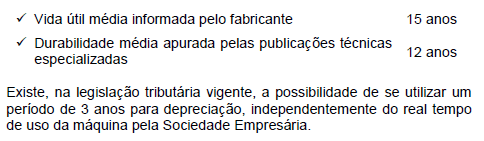
Considerando-se os dados informados, e de acordo com a NBC TG 27 (R3) – ATIVO IMOBILIZADO, a vida útil da máquina a ser adotada, para fins de registro contábil da depreciação, será de:
três anos, por ser o período de tempo admitido pela legislação tributária vigente, sem revisão anual.
cinco anos, por ser o período de tempo durante o qual a entidade espera utilizar o ativo, sujeito a revisão anual.
doze anos, por ser a durabilidade média apurada pelas publicações técnicas especializadas, sujeito a revisão anual.
quinze anos, por ser o prazo médio de vida útil informado pelo fabricante, sem revisão anual.
De acordo com a NBC TG 04 (R3) – Ativo Intangível, em relação à amortização de ativos intangíveis com vida útil definida, assinale a opção INCORRETA.
A amortização inicia-se no momento da aquisição, independentemente de o ativo estar ou não disponível para uso na maneira pretendida pela administração.
O valor amortizável de Ativo Intangível com vida útil definida deve ser apropriado de forma sistemática ao longo da sua vida útil estimada.
A amortização deve cessar na data em que o ativo é classificado como mantido para venda ou incluído em um grupo de ativos classificados como mantido para venda ou, ainda, na data em que ele é baixado, o que ocorrer primeiro.
O método de amortização utilizado reflete o padrão de consumo, pela entidade, dos benefícios econômicos futuros. Se não for possível determinar esse padrão com confiabilidade, deve ser utilizado o Método Linear.
Com base na NBC TP 01 – Perícia Contábil, julgue as afirmativas abaixo como Verdadeiras (V) ou Falsas (F) e, em seguida, assinale a opção CORRETA.
I. O perito, enquanto estiver de posse do processo ou de documentos, deve zelar por sua guarda e segurança e ser diligente.
II. Para a execução da perícia contábil, o perito deve ater-se ao objeto e ao lapso temporal da perícia a ser realizada.
III. Mediante termo de diligência, o perito deve solicitar por escrito todos os documentos e informações relacionados ao objeto da perícia, fixando o prazo para entrega.
IV. A eventual recusa no atendimento a diligências solicitadas ou qualquer dificuldade na execução do trabalho pericial deve ser comunicada, com a devida comprovação ou justificativa, ao juízo, quando se tratar de perícia judicial; ou à parte contratante, no caso de perícia extrajudicial.
Estão CORRETOS os itens:
III e IV, apenas.
II e III, apenas.
I, II, III e IV.
I, II e IV, apenas.



