







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Identifique abaixo os termos cujos significados estão em exato acordo com a NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa.
1. Caixa: compreende numerário em espécie e depósitos bancários disponíveis.
2. Equivalentes de caixa: são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
3. Fluxos de caixa: são as entradas e saídas de caixa.
4. Atividades operacionais: são as principais atividades geradoras de receita da entidade e outras atividades que não são de investimento e tampouco de financiamento.
5. Atividades de investimento: são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa.
6. Atividades de financiamento: são aquelas que resultam em mudanças no tamanho e na composição do capital de terceiros da entidade.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1, 3 e 4.
São corretas apenas as afirmativas 2, 3 e 5.
São corretas apenas as afirmativas 1, 2, 3 e 6.
São corretas apenas as afirmativas 1, 2, 4 e 5.
São corretas apenas as afirmativas 3, 4, 5 e 6.
Conforme estabelece a Norma Brasileira de Contabilidade (NBC TP 01, 2015) o planejamento da perícia contábil tem como objetivos:
I. Conhecer o objeto e a finalidade da perícia, a fim de permitir a adoção de procedimentos que conduzam à revelação da verdade, a qual subsidiará o juízo, o árbitro ou o interessado a tomar a decisão a respeito da lide.
II. Identificar potenciais problemas e riscos que possam vir a ocorrer no andamento da perícia.
III. Identificar fatos importantes para a solução da demanda, de forma que passem despercebidos ou não recebam a atenção necessária. IV. Identificar a legislação aplicável ao objeto da perícia.
V. Estabelecer como ocorrerá a divisão das tarefas entre os membros da equipe de trabalho, sempre que o perito necessitar de auxiliares.
VI. Definir a natureza, a oportunidade e a extensão dos procedimentos a serem aplicados, em consonância com o objeto da perícia.
VII. Facilitar a execução e a revisão dos trabalhos.
Estão corretas as afirmativas:
Com relação ao que consta na Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público (NBC TSP Estrutura Conceitual), considere as afirmativas a seguir.
I. A NBC TSP Estrutura Conceitual estabelece os conceitos que devem ser aplicados no desenvolvimento das demais Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCs TSP) do Conselho Federal de Contabilidade (CFC) destinados às entidades do setor público.
II. No setor público, a principal razão de se manterem ativos imobilizados e outros ativos é voltada para sua capacidade de gerar fluxos de caixa.
III. Em caso de eventual conflito entre essa estrutura conceitual e outras NBCs TSP, prevalecem as disposições específicas vigentes na primeira (estrutura conceitual) em relação às constantes nas outras.
Conforme essa Norma do Conselho Federal de Contabilidade, está(ão) correta(s) a(s) afirmativa(s):
De acordo com a NBC TG 16, 9 – Estoques, os estoques devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor. Com base nesta orientação, identifique o valor pelo qual a empresa W deve avaliar os produtos A, B e C adquiridos para revenda.
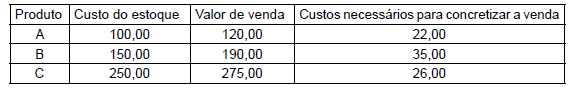
Assinale a opção CORRETA.
De acordo com a definição utilizada pela NBC TG 20 (R1) identifique o(s) item(ns) que apresenta(m) um ativo qualificável.
I. Um determinado bem durável cuja produção para uso próprio demorou três anos.
II. Uma empresa produz um bem de consumo em período de 25 dias para uso próprio.
III. Um determinado bem durável cuja produção para venda demorou cinco anos.
IV. Uma empresa produz um bem de consumo em período de 10 dias para venda.
Está(ão) CERTO(S) o(s) item(ns):
Em conformidade com a NBC TP 01 - Perícia Contábil, os elementos de prova obtidos por meio de diligências feitas pelo Perito do juízo são indispensáveis para a elaboração do laudo pericial. Acerca desse tema, julgue as opções abaixo e, em seguida, assinale a opção CORRETA.
1. O Perito do juízo deve manter registro dos locais e datas das diligências.
2. O Perito do juízo deve manter registro dos nomes das pessoas que o atender durante as diligências.
3. O Perito do juízo deve consultar o Juiz se deve juntar as provas obtidas em diligências aos autos.
4. O Perito do juízo só deve considerar como elementos de prova os documentos existentes no processo quando do inicio da perícia.
Estão CERTOS os itens:
De acordo com a NBC TG ESTRUTURA CONCEITUAL, sobre o relatório contábilfinanceiro de propósito geral (OB2 e OB3), aprovada pela Resolução CFC 1.374/2011, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. O objetivo do relatório contábil-financeiro de propósito geral é fornecer informações contábilfinanceiras acerca da entidade que reporta essa informação que sejam úteis a investidores existentes e em potencial, a credores por empréstimos e a outros credores, quando da tomada de decisão ligada ao fornecimento de recursos para a entidade.
II. Decisões a serem tomadas por investidores existentes e em potencial relacionadas a comprar, vender ou manter instrumentos patrimoniais e instrumentos de dívida dependem do retorno esperado dos investimentos feitos nos referidos instrumentos.
III. O objetivo do relatório contábil-financeiro de propósito geral é fornecer informações gerenciais acerca do conjunto de entidade que reporta essa informação a credores e devedores.
IV. Decisões a serem tomadas por investidores existentes e em potencial relacionadas a quaisquer transações independentemente do retorno esperado.
Está(ão) CERTO(S) o(s) item(ns).
Considerando a aplicação prática da NBC TG 09, 14 – Demonstração do Valor Adicionado – DVA, analise a situação apresentada.
A empresa W, para a elaboração de sua Demonstração do Valor Adicionado, apresentou o seguinte rol de contas com seus respectivos saldos:
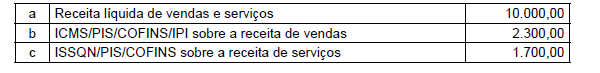
Considerando o enunciado e dados apresentados, assinale a opção que representa o valor das receitas a ser incluso na DVA.
Uma Indústria adquiriu, por R$800.000,00, a patente para a fabricação de um determinado produto.
Embora a patente garanta a fabricação exclusiva do produto por 20 anos, a Indústria definiu que, após 10 anos, descontinuará a fabricação do produto e irá vender a patente a terceiros, inclusive com compromisso já firmado nesse sentido. Na data do registro contábil, estima-se que o valor residual é de R$240.000,00.
Não foram observados indicativos de perda com redução ao valor recuperável.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 04 (R3) – ATIVO INTANGÍVEL, a quota anual de amortização da patente, calculada pelo Método Linear, é de:
Em 31.12.2015, a Sociedade Anônima “A” possuía 60% de participação na Sociedade Anônima “B”.
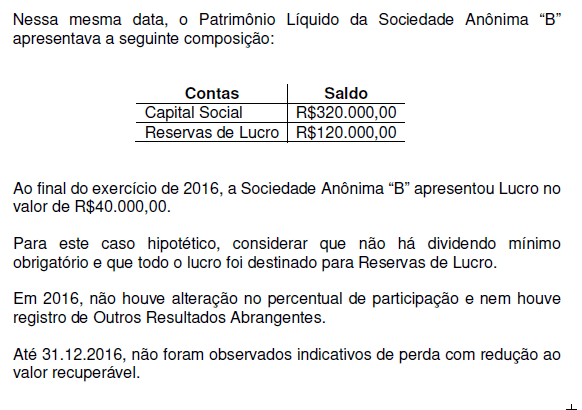
Considerando-se apenas as informações apresentadas e o Resultado da Equivalência Patrimonial, e de acordo com a NBC TG 18 (R2) – INVESTIMENTO EM COLIGADA, EM CONTROLADA E EM EMPREENDIMENTO CONTROLADO EM CONJUNTO, o saldo contábil, em 31.12.2016, que deve ser apresentado no Balanço Patrimonial individual da Sociedade Anônima “A” na conta Participação em Controladas é de:



