







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale as afirmativas abaixo com F, para falsa, e V, para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) Nas operações interestaduais com mercadorias, realizadas com destinatário não contribuinte do imposto, as alíquotas do ICMS são as mesmas aplicáveis a operações internas.
( ) Nas operações interestaduais com mercadorias, realizadas com destinatário contribuinte do imposto, a alíquota do ICMS será, conforme o caso, 7% ou 12%.
( ) Nas operações internas com cigarros a alíquota do ICMS é 25%.
( ) Nas operações internas com arroz, feijão, fubá de milho, farinha de mandioca e leite in natura, a alíquota do ICMS é 0%.
F, F, V, F
V, V, V, F
F, V, V, F
V, F, F, V
F, V, F, V
Assinale as assertivas abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) No caso de prestação de serviço de transporte de carga executado por empresa transportadora de outro Estado da Federação, não inscrita no Cadastro de Contribuintes do ICMS do Estado de Minas Gerais, a responsabilidade pelo pagamento do imposto incidente sobre a prestação do serviço atribuída ao alienante ou remetente da mercadoria fica excluída mediante prova de que o imposto foi pago pela transportadora antes de iniciada a prestação.
( ) A empresa de transporte rodoviário de carga inscrita no Cadastro de Contribuintes do ICMS do Estado de Minas Gerais é responsável, na condição de substituta tributária, pelo pagamento do imposto devido na prestação realizada por terceiros, sob a forma de subcontratação, ficando excluída sua responsabilidade se os terceiros subcontratados também forem inscritos no referido cadastro.
( ) Em caso de imposto recolhido por substituição tributária, relativo a fato gerador ainda não ocorrido, o contribuinte substituído tem direito à restituição da parcela paga a maior sempre que a operação que caracterizar o respectivo fato gerador efetivo se der por valor inferior ao que serviu de base de cálculo do imposto pago por substituição.
V, V, V
V, F, V
F, F, F
F, F, V
V, F, F
Assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) A Taxa Judiciária não incide na execução de sentença.
( ) A Taxa de Segurança Pública é devida pela utilização de serviços prestados pelo Corpo de Bombeiros do Estado de Minas Gerais, quando o interesse particular predominar sobre o interesse público.
( ) A instalação de dispositivo visual por qualquer meio físico nas faixas de domínio das rodovias sujeita-se à incidência de taxa de licenciamento.
( ) Incluem-se entre as taxas de competência do Estado, a Taxa de Expediente, a Taxa de Segurança Pública e a Taxa de Utilização de Bem Público.
F, F, V, V
V, V, V, F
V, F, V, F
V, V, F, F
F, V, F, V
Assinale as assertivas a seguir com F, para falsa, e V, para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) O ICMS corretamente destacado em documento fiscal, cujo crédito não foi aproveitado na época própria, não mais poderá ser apropriado pelo contribuinte.
( ) Não gera direito de aproveitamento do crédito de ICMS o bem destinado ao ativo permanente cuja vida útil não seja superior a 12 meses.
( ) Se o ICMS destacado no documento fiscal for inferior ao devido, o abatimento da diferença entre o valor devido e o destacado fica condicionado à emissão, pelo alienante ou remetente da mercadoria ou pelo prestador do serviço, de documento fiscal complementar.
V, V, V
V, F, F
V, F, V
F, F, V
F, V, V
Assinale a afirmativa correta.
De acordo com as normas previstas na legislação, ocorre o diferimento do ICMS quando o recolhimento do imposto lançado por ocasião da operação com determinada mercadoria ou prestação de serviço for transferido para operação ou prestação posterior.
Como regra geral, o diferimento do ICMS, quando previsto para operação com determinada mercadoria, não alcança a prestação do serviço de transporte a ela relacionada.
Na documentação fiscal relativa à operação ou prestação com ICMS diferido, além do destaque do imposto diferido deverá ser consignado que se trata de operação ou prestação com pagamento do imposto diferido e o fundamento do diferimento.
Quando a operação promovida pelo adquirente da mercadoria recebida com o ICMS diferido não estiver alcançada pelo diferimento, for isenta ou não tributada, encerra-se o diferimento.
Tratando-se de mercadoria adquirida para comercialização e que tenha sido objeto de operação com diferimento do ICMS, ocorrendo sua perda por qualquer motivo, o adquirente deverá recolher o imposto diferido em documento de arrecadação distinto, podendo creditar-se do respectivo valor.
Assinale as assertivas abaixo com F, para falsa, e V, para verdadeira, e, a seguir, indique a opção que exibe a seqüência correta.
( ) O estabelecimento mineiro detentor de crédito de ICMS acumulado poderá transferi-lo, nas condições e nos limites definidos em regime especial, para novo estabelecimento industrial de contribuinte que se instalar no Estado de Minas Gerias.
( ) O crédito acumulado de ICMS pode ser utilizado para quitação de débito oriundo de substituição tributária própria ou de terceiro.
( ) Sempre que não utilizar o crédito recebido em transferência, pode o estabelecimento devolvê-lo para a origem ou transferi-lo para terceiros.
V, F, F
V, V, F
F, V, V
F, F, V
V, V, V
Em casos de saída, de estabelecimento mineiro, de produtos industrializados de origem nacional destinados à Zona Franca de Manaus, para fins de comercialização (operação amparada por isenção na forma da lei), não é correto afirmar.
A isenção somente é aplicável se o remetente abater do preço da mercadoria valor equivalente ao imposto dispensado na operação, com indicação expressa na respectiva nota fiscal.
A isenção fica condicionada à comprovação da efetiva entrada da mercadoria no estabelecimento do destinatário, o que se faz mediante vistoria física pela SUFRAMA e pela SEFAZ do Estado do Amazonas.
A nota fiscal que acobertar a remessa deve ser emitida em no mínimo 5 vias, uma das quais será entregue à SUFRAMA.
Decorridos 120 (cento e vinte) dias, contados da remessa da mercadoria, sem que o fisco mineiro receba informação quanto ao seu ingresso na área incentivada, será iniciado procedimento fiscal contra o remetente.
A isenção fica descaracterizada se antes de decorrido o prazo de 180 (cento e oitenta) dias, contados da remessa, a mercadoria remetida para fins de comercialização for incorporada ao ativo permanente do estabelecimento destinatário.
Assinale a afirmativa correta.
As fundações instituídas e mantidas pelo poder público não se incluem entre os contribuintes do ICMS.
Em qualquer hipótese, para se caracterizar como contribuinte do ICMS, é necessário que a pessoa pratique as operações ou prestações de serviço descritas como fato gerador com habitualidade ou em volume que caracterize intuito comercial, sendo irrelevante sua regular constituição ou registro.
Caracteriza-se como contribuinte do ICMS a pessoa que, a qualquer título, recebe mercadoria de terceiro desacobertada de documento fiscal.
O transportador subcontratado responde solidariamente pelo pagamento do imposto e acréscimos legais devidos pelo contratante, relativamente à prestação que executar.
A sociedade civil de fim não-econômico que explore estabelecimento de produção agropecuária se inclui entre os contribuintes do ICMS.
Assinale a afirmativa correta.
Incide o ICMS no recebimento, pelo destinatário, de combustível derivado do petróleo, oriundo de outra unidade da Federação e destinado ao seu próprio consumo.
Em relação às mercadorias importadas do exterior por pessoa jurídica, o ICMS só incidirá por ocasião da saída do estabelecimento do importador.
O ICMS não incide sobre bens importados do exterior por pessoa física, destinados a seu consumo próprio.
Não incide ICMS sobre a prestação de serviço de transporte interestadual de bens, realizada por contribuinte do imposto, quando sem resultado financeiro para o prestador.
Não ocorre o fato gerador do ICMS no fornecimento de mercadorias com prestação de serviços.
A empresa A, tendo contratado a venda, para o exterior, de produtos primários, efetuou a respectiva remessa do seu estabelecimento 1 para outro estabelecimento dela própria (estabelecimento 2), para o fim específico de efetivar a exportação. Decorridos 30 dias da remessa, tendo sido o negócio parcialmente desfeito, foi efetivada a exportação de 60% dos produtos e retornados os outros 40% ao estabelecimento remetente. Considerando a situação descrita, assinale as assertivas abaixo com F para falsa e V para verdadeira e, a seguir, assinale a opção que indica a seqüência correta.
( ) Na remessa dos produtos do estabelecimento 1 para o estabelecimento 2 não incide o ICMS.
( ) Na data da efetivação da exportação tornou-se devido o ICMS sobre 60% dos produtos.
( ) Na data da efetivação da exportação tornou-se devido o ICMS sobre 40% dos produtos.
( ) Na saída dos bens não exportados (40% do total) em retorno ao estabelecimento 1 não é devido o ICMS.
F, V, F, V
V, F, V , F
V, F, F, V
F, F, V, V
V, V, F, F
Assinale, a seguir, a opção que não consta na legislação como hipótese prevista de substituição tributária no ICMS.
Responsabilidade atribuída ao adquirente, pelo recolhimento do imposto devido pelo alienante.
Responsabilidade atribuída ao remetente, pelo recolhimento do imposto devido pelo destinatário.
Responsabilidade atribuída ao prestador do serviço de transporte, pelo recolhimento do imposto devido pelo alienante da mercadoria transportada.
Responsabilidade atribuída ao remetente, pelo imposto devido pelo prestador do serviço de transporte da mercadoria remetida.
Responsabilidade atribuída ao depositário da mercadoria, pelo imposto devido pelo depositante em operações antecedentes.
Considerando que a sigla ITCD significa Imposto Sobre a Transmissão Causa Mortis e Doações de Quaisquer Bens ou Direitos, assinale as proposições abaixo com F, para falsa, e V, para verdadeira e, a seguir, indique a opção que traz a seqüência correta.
( ) Não é devido ao Estado de Minas Gerais o ITCD relativo à transmissão causa mortis de bens imóveis situados no Rio de Janeiro, a herdeiros legítimos residentes em Minas Gerais, decorrente de falecimento de pessoa que também residia em Minas Gerais.
( ) É devido ao Estado de Minas Gerais o ITCD relativo à doação de bem móvel, feita por pessoa não residente nem domiciliada no País, a donatário domiciliado em Minas Gerais.
( ) Ocorrendo o falecimento de pessoa que tenha vários herdeiros, mas um único bem indivisível a partilhar, ocorre apenas um fato gerador do ITCD.
( ) Na doação de bem móvel a donatário não residente nem domiciliado em Minas Gerais, o contribuinte é o doador.
( ) O ITCD não é passível de parcelamento.
V, V, F, V, F
F, V, V, F, F
V, F, F, V, V
F, V, F, F, F
V, F, F, V, F
Considerando as normas relativas ao IPVA, assinale a proposição falsa.
A base de cálculo do IPVA é o valor venal do veículo.
O adquirente do veículo responde subsidiariamente com o proprietário anterior pelo pagamento do IPVA e acréscimos legais vencidos e não pagos.
É isenta de IPVA a propriedade de veículo de motorista profissional autônomo que o utilize para transporte público de passageiros na categoria "alugueltáxi".
Em caso de veículo usado, o valor venal para fins de base de cálculo do IPVA é apurado pela Secretaria de Estado de Fazenda, que divulgará os valores mediante publicação de tabela específica no órgão oficial de imprensa do Estado.
A autoridade fazendária pode arbitrar a base de cálculo do IPVA de veículo novo se o valor constante no documento fiscal relativo à transmissão da propriedade for notoriamente inferior ao de mercado.
Assinale a opção que indica o valor do ICMS a ser pago por empresa comercial regularmente enquadrada no regime de tributação diferenciada - Simples Minas, cuja receita líquida tributável mensal auferida, apurada na forma da lei, foi de R$ 120.000,00. Sabe-se que a empresa realizou apenas operações internas e que, no período considerado, adquiriu equipamento Emissor de Cupon Fiscal -–ECF - autorizado pela autoridade fazendária por R$ 800,00, o qual entrou em utilização nesse mesmo mês.
R$ 4.800,00
R$ 4.000,00
R$ 3.150,00
R$ 2.350,00
R$ 2.830,00
Considerando as normas relativas ao Processo Tributário Administrativo (PTA), assinale as afirmativas abaixo com F, para falsa, e V, para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) Se houver necessidade de se juntar um processo administrativo tributário a outro, em caráter informativo e transitório, a juntada far-se-á por apensação.
( ) Os processos apensados não perdem a identidade da respectiva autuação, e sua separação será objeto de lavratura de termo no processo.
( ) A inobservância dos prazos destinados à instrução, à movimentação e ao julgamento de PTA responsabilizará disciplinarmente o funcionário culpado e acarretará a nulidade do procedimento fiscal.
( ) No processo administrativo tributário, não estando prevista a representação por advogado, a comunicação das deliberações e demais atos processuais farse- á sempre diretamente ao sujeito passivo.
V, F, V, V
F, V, F, V
V, V, F, F
V, F, F, V
F, V, V, F
Considerando as normas relativas ao imposto sobre a circulação de mercadorias e sobre a prestação de serviços de sua competência (ICMS), assinale os enunciados abaixo com F para falso e V para verdadeiro e, a seguir, assinale a opção que indica a seqüência correta.
( ) Na saída de mercadoria com isenção do ICMS sujeita a condição posterior, não satisfeita a condição, considera- se devido o imposto a partir do momento em que se caracterizar como descumprida a condição.
( ) Desde que realizem operação descrita como fato gerador do ICMS, incluem-se, entre os contribuintes do imposto os órgãos da administração pública, as entidades da administração indireta e as fundações instituídas e mantidas pelo poder público.
( ) A pessoa física que adquira, em licitação promovida pelo poder público, mercadorias ou bens importados do exterior e apreendidos ou abandonados, se caracterizará como contribuinte do ICMS se praticar a operação com habitualidade.
F, V, V
F, V, F
V, V, F
F, F, V
V, F, V
Relacione as operações a seguir descritas com o documento fiscal a ser emitido e, a seguir, indique a opção que contém a seqüência correta.
OPERAÇÕES:
I. Venda de mercadoria a consumidor, a ser retirada pelo comprador, efetuada por estabelecimento industrial que não exerce o comércio varejista, para pagamento a vista.
II. Saída de energia elétrica destinada para destinatário em outra unidade da Federação.
III. Venda de mercadoria por estabelecimento industrial, a estabelecimento comercial varejista.
DOCUMENTOS:
A. Nota fiscal modelo 1
B. Nota fiscal modelo 2, série C
C. Nota fiscal modelo 2, série D
D. Nota fiscal modelo 6, série B
E. Nota fiscal modelo 6, série C
F. Nota fiscal modelo 6, série D
G. Nota fiscal modelo 7, série B
H. Nota fiscal modelo 7, série C
I. Nota fiscal modelo 7, série D
A, F, A
A, B, E
A, A, G
C, E, A
A, A, F
Considerando as normas referentes ao Processo Tributário Administrativo (PTA) relativo ao procedimento especial de consulta, assinale a opção correta.
A legitimidade para formular consulta é privativa do contribuinte e de entidade representativa de classe.
A consulta só pode versar sobre interpretação da legislação tributária aplicável a fato concreto já ocorrido, e deverá ser exata e inteiramente descrita, sob pena de ser declarada sua ineficácia.
Se a consulta não descrever, exata e completamente, o fato que lhe deu origem, o Delegado Fiscal declarará imediatamente sua ineficácia, mandando arquivar o PTA.
Na fase preparatória do procedimento de consulta, se for constatado que o contribuinte está adotando procedimento que implique o não-pagamento de tributo, o PTA terá tramitação prioritária, reduzindo-se em 1/3 (um terço) os prazos dos atos relativos à sua instrução e tramitação.
O consulente tem o prazo de 15 dias, contados da ciência da resposta, para recolher, sem incidência de penalidade, o tributo considerado devido pela solução dada à consulta protocolada antes de vencido o prazo para o respectivo pagamento.
Considerando as normas relativas ao ICMS, assinale a assertiva verdadeira, tomando por referência período de apuração ocorrido no ano de 2005.
Deve ser integralmente estornado o crédito de ICMS relativo à mercadoria entrada no estabelecimento e que venha a ser objeto de subseqüente operação com redução da base de cálculo.
O valor devido a título de ICMS em cada período de apuração resultará da diferença a maior entre o somatório do imposto referente às mercadorias saídas ou aos serviços prestados e o somatório do imposto cobrado relativamente à entrada de mercadoria ou ao recebimento de serviço no respectivo estabelecimento, podendo o saldo eventualmente verificado no período a favor do contribuinte ser transferido para outro contribuinte.
O documento fiscal, emitido pelo estabelecimento que tenha apurado saldo credor do ICMS em determinado período, para transferência de crédito a outro estabelecimento do mesmo titular, deve ser visado pela Administração Fazendária a que estiver circunscrito o estabelecimento destinatário do crédito em até 5 (cinco) dias úteis, contados da aposição do visto pela Administração Fazendária a que estiver circunscrito o estabelecimento emitente.
Observadas as disposições específicas, o crédito do ICMS a ser abatido do imposto incidente nas operações realizadas no período alcança o valor do ICMS correspondente aos produtos intermediários adquiridos para serem utilizados na industrialização, desde que passem a integrar o produto final.
Dará direito de abatimento do imposto incidente na operação, sob a forma de crédito, a entrada, em estabelecimento comercial, de energia elétrica para seu próprio consumo.
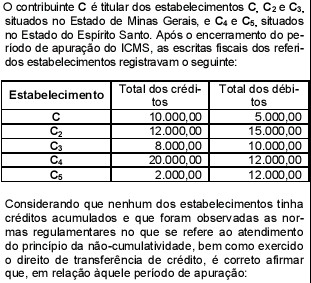
O valor do imposto a ser recolhido por C é de R$ 2.000,00.
C pode transferir crédito de R$ 5.000,00 para C2.
C4 pode transferir crédito de R$ 2.000,00 para C3, de R$ 3.000,00 para C2 e de 3.000 para C5 .
C4 pode transferir crédito de R$ 8.000,00 para qualquer outro estabelecimento.
C2 só pode receber de C crédito de R$ 3.000,00.



