







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
após se pagar a terceira prestação, a dívida será de R$ 5.000,00.
Considere que, para alavancar financeiramente um projeto, um empréstimo foi tomado utilizando-se o sistema SAC. Nesse caso, o pagamento substancial de juros ocorrerá somente no final do prazo do financiamento.
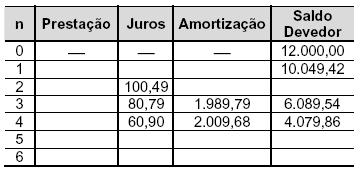
O financiamento de R$ 12.000,00, com base no sistema de amortização constante (SAC), será quitado em parcelas mensais e consecutivas, com a 1.ª vencendo em um mês após a contratação da dívida. Na planilha a seguir, são informados alguns valores, em reais, correspondentes a essa situação. No késimo mês após o início do financiamento, S k representa o saldo devedor; A k , o valor da amortização; J k , o valor dos juros devidos e P k é o valor da prestação.

Considerando essas informações e com base na planilha apresentada, assinale a opção correta.
P3 = R$ 2.500,00.
O total de juros pagos nesse financiamento foi superior a R$ 2.000,00.
J2 = R$ 600,00.
S4 = R$ 5.000,00.
O financiamento foi quitado em 7 parcelas.
O saldo devedor no final do segundo ano é inferior a R$ 35.000,00.
Um empréstimo de R$ 300,00 será pago em 6 prestações mensais, sendo a primeira delas paga 30 dias após o empréstimo, com juros de 4% ao mês sobre o saldo devedor, pelo Sistema de Amortização Constante (SAC). O valor, em reais, da quarta prestação será
50,00
52,00
54,00
56,00
58,00
Para que o custo total de um financiamento que vise alavancar financeiramente um projeto seja menor, deve-se tomar empréstimo por meio do sistema price.
P(3) = R$ 575,00.
A(2) > R$ 550,00.
Um empréstimo no valor de R$ 40.000,00 deverá ser quitado em 5 prestações anuais e consecutivas, pelo sistema de amortização constante (SAC), à taxa de juros compostos de 10% ao ano, com a primeira prestação vencendo um ano após a tomada do empréstimo. Nessa situação, o total de juros a serem pagos para se quitar esse empréstimo será superior R$ 11.500,00.
A quantia de R$ 10.000,00 foi tomada como empréstimo, com base no sistema francês de amortização, para ser paga em cinco prestações anuais, consecutivas e iguais, à taxa de juros compostos de 5% ao ano, e a primeira prestação será paga um ano após a tomada do empréstimo. Nessa situação, se o total de juros pagos for de R$ 1.548,75, então o valor da primeira amortização será inferior a R$ 1.900,00.
Um empréstimo no valor de R$ 100.000,00 deverá ser pago através de 30 prestações mensais, iguais e consecutivas, vencendo a primeira um mês após a realização do empréstimo. Sabe-se que foi utilizado o Sistema Francês de Amortização (Tabela Price), a uma taxa de juros compostos de 3% ao mês, com a informação de que o Fator de Recuperação de Capital correspondente é igual a 0,0510. O valor dos juros incluídos no valor da segunda prestação, em R$, é igual a
2.912,50
2.937,00
2.163,00
2.968,50
2.263,45
No sistema de amortização de dívidas conhecido como SAC, as:
amortizações periódicas a pagar são crescentes e os juros a pagar são decrescentes.
amortizações periódicas a pagar são constantes e os juros a pagar são crescentes.
prestações periódicas a pagar são iguais.
prestações periódicas a pagar são decrescentes, embora o componente de amortização da prestação seja constante.
prestações periódicas a pagar são decrescentes, o mesmo acontecendo com o componente de amortização da prestação.
A tabela abaixo, apresentando algumas células sem valores numéricos, refere-se a um empréstimo bancário de R$ 12.000,00 entregue no ato da assinatura do contrato, à taxa nominal 12% ao ano; para pagamento em 6 meses sem carência pelo Sistema Price.
Com relação a essa situação, julgue os itens a seguir:
I. Imediatamente após o pagamento da segunda prestação, o saldo devedor será inferior a R$ 8.100,00.
II. O valor da quinta prestação será superior a R$ 2.100,00.
III. O valor correspondente aos juros pagos na sexta prestação será inferior a R$ 30,00.
Assinale a opção correta de resposta.
Um empréstimo no valor de R$ 50.000,00 deverá ser liquidado em 12 prestações mensais, iguais e consecutivas, com utilização do sistema "Price", a uma taxa nominal de juros compostos de 48% ao ano, com capitalização mensal. Considerando que a primeira prestação vence um mês após a data em que foi contraído o empréstimo, o valor do saldo devedor da dívida quando efetuado o pagamento da segunda prestação será
Um financiamento de R$ 100.000,00 para construção de imóvel foi obtido à taxa de 3% ao mês. O pagamento será feito em 40 prestações mensais, sem prazo de carência, pelo sistema de amortização constante. Com esse sistema de amortização, o valor da 1.ª prestação será igual a
R$ 2.500,00.
B R$ 3.000,00.
R$ 5.500,00.
R$ 5.910,00.
Uma dívida no valor de R$ 100.000,00 deverá ser liquidada em 25 prestações mensais e consecutivas, vencendo a primeira um mês após a data em que foi contraída esta dívida. Sabendo-se que foi adotado o Sistema de Amortizações Constantes (SAC) e que o valor da vigésima prestação é igual a R$ 5.080,00, tem-se que a taxa de juros mensal utilizada é igual a
Nos itens subseqüentes, são apresentadas situações hipotéticas seguidas de uma assertiva a ser julgada.
I - Uma dívida deverá ser quitada em 10 prestações anuais e consecutivas à taxa de juros compostos de i% ao ano, com a primeira prestação a vencer em um ano após a tomada do empréstimo. Nessa situação, se o empréstimo for quitado pelo sistema francês de amortização, a segunda amortização será maior do que a primeira.
II - A quantia de R$ 30.000,00 foi financiada pelo sistema de amortização constante em 6 prestações mensais a juros de 1% ao mês. Nessa situação, o total de juros pagos ao se quitar o financiamento é superior a R$ 1.100,00.
III - Fernando quer fazer 24 depósitos mensais consecutivos de R$ 1.000,00 em uma caderneta de poupança. O primeiro depósito é feito na data de hoje e a instituição financeira paga uma taxa de juros compostos de 1% ao mês. Supondo-se que 1,01 25 = 1,28 e que não serão feitas retiradas, então, ao final dos próximos 24 meses, o saldo de Fernando na caderneta será inferior a R$ 26.000,00.
IV - Paulo comprou um carro em 12 prestações mensais consecutivas e iguais a R$ 2.500,00. A primeira prestação venceu em um mês após a compra do carro, e a taxa de juros usada na negociação foi a de juros compostos e de 8% ao mês. Supondo-se que 1,08 !12 = 0,40, é correto afirmar que o valor à vista do carro comprado por Paulo era inferior a R$ 20.000,00.
Estão certos apenas os itens
Nascimento emprestou junto ao Banco Crescente S.A. a quantia de R$ 50.000,00 para comprar sua primeira casa. O sistema de amortização pactuado no contrato é o Sistema de Amortização Francês (Sistema Price), a uma taxa de juros de 10% a.a., com pagamento em 5 parcelas anuais de (em R$)
Dado: P x ((1 + i)n x i) / ((1 + i)n – 1)
13.189,87
15.000,00
16.105,10
16.589,83
16.805,05
Uma dívida referente à aquisição de um imóvel deverá ser quitada por meio de 25 prestações mensais e consecutivas, vencendo a primeira um mês após a data em que foi contraída a dívida. Sabe-se que foi adotado o sistema de amortização constante (SAC) a uma taxa de 2% ao mês e o valor da 20a prestação foi igual a R$ 5.376,00. O valor da dívida, no início, é igual a
R$ 160.000,00.
R$ 150.000,00.
R$ 140.000,00.
R$ 120.000,00.
R$ 100.000,00.



