





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Foi contratado pelo sistema de amortização constante (SAC) um financiamento de R$ 5.400,00, com juros mensais de 12%, em 3 meses. Na tabela a seguir, P(k), A(k), J(k) e D(k) representam, respectivamente, o valor da prestação paga, a parcela amortizada, o valor do juro pago e a situação da dívida, todos relativos ao mês k, em que k = 0, 1, 2 e 3. Alguns valores, na tabela, foram propositadamente omitidos.
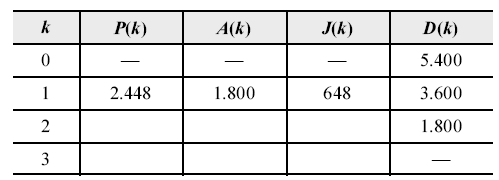
Nessa situação, a soma das prestações pagas foi superior a R$ 6.700,00 e o valor total dos juros pagos foi inferior a R$ 1.300,00.
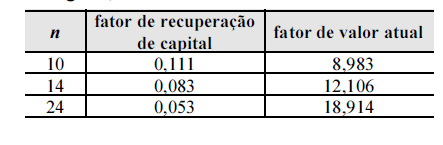
Com base na tabela financeira a seguir, é correto afirmar que é superior a R$ 46.000,00 o saldo devedor de um financiamento de R$ 100.000,00 concedido à empresa, após o pagamento da décima-quarta prestação, considerando-se que o financiamento tenha sido feito, nos moldes do sistema francês de amortização (tabela price), em 24 prestações mensais iguais, à taxa de 2% ao mês.

A taxa de juros do financiamento é superior a 4% ao ano.
1.500,00.
1.750,00.
1.950,00.
2.000,00.
2.250,00.
Um indivíduo adquiriu um imóvel no valor de R$ 300.000,00, tendo obtido o financiamento de 80% desse valor junto a uma instituição financeira pelo sistema de amortização constante (SAC), com taxa de juros de 1% ao mês e prazo de 96 meses. O plano de pagamento consiste em liquidar a dívida por meio de prestações mensais e consecutivas, vencendo a primeira um mês após a contração da dívida. O valor da 36a prestação paga pelo indivíduo montou, em R$, a
4.075,00.
4.050,00.
4.025,00.
4.000,00.
3.975,00.
os juros pagos na segunda prestação serão de R$ 375,00.

Considere-se que um computador, cujo preço à vista é de R$ 3.600,00, seja vendido em 12 prestações mensais e iguais, com a primeira prestação devendo ser paga em um mês após a compra; e que os juros sejam de 6% ao mês. Nesse caso, o valor V da prestação, em reais, pode ser obtido calculando-se a seguinte expressão:
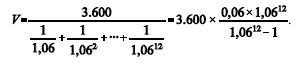

O estudo das séries uniformes é um tópico importante do cálculo financeiro. A respeito desse assunto, assinale a opção correta.
Para um dado fluxo de caixa, o valor futuro de uma série antecipada é sempre inferior ao valor futuro de uma série postecipada.
Quando o valor das prestações vai sendo calculado no vencimento das mesmas, o crédito direto ao consumidor (CDC) é dito pós-fixado.
Sabendo-se que o fator de juros do valor presente de um empréstimo de R$ 12.000,00, contraído à taxa de juros nominal de 10%, para ser pago em 4 anos em prestações iguais, é igual a 3,17, é correto afirmar que o pagamento anual exigido para amortizar esse empréstimo é inferior a R$ 3.500,00.
Para uma série uniforme, o fator de juros do seu valor futuro é tanto mais elevado quanto menor for a taxa de juros que prevalece no mercado.
João depositou R$ 1.000,00 no início de cada mês durante seis meses consecutivos à taxa de juros de 24% ao ano com capitalização mensal. José depositou a mesma importância também no início de cada mês pelo mesmo período, mas à taxa de 27% ao ano com capitalização mensal. O montante obtido por José imediatamente após o último depósito foi, neste momento, superior ao de João em R$ 39,68. Sabendo-se que o fator de acumulação de capital (FAC) da taxa efetiva mensal de 2% em 6 meses é 6,30812, o FAC, para o mesmo período correspondente à aplicação de José, foi equivalente a
6,26488
6,26844
6,27884
6,31548
6,34780
Um cliente tomou um empréstimo de R$ 1.000.000,00, com juros anuais de 12% a. a. e prazo de 15 anos para liquidar a dívida. Podemos afi rmar que:
se os juros forem de capitalização composta, o saldo devedor será crescente.
se os juros forem de capitalização simples, o saldo devedor será crescente.
o montante amortizado será maior nos primeiros anos, se os juros forem de capitalização simples.
o saldo devedor é sempre maior que o valor amortizado.
se a capitalização for anual, assim como a correção monetária e o reajuste das parcelas, o saldo devedor é decrescente.
Uma pessoa deve pagar uma dívida em prestações mensais sucessivas, calculadas segundo o Sistema de Amortização Constante (SAC), usando a taxa de juros composta de 1% a.m. Assim, as(os)
prestações sucessivas são constantes.
prestações aumentam com o passar do tempo.
componentes de juros nas prestações são constantes.
componentes de amortização nas prestações são constantes.
componentes de amortização nas prestações são declinantes.
R$ 7.000,00 poderá habilitar-se ao contrato. O objetivo do cálculo do valor presente líquido, como método de avaliação de investimentos, é verificar se o somatório dos valores presentes dos fluxos de caixa esperados, com base no custo de capital existente, supera o valor presente do fluxo de caixa do investimento como um todo.
Considere a hipótese de um financiamento imobiliário de R$ 100.000,00, que deve ser pago em 72 prestações mensais, pelo Sistema de Amortização Constante (SAC), sendo a taxa de juros de 1% ao mês. Nesse caso, sabendo que a instituição financeira exige uma renda familiar mínima para contratação três vezes superior à maior prestação prevista para o financiamento, um candidato cuja renda familiar for R$ 7.000,00 poderá habilitar-se ao contrato.
Suponha que a concessionária ofereça um plano de pagamento com base no sistema de amortização constante (SAC), em 12 parcelas mensais e consecutivas, com a primeira vencendo um mês após a compra, à taxa de juros mensais de 1,5%. Se o valor dos juros correspondente à 1.ª parcela é igual a R$ 360,00, então o total de juros pagos ao se financiar um veículo nessa concessionária, com base nesse plano, é inferior a R$ 2.500,00.
Os juros cobrados na primeira prestação serão inferiores a R$ 5.000,00.
O total dos juros pagos é igual a R$ 425,00.
inferior a R$ 4.500,00.
superior a R$ 4.500,00 e inferior a R$ 5.500,00.
superior a R$ 5.500,00 e inferior a R$ 6.500,00.
superior a R$ 6.500,00 e inferior a R$ 7.500,00.
superior a R$ 7.500,00.

