







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Qual das modalidades abaixo representa um método de amortização de empréstimos no qual o valor da parcela mensal a ser paga diminui no decorrer do tempo?
SAC – sistema de amortização constante.
Sistema alemão.
Tabela Price.
Sistema Francês.
Método hamburguês.
No sistema Francês, considerando que o valor da primeira prestação seja igual a R$ 4.728, 00, então o valor da primeira parcela de amortização será inferior a R$ 3.500,00.
Considere que uma empresa tenha contratado um financiamento para a compra de um navio por 20 milhões de reais, que deveria ser amortizado em 36 meses pelo sistema de prestações iguais a uma taxa de juros compostos de 2% ao mês. Tomando-se 0,49 como valor aproximado de 1,02-3,6, se a empresa reservou 780 mil reais de seu faturamento mensal para o pagamento do empréstimo, sua situação financeira em relação ao contrato tenderá a se tornar crescentemente deficitária.
A prestação de um empréstimo no sistema SAM é sempre a média aritmética das prestações desse mesmo empréstimo, nas mesmas condições, nos sistemas Price e SAC.
Os juros pagos em um empréstimo no sistema SAM nunca são inferiores aos pagos pelo mesmo empréstimo, nas mesmas condições, no sistema SAC.
Uma dívida decorrente de um empréstimo deverá ser liquidada por meio de 120 prestações mensais e consecutivas, vencendo a primeira um mês após a data do empréstimo. Considerando que foi utilizado o Sistema de Amortização Constante (SAC) a uma taxa de 2% ao mês, verifica-se que o valor da última prestação é igual a R$ 1.275,00. O saldo devedor da dívida, imediatamente após o pagamento da 50a prestação, é
R$ 87.500,00
R$ 86.250,00
R$ 75.000,00
R$ 68.750,00
R$ 62.500,00
Sob as mesmas condições, os juros pagos no sistema Price nunca são inferiores aos pagos no sistema SAC.
Se tiver sido utilizado o sistema francês de amortização (SFA), e tomando 0,75 como valor aproximado de 1,05-6, então o valor da prestação do emprésitmo foi inferior a R$ 5.000,00.
a primeira amortização é superior a R$ 16.500,00.
Certo
Errado
as prestações diminuem a cada mês.
A tabela a seguir mostra o fator de acumulação de capital Sn i de uma série de pagamentos uniformes com i = 3%.
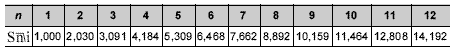
inferior a 30.000.
superior a 30.000 e inferior a 35.000.
superior a 35.000 e inferior a 40.000.
superior a 40.000 e inferior a 45.000.
superior a 45.000.
Se uma dívida de R$ 8.000,00 for paga pelo sistema de amortização constante (SAC), em cinco prestações mensais, consecutivas, com a primeira prestação vencendo um mês após a dívida ter sido contraída, e a taxa mensal de juros for de 5%, então, o valor da quarta prestação, em reais, será
inferior a 1.800.
superior a 1.800 e inferior a 1.850.
superior a 1.850 e inferior a 1.900.
superior a 1.900.
No sistema SAC, os juros pagos são decrescentes, ao passo que a prestação é sempre constante.
Se tiver sido utilizado o sistema de amortização constante, então o valor da primeira prestação paga foi inferior a R$ 5.000,00.
o total de juros pagos foi de R$ 2.000,00.
A matemática financeira é utilizada em operações de empréstimos e financiamentos. Há diversos sistemas de amortização de dívidas e suas características interferem no valor da amortização e dos juros a serem pagos em cada período. Com base nessas informações e considerando que uma empresa captou R$ 15.000,00 à taxa efetiva mensal de 3% e prazo de pagamento de 10 meses, assinale a opção correta.
Ao se adotar o sistema de amortização progressiva (SAP), o registro contábil da operação descrita, no terceiro mês, será a débito de despesa de juros, no valor de R$ 604,70, a débito de empréstimo a pagar, no valor de R$ 3.420,30 e a crédito do disponível, no valor de R$ 4.025,00.
Ao se adotar o sistema de amortização misto (SAM), o registro contábil da operação descrita no sexto mês será a débito de amortização de juros e principal, no valor de R$ 1.745,00 e a crédito do disponível, no valor de R$ 1.745,00.
Ao se adotar o sistema de amortização constante (SAC), o registro contábil da operação descrita no sétimo mês será a débito de despesa de juros, no valor de R$ 120,00, a débito de empréstimo a pagar, no valor de R$ 1.500,00 e a crédito do disponível, no valor de R$ 1.620,00.
Ao se adotar o sistema de amortização progressiva (SAP), o registro contábil da operação descrita, no oitavo mês, será a débito de despesa de amortização, no valor de R$ 2.135,70, a débito de empréstimo a pagar, no valor de R$ 1.890,30 e a crédito do disponível, no valor de R$ 4.026,00.
Ao se adotar o sistema de amortização constante (SAC), o registro contábil da operação descrita, no quarto mês, será a débito de despesa de amortização de juros, no valor de R$ 260,00, a débito de empréstimo a pagar, no valor de R$ 1.500,00 e a crédito do disponível, no valor de R$ 1.760,00.
No sistema SAC, o valor da segunda prestação será igual a R$ 5.000,00.
Para a composição da planilha foi adotado o sistema francês de amortização.
A série uniforme de pagamentos é uma sequência de n pagamentos iguais e não consecutivos de valor X.
Um financiamento no valor de R$76.060,80 deve ser pago em 15 prestações semestrais iguais de R$10.000,00, vencendo as prestações ao fim de cada semestre. Qual o valor mais próximo da parcela que corresponde à amortização do saldo devedor, na segunda prestação?
R$ 2.394,00
R$ 7.103,00
R$ 2.897,00
R$ 2.633,00
R$ 7.606,00



