







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um financiamento de R$ 300.000,00 foi feito pela Tabela Price, conforme se observa abaixo:
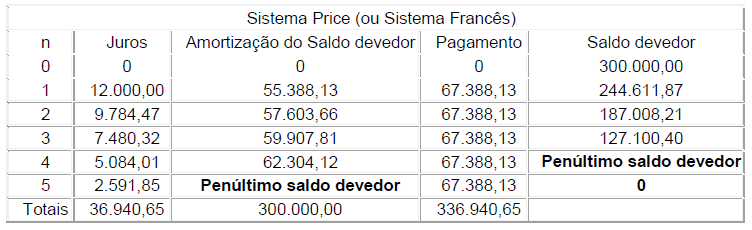
De acordo com a tabela, o valor do penúltimo saldo devedor foi de
R$ 62.304,12.
R$ 64.796,28.
R$ 67.388,13.
R$ 66.092,21.
A taxa de juros mensal de 1% é equivalente a uma taxa superior a 12,5% ao ano.
No SAC, os valores das prestações mensais formam uma progressão aritmética de razão igual a – 0,01A, em que A é o valor da amortização.
Na aquisição do automóvel anunciado, para produzir uma prestação de R$ 491,37, a taxa mensal constante incidente sobre o saldo a financiar será superior a 0,7% ao mês.
Uma empresa obtém financiamento bancário de R$ 100.000 com pagamento em 5 parcelas determinadas pelo Sistema de Amortizações Constantes – SAC. O quadro a seguir mostra o esquema de amortização utilizado, ou seja, parcela do principal, juros, prestação total e o saldo devedor apurado após a liquidação de cada prestação.
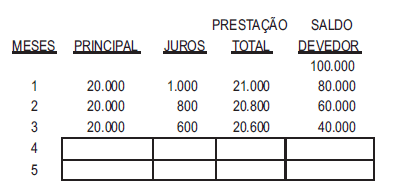
Completando o quadro, os valores, em reais, correspondentes às prestações totais 4 e 5 serão, respectivamente,
20.000 e 20.600
20.200 e 20.400
20.400 e 20.200
20.600 e 20.000
20.600 e 20.400
O financiamento de uma casa própria pelo Sistema Financeiro da Habitação é um caso de renda certa temporária de termo fixo e periódica.
Uma dívida de R$ 600,00 vai ser paga pelo Sistema de Amortização Constante em três prestações mensais sucessivas, a primeira começando um mês após o empréstimo de R$ 600,00. Se a taxa de juros compostos for de 2% a.m., a terceira e última prestação terá o valor, em reais, de
220,00
212,00
204,00
202,00
200,00
A parcela de amortização da segunda prestação será inferior a R$ 310,00.
A parcela de juros da primeira prestação será inferior a R$ 595,00.
No SAC, o valor da 26.ª prestação é igual ao dobro da amortização.
Pelo SAC, a soma das primeiras 29 prestações será inferior a 50% do valor financiado.
Uma dívida no valor de R$ 10.000,00, contraída pelo sistema francês de amortização (tabela Price), com juros de 1,29% ao mês, será paga em 4 prestações mensais. Nesse caso, considerando-se 0,95 como valor aproximado de 1,0129 -4 , cada prestação será igual a
R$ 2.620,00.
R$ 2.610,00.
R$ 2.600,00.
R$ 2.590,00.
R$ 2.580,00.
Uma pessoa está negociando com um banco um financiamento para aquisição de um bem no valor de R$ 12.000,00 para ser pago em quatro parcelas mensais. O banco cobra uma taxa de juros compostos de 2% ao mês no financiamento. Se a pessoa optou pelo sistema de amortização constante (SAC) para saldar a sua dívida, o valor da segunda prestação será de
R$ 3.240,00.
R$ 3.180,00.
R$ 3.120,00.
R$ 3.060,00.
R$ 3.000,00.
Se uma dívida no valor de R$ 10.000,00 for paga, com juros de 5% ao mês, em 4 prestações mensais e consecutivas, pelo sistema de amortização constante (SAC), a soma das prestações pagas será igual a
R$ 11.150,00.
R$ 11.250,00.
R$ 11.350,00.
R$ 11.450,00.
R$ 11.550,00.
Uma dona de casa fez um empréstimo que será pago segundo o sistema americano de amortizações. Sabendo que o valor do empréstimo foi de R$ 28.926,82, e a taxa cobrada pela instituição financeira foi de 3,457% ao mês, o valor do juro mensal a ser pago por essa dona de casa será de, aproximadamente,
R$ 9.000,00.
R$ 6.000,00.
R$ 4.000,00.
R$ 2.000,00.
R$ 1.000,00.
Se, nesse empréstimo, a primeira prestação vence um mês após sua tomada, então o total de juros pagos pelo comerciante foi superior a R$ 2.500,00.
No quadro abaixo, tem-se o plano de amortização, pelo Sistema Francês, de uma dívida de R$ 1.999,80, a ser paga em 4 parcelas mensais. A primeira delas vence 30 dias a partir da data do empréstimo.

Se a taxa mensal é de 3%, então, é verdade que
X = R$ 1.939,81
X = R$ 1.461,80
Y = R$ 490,53
Z = R$ 30,88
Z = R$ 30,66



