







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A execução orçamentária e a financeira ocorrem concomitantemente, por estarem atreladas uma a outra. Havendo orçamento e não existindo o financeiro não poderá ocorrer a despesa. Por outro lado, pode haver recurso financeiro,
e só se poderá gastá-lo se previsto e aprovado pela Câmara dos Deputados.
mas não se poderá gastá-lo se não houver a anuência do poder Judiciário.
e só se poderá gastá-lo se previsto no plano de ações do poder Executivo.
que só poderá ser consignado a projetos não especificados na Lei Orçamentária Anual – LOA.
mas não se poderá gastá-lo se não houver a disponibilidade orçamentária.
Considere que determinado órgão público precise realizar a compra de cinco fusíveis para seus equipamentos eletrônicos. Em virtude do baixo valor, a licitação é dispensada, mas, no momento da realização do empenho, o servidor encarregado não sabe exatamente o valor total da compra.
Nesse caso, o tipo correto de empenho a ser realizado é o empenho
ordinário.
global.
por estimativa.
ilimitado.
eletrônico.
Se, próximo ao final do exercício, determinado ente realizar o empenho de despesa, sem tempo hábil para seu pagamento, então os respectivos valores serão, no exercício financeiro imediatamente posterior, classificados como despesas de exercícios anteriores.
Um fornecedor entregou uma mesa de escritório adquirida pela Prefeitura, com a respectiva nota fiscal. A fase da despesa caracterizada por esse ato, nos termos previstos na Lei n° 4.320/64, é denominada
pagamento.
consumação.
empenho.
liquidação.
adimplemento.
São estágios da despesa, EXCETO
o empenho, que é o ato emanado de autoridade competente que cria para o estado obrigação de pagamento, pendente ou não de implemento de condição.
a liquidação, que é a verificação do implemento de condição, ou seja, verificação objetiva do cumprimento contratual.
a licitação, que é o procedimento administrativo formal em que a Administração Pública convoca, mediante condições estabelecidas em ato próprio, empresas interessadas na apresentação de propostas para o oferecimento de bens e serviços.
a fixação, que é a autorização do Poder Legislativo ao Poder Executivo, pela fixação de dotações orçamentárias aprovadas na Lei Orçamentária, concedendo ao ordenador de despesa o direito de gastar os recursos destinados à sua Unidade Gestora.
Restos a Pagar de despesas não processadas são aqueles cujo empenho
foi emitido e o objeto adquirido foi entregue.
foi emitido e o objeto adquirido não foi entregue.
não foi emitido e o objeto adquirido foi entregue.
não foi emitido e o objeto adquirido não foi entregue.
foi parcialmente emitido e o objeto adquirido foi entregue.
No orçamento de uma Prefeitura foi prevista a aquisição de uma casa já utilizada pelo município por meio de locação e onde funciona um posto de saúde. Quando essa compra for realizada, com a utilização de dinheiro dos cofres municipais, a despesa será classificada como
extraorçamentária, extraordinária, de capital e efetiva.
orçamentária, extraordinária, de capital e efetiva.
orçamentária, extraordinária, de capital e por mutação patrimonial.
extraorçamentária, ordinária, corrente e por mutação patrimonial.
orçamentária, ordinária, corrente e efetiva.
Na etapa de execução orçamentária e financeira, que constitui a terceira etapa do processo de gestão pública, as decisões e as escolhas expressas na lei orçamentária assumem natureza financeira na forma de fluxos de recursos que entram e saem do Tesouro. Com referência a essa etapa do processo de gestão pública, assinale a opção correta.
O crédito adicional é um mecanismo retificador do orçamento que, na modalidade crédito suplementar, destina-se ao atendimento de despesas imprevisíveis e urgentes, como guerra e calamidade pública.
Os créditos especiais e os suplementares são provenientes de recursos como excesso de arrecadação, superávit financeiro, produto de operação de crédito e os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais.
A forma e a sistemática de acompanhamento do cumprimento da programação de desembolso financeiro são idênticas em todas as entidades estatais.
A receita, assim como a despesa, é executada de forma amplamente descentralizada, por meio de uma gama de unidades executoras.
O exercício financeiro, no Brasil, não coincide com o ano civil: os orçamentos anuais são executados no período de 1.o de fevereiro a 31 de dezembro de cada ano.
Representam despesas públicas, quanto à sua afetação patrimonial, denominadas de não efetivas
pessoal e encargos.
juros e encargos da dívida interna.
juros e encargos da dívida externa.
investimentos e inversões financeiras.
despesas correntes e pessoal.
Os custos dos programas são medidos a partir da identificação dos meios ou insumos necessários dos resultados.
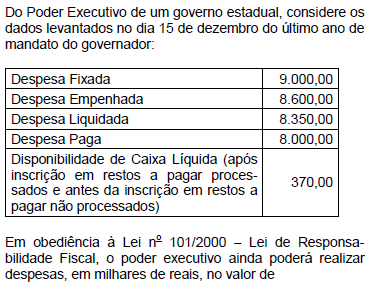
20,00.
120,00.
250,00.
350,00.
370,00.
Determinada unidade gestora do governo federal emitiu um empenho para realização de serviços com pessoa jurídica em outubro de 2011. A execução e a liquidação dos serviços ocorreram apenas em novembro de 2011. No entanto, em razão da falta de recursos financeiros, o pagamento deixou de ser realizado naquele exercício financeiro.
De acordo com essa situação hipotética, em 2012, essa despesa deverá ser
objeto de um processo de despesas de exercícios anteriores.
paga por intermédio de suprimento de fundos.
inscrita em restos a pagar processados.
cancelada.
inscrita em restos a pagar não processados.
De acordo com a legislação pertinente, é permitida a emissão de empenho para despesa cujo valor não se possa determinar.
Sobre as despesas extraorçamentárias, assinale a alternativa correta.
São despesas realizadas mediante autorização legislativa, não podendo se realizar sem crédito orçamentário.
Por serem despesas pagas independente de autorização legislativa, não é necessário mencionar resgates relativos às operações de crédito por antecipação de receita.
São despesas pagas à margem da lei orçamentária, por se constituírem em saídas do passivo financeiro, compensatórias de entradas no ativo financeiro ou oriundas de receitas extraorçamentárias.
São aquelas que não possuem a obrigatoriedade de se fazer sua escrituração contábil, uma vez que não necessitam de autorização legislativa para serem realizadas.
Determinado município recebeu, após análise criteriosa de seus órgãos técnicos, doação de um imóvel. O terreno é amplo e permite a construção de um hospital de médio porte. A dotação orçamentária para execução da obra em questão é classificada como:
inversão financeira;
despesa de custeio;
transferência corrente;
transferência de capital;
investimento.
As despesas realizadas por meio do suprimento de fundos devem seguir o procedimento normal da elaboração do processo licitatório no que tange à previsão dos itens a serem adquiridos.
A concessão de suprimento de fundos deve ser precedida do empenho da referida despesa, sendo vedada a concessão ao servidor público responsável por dois adiantamentos pendentes de prestação de contas.



