







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre o PCASP – Plano de Contas de Contabilidade aplicado ao Setor Público, é correto afirmar que:
é atualizado anualmente e publicado no site do Tesouro Nacional.
é atualizado semestralmente e publicado em Diário Oficial do Ente Federativo que o atualizou.
é estruturado de acordo com a natureza das informações contábeis orçamentária, patrimonial e fiscal.
é obrigatório para todas as entidades que recebem recursos públicos.
não atende às peculiaridades dos Regimes Próprios de Previdência Social (RPPS).
Ao fim do exercício financeiro, o balanço patrimonial (BP) apresentará os valores totais da classe 1 (ativo) iguais aos da classe 2 (passivo e patrimônio líquido). Os valores registrados ao longo do período na classe 3 (VPD) e na classe 4 (VPA) serão encerrados ao fim do exercício e representarão o resultado patrimonial levado para a conta de patrimônio líquido.
Certo
Errado
O Plano de Contas Aplicado ao Setor Público (PCASP) trata dos atributos da conta contábil, que são características próprias que as distinguem de outras contas do plano de contas. Os atributos conceituais incluem código, título, função e natureza do saldo das contas.
Ao analisar o último balancete mensal, o servidor de um ente público encontrou uma inconsistência quanto ao atributo na natureza do saldo em uma conta de:
caixa e equivalentes de caixa com saldo devedor;
despesas de depreciação com saldo devedor;
empréstimos de longo prazo com saldo credor;
estoques de materiais com saldo credor;
receitas tributárias arrecadadas com saldo credor.
No dia 30/03/2022, um órgão público federal realizou o pagamento de uma despesa pública por meio da rede bancária, relativa a Restos a Pagar Processados do exercício de 2019, no valor de R$ 8.300,00 (oito mil e trezentos reais). Considerando-se o Plano de Contas Aplicado ao Setor Público (PCASP), a escrituração das transações no Setor Público e o método das partidas dobradas, para lançamento contábil do pagamento é correto afirmar que haverá débito na conta
2.1.x.x.x.xx.xx - Passivo Circulante e crédito na conta 1.1.1.x.x.xx.xx - Caixa e equivalente de caixa.
2.1.x.x.x.xx.xx - Passivo Circulante e crédito na conta 6.3.2.1.x.xx.xx - Restos a Pagar Processados Pagos.
6.3.1.3.x.xx.xx - Restos a Pagar Processados Liquidados a Pagar e crédito na conta 2.1.x.x.x.xx.xx - Passivo Circulante.
6.3.2.1.x.xx.xx - Restos a Pagar Processados Pagos e crédito na conta1.1.1.x.x.xx.xx - Caixa e equivalente de caixa.
3.x.x.x.x.xx.xx - Variação Patrimonial Diminutiva e crédito na conta 1.1.1.x.x.xx.xx - Caixa e equivalente de caixa.
O Plano de Contas Aplicado ao Setor Público (PCASP) é um instrumento que contribui com a modernização da contabilidade pública brasileira, possibilitando a aplicação dos princípios e das normas contábeis em sua plenitude. A respeito dos objetivos do PCASP, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) Contribuir para a adequada tomada de decisão e para a racionalização de custos no setor público.
( ) Igualar registros de natureza patrimonial, orçamentária e de controle.
( ) Contribuir para a transparência da gestão fiscal e para o controle ambiental.
( ) Permitir a consolidação nacional das contas públicas.
C-E-E-C.
E-C-C-E.
E-E-C-C.
C-E-E-E.
Considerando o disposto no Plano de Contas Aplicado ao Setor Público (PCASP), assinale a alternativa que traz o lançamento contábil de baixa de créditos encaminhados para inscrição em dívida ativa pela efetiva inscrição, com a natureza da informação de controle.
Débito 8.3.1.2.x.xx.xx Créditos Encaminhados para a Dívida Ativa
Crédito 8.3.1.4.x.xx.xx Créditos Inscritos em Dívida Ativa
Débito 1.3.1.2.x.xx.xx Créditos Encaminhados para a Dívida Ativa
Crédito 2.3.1.4.x.xx.xx Créditos Inscritos em Dívida Ativa
Débito 4.3.1.2.x.xx.xx Créditos Encaminhados para a Dívida Ativa
Crédito 5.3.1.4.x.xx.xx Créditos Inscritos em Dívida Ativa
Débito 6.3.1.2.x.xx.xx Créditos Encaminhados para a Dívida Ativa
Crédito 7.3.1.4.x.xx.xx Créditos Inscritos em Dívida Ativa
Débito 8.3.1.2.x.xx.xx Créditos Encaminhados para a Dívida Ativa
Crédito 9.3.1.4.x.xx.xx Créditos Inscritos em Dívida Ativa
O Plano de Contas Aplicado ao Setor Público (PCASP) é um dos maiores avanços e uma das maiores conquistas recentes da contabilidade aplicada ao setor público, sendo uma ferramenta para a consolidação das contas nacionais e instrumento para a adoção das normas internacionais de contabilidade no Brasil. Sobre a estrutura do PCASP, é correto afirmar que:
As classes 7. Controles Devedores e 8. Controles Credores possuem natureza da informação Orçamentária
As classes 5. Controles da Aprovação do Planejamento e Orçamento e 6. Controles da Execução do Planejamento e Orçamento possuem natureza da informação Patrimonial
As classes 5. Controles da Aprovação do Planejamento e Orçamento e 6. Controles da Execução do Planejamento e Orçamento possuem natureza da informação de Controle
As classes 1. Ativo, 2. Passivo, 3. Variações Patrimoniais Diminutivas e 4. Variações Patrimoniais Aumentativas possuem natureza da informação Patrimonial
As classes 1. Ativo, 2. Passivo, 5. Variações Patrimoniais Diminutivas e 6. Variações Patrimoniais Aumentativas possuem natureza da informação Patrimonial
O PCASP representa uma das maiores conquistas da contabilidade aplicada ao setor público. Além de ser uma ferramenta para a consolidação das contas nacionais e instrumento para a adoção das normas internacionais de contabilidade, o PCASP permitiu diversas inovações.
Analise as afirmativas.
I - Segregação das informações orçamentárias e patrimoniais.
II - No PCASP as contas contábeis são classificadas segundo a natureza das informações que evidenciam – orçamentária, patrimonial e de controle, de modo que os registros orçamentários não influenciem ou alterem os registros patrimoniais, e vice-versa.
III - Registro dos fatos que afetam o patrimônio público segundo o regime de competência.
IV - As variações patrimoniais recorrentes e as variações patrimoniais diminutivas (VPD) registram as transações que aumentam ou diminuem o patrimônio líquido.
V – Deve ser reconhecidas nos períodos a que se referem, segundo seu fato gerador, sejam elas dependentes ou independentes da execução orçamentária.
Estão CORRETAS as afirmativas:
I, II, III e IV.
I, II, III e V.
I, II, IV e V.
II, III, IV e V.
I, II, III, IV e V.
Considerando o detalhamento da natureza da despesa pública ilustrada a seguir. Deve ser utilizado um conjunto de tabelas em que cada título é associado a um número. Sendo Que a agregação desses números, em um total de 6 (seis) dígitos, na sequência a seguir indicada, pode se dizer que:
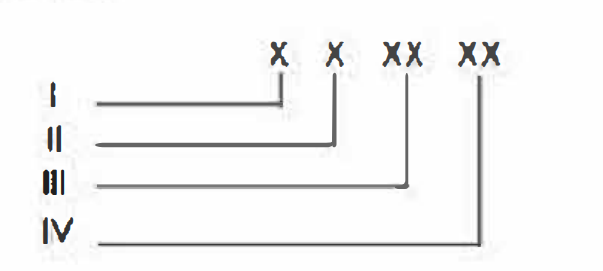
I - Equivale ao Elemento de Despesa.
II - Equivale à Categoria Econômica.
III- Equivale à Modalidade de Aplicação.
IV - Equivale ao Grupo de Despesa.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a liberação de recursos financeiros da unidade gestora 18.057 para a 18.061 corresponde a
uma cota.
uma transposição.
um destaque.
um repasse.
um sub-repasse.
Em 10/04/2022, uma determinada prefeitura realizou o pagamento a um (fornecedor) referente aquisição de material de consumo para futura distribuição, sem que tivesse havido a formulação de contrato de fornecimento. Para o registro dessa transação, de acordo com a técnica de escrituração, foram utilizadas para a partida a débito e contrapartida a crédito contas contábeis agrupadas nas seguintes classes e grupos do Plano de Contas Aplicadas ao Setor Público:
1.1; 2.1; 6.2 e 8.2
1.1; 3.3; 5.2 e 6.2
1.1; 2.2; 6.2; 7.2 e 8.1
1.1; 2.1; 3.9; 6.3 e 8.3
Conforme o Plano de Contas Aplicado ao Setor Público (PCASP), é uma das classes que pertence à natureza da informação controle
controles da aprovação do planejamento e orçamento.
controles da execução do planejamento e orçamento.
variação patrimonial diminutiva.
passivo e patrimônio líquido.
controles credores.
Analise as seguintes contas do Plano de Contas Aplicado ao Setor Público (PCASP):
• Execução de Restos a Pagar;
• Custos;
• Execução dos Riscos Fiscais.
De acordo com a estrutura básica do PCASP, essas contas pertencem respectivamente aos seguintes níveis de classe:
6, 7 e 7.
5, 7 e 8.
6, 7 e 8.
6, 6 e 8.
8, 7 e 6.
As disposições do Plano de Contas aplicado ao Setor Público (PCASP) tratam de procedimentos para a adequada consolidação das contas públicas.
Diante da necessidade de registrar uma transação de transferência de um bem imóvel da Secretaria de Fazenda de um Estado da Federação à Defensoria Pública do mesmo Estado, a entidade recebedora deve:
creditar uma conta da classe 1;
creditar uma conta da classe 3;
debitar uma conta da classe 1;
debitar uma conta da classe 3;
debitar uma conta da classe 4.
O Plano de Contas Aplicado ao Setor Público (PCASP) foi desenvolvido pela STN para servir de instrumento de padronização de registros e consolidação das contas públicas. Ele é composto por:
quatro naturezas de informação, contendo oito classes de contas contábeis.
três naturezas de informação, contendo seis classes de contas contábeis.
três naturezas de informação, contendo oito classes de contas contábeis.
quatro naturezas de informação, contendo seis classes de contas contábeis.
três naturezas de informação, contendo cinco classes de contas contábeis.
A classificação por fontes ou destinações de recursos (FR) tem como objetivo agrupar receitas que possuam as mesmas normas de aplicação na despesa. Dessa forma, a estrutura de codificação das FR a serem utilizadas pelos Estados, Distrito Federal e Municípios, é composta de
I. codificação de três dígitos para especificação das fontes ou destinação de recursos, padronizada no intervalo de 000 e 499;
II. informação quanto ao exercício em que o recurso foi arrecadado;
III. informações adicionais que complementam a classificação por fonte ou destinação de recursos.
Em relação a essa composição, está correto o que se afirma em
I, II e III.
apenas I e II.
apenas I e III.
apenas II e III.
apenas III.
A Lei nº 4.320/1964 prevê a elaboração do Balanço Orçamentário e dispõe que ele demonstrará as receitas e despesas previstas em confronto com as realizadas. Considerando o plano de contas aplicado ao setor público, conforme Manual de Contabilidade Aplicado ao Setor Público (2022), o Balanço Orçamentário será elaborado utilizando as classes
sete e oito.
cinco e seis.
três e quatro.
um e dois.
O plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade. É considerado um dos objetivos do plano de contas aplicado ao setor público a
classificação das contas por regime de caixa e competência.
distinção dos registros de natureza patrimonial, orçamentária e de controle.
separação dos custos fixos, variáveis e por atividades.
evidenciação das contas contábeis sintética e analítica.
Selecione a alternativa CORRETA:
O PCASP (Plano de Contas Aplicado ao Setor Público) é um instrumento que permite a consolidação de dados de mais de 5 mil entes do País, entre União e Estados, excluindo-se o Distrito Federal e os municípios;
O PCASP (Plano de Contas Aplicado ao Setor Público) é um instrumento que permite a consolidação de dados de mais de 5 mil entes do País, entre União, Estados e o Distrito Federal excluindo os Municípios e outras entidades.
A adoção do Plano de Contas é facultativa para União, Estados, Distrito Federal, Municípios e entidades da administração direta e indireta, inclusive empresas estatais dependentes, sendo facultativo apenas para empresas estatais independentes.
A adoção do Plano de Contas é obrigatória para União, Estados, Distrito Federal, Municípios e entidades da administração direta e indireta, inclusive empresas estatais dependentes, sendo facultativo apenas para empresas estatais independentes.
Nenhuma alternativa está correta.
Um ente comprou um título de dívida pública, em novembro de 2022, por R$ 9.800,00 e, em virtude de esse instrumento financeiro poder ser liquidado a qualquer momento para suprir o pagamento de obrigações, foi escolhido um título com risco muito baixo.
No final do exercício, foram auferidos R$ 234,00 de rendimentos dessa aplicação financeira. Para o fechamento do Balanço Patrimonial, os contadores do ente verificaram que o título tinha valor de mercado estimado em R$ 10.060,00 em 31.12.2022.
No ente, o registro do rendimento da referida aplicação financeira ocasionará, no sistema patrimonial, o registro de:
variação patrimonial aumentativa no valor de R$ 260,00.
receita orçamentária realizada no valor de R$ 234,00.
variação patrimonial aumentativa no valor de R$ 234,00.
ajuste de avaliação patrimonial positivo no valor de R$ 234,00.
receita orçamentária a realizar no valor de R$ 234,00.



