Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O resultado patrimonial no setor público corresponde à diferença entre o valor total das variações patrimoniais aumentativas e o valor total das variações patrimoniais diminutivas, apurado na demonstração das mutações do patrimônio líquido.
Certo
Errado
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP), avalie as definições utilizadas para a avaliação e mensuração de ativos e passivos, e marque (V) para verdadeiro e (F) para falso:
( ) Valor justo é o valor pelo qual um ativo pode ser intercambiado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado.
( ) Valor de aquisição é a soma do preço de compra de um bem com os gastos suportados direta ou indiretamente para colocá-lo em condição de uso.
( ) Valor realizável líquido é o valor de mercado de um ativo menos o custo para a sua alienação, ou o valor que a entidade do setor público espera recuperar pelo uso futuro desse ativo nas suas operações, o que for maior.
( ) Valor recuperável é a quantia que a entidade do setor público espera obter com a alienação ou a utilização de itens de inventário quando deduzidos os gastos estimados para seu acabamento, alienação ou utilização.
Assinale a alternativa que contém, de cima para baixo, a sequência CORRETA.
V, F, V, V.
F, V, V, F.
V, V, F, F.
V, V, V, V.
Conforme estabelece o Manual de Contabilidade Aplicada ao Setor Público (MCASP), as etapas da receita orçamentária podem ser resumidas conforme o Figura 1, apresentada a seguir:
Figura 1 – Etapas da Receita Pública Orçamentária
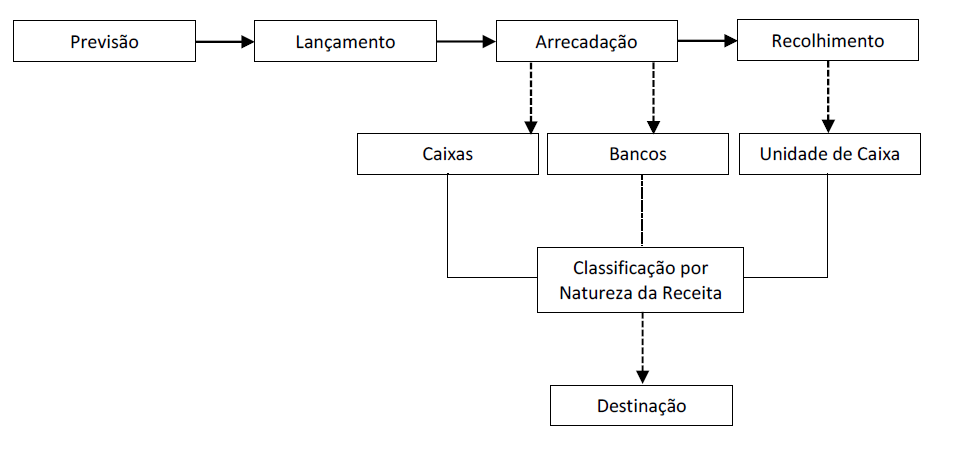
Fonte: Manual de Contabilidade Aplicada ao Setor Público
(MCASP, 2017, p. 57)
A etapa que corresponde à transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira, é definida como:
Previsão.
Lançamento.
Arrecadação.
Recolhimento.
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP), no cálculo dos percentuais de aplicação de determinados recursos vinculados, a legislação dispõe que sejam levados em consideração os rendimentos dos seus depósitos bancários. Para tal, é necessário que os registros contábeis permitam identificar a vinculação de cada depósito.
Uma das formas que essa identificação poderá ser efetuada é por meio:
Da segregação da receita corrente da receita de capital, utilizando a categoria econômica como mecanismo de controle.
Da utilização do elemento para a tipificação da receita orçamentária e da receita extraorçamentária.
Do mecanismo da destinação, controlando as disponibilidades financeiras por fonte de recursos.
Da distinção entre as contas de variações patrimoniais quantitativas das qualitativas, controlando as disponibilidades pelo sistema financeiro.
Do mecanismo de padronização de registros contábeis previsto no Plano de Contas Aplicado ao Setor Público (PCASP) no que tange à natureza patrimonial, orçamentária e de controle da conta contábil.
A respeito da contabilização da remuneração dos depósitos bancários e aplicações financeiras do FUNDEB, assinale a opção correta.
No reconhecimento da remuneração de depósitos bancários, é necessário realizar apenas dois lançamentos contábeis: de natureza orçamentária e de controle.
Os recursos advindos da remuneração de depósitos e aplicações financeiras devem receber efetivo controle: esses valores devem ser utilizados para a mesma finalidade que o valor principal.
O controle da remuneração será feito pelo mecanismo de destinação de recursos e todos os entes deverão realizar procedimentos contábeis idênticos, sem desdobramentos de contas.
O reconhecimento da remuneração decorrente dos depósitos bancários é contabilizado por meio de débito em caixa, e o crédito, em receitas a realizar.
No lançamento de natureza orçamentária, receita realizada será debitada em contrapartida do ingresso de recursos nas disponibilidades do fundo.
De acordo com a Contabilidade Pública, tratando-se de procedimentos contábeis orçamentários e financeiros, marque a alternativa INCORRETA.
No Brasil, a partir de 2009, o Setor Público passa a adotar o regime de caixa, tanto para despesas como para receitas, sendo as receitas e despesas reconhecidas por esse critério.
O recebimento de dívida ativa corresponde a uma receita, pela ótica orçamentária, com simultânea baixa contábil do crédito registrado anteriormente no ativo, sob a ótica patrimonial.
Pertencem ao exercício financeiro, as receitas nele arrecadadas e as despesas nele legalmente empenhadas.
Segundo a Lei 4.320/1964, o exercício financeiro coincidirá com o ano civil, ou seja, de 1º de janeiro a 31 de dezembro de cada ano.
Segundo o Manual de Contabilidade Aplicado ao Setor Público, são considerados princípios orçamentários: unidade, universalidade, anualidade, exclusividade, orçamento bruto, legalidade, publicidade, transparência e não-vinculação da receita de impostos.
O registro da previsão da receita no momento da aprovação da lei orçamentária deve ser o seguinte.
Natureza da informação: orçamentária
_____________________________________
D 5.2.1.1.x.xx.xx previsão inicial da receita
C 6.2.1.1.x.xx.xx receita a realizar
Certo
Errado
Os gastos com pesquisa nunca podem ser reconhecidos como ativo intangível, ao passo que os gastos com atividades de desenvolvimento podem ser reconhecidos nessa categoria a depender da demonstração de que é provável que gerem benefícios econômicos futuros à entidade, por meio da venda ou da utilização do ativo.
Certo
Errado
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), são princípios orçamentários:
unidade ou totalidade, universalidade, anualidade ou periodicidade, exclusividade, orçamento bruto, legalidade, publicidade, transparência e não vinculação da receita de impostos.
unidade ou totalidade, universalidade, anualidade ou periodicidade, exclusividade, orçamento bruto, legalidade, publicidade e transparência.
elaboração, apreciação, aprovação e sanção, publicidade e execução.
elaboração, apreciação, aprovação, sanção, publicidade, execução e avaliação.
previsão, arrecadação, dotação e liberação.
Considere as seguintes informações de uma determinada entidade pública:
Conta | Título | Valor em R$ |
1.1.3.4.0.00.00 | Créditos por danos ao patrimônio | 15.000,00 |
1.1.2.6.0.00.00 | Dívida ativa não tributária | 10.000,00 |
1.2.2.2.0.00.00 | Propriedades para investimento | 8.000,00 |
3.1.3.1.0.00.00 | Benefícios a pessoal - RPPS | 12.000,00 |
3.2.4.1.0.00.00 | Auxílio por natalidade | 3.000,00 |
4.6.2.1.0.00.00 | Ganhos com alienação de investimentos | 2.000,00 |
1.1.9.1.0.00.00 | Prêmios de seguros a apropriar | 1.000,00 |
4.5.2.3.0.00.00 | Transferências voluntárias | 7.800,00 |
1.2.1.4.0.00.00 | Estoques | 5.000,00 |
Segundo o Manual de Contabilidade Aplicada ao Setor, o valor total do Ativo Não Circulante e das Variações Patrimoniais Diminutivas dessa entidade pública, respectivamente, em reais, são de
13.000,00 e 15.000,00.
30.000,00 e 13.000,00.
27.000,00 e 15.000,00.
14.000,00 e 23.800,00.
42.000,00 e 23.800,00.
A Parte V – Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) do Manual de Contabilidade Aplicada ao Setor Público (MCASP) tem como objetivo padronizar a estrutura e as definições dos elementos que compõem as DCASP.
Com base no trecho acima, assinale a alternativa incorreta:
Segundo o Manual de Contabilidade Aplicada ao Setor Público - parte II, é correto afirmar sobre patrimônio líquido que
representa o valor residual dos ativos da entidade depois de somados todos seus passivos.
não deve ser evidenciado o resultado do período segregado dos resultados acumulados de períodos anteriores.
é integrado por: patrimônio/capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria, resultados acumulados e outros desdobramentos do saldo patrimonial.
quando o valor do passivo for menor que o valor do ativo, o resultado é denominado passivo a descoberto.
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Embora o ente público forneça uma variedade de serviços públicos aos contribuintes, ele não o faz em retribuição ao pagamento dos tributos. Assim, a maior parte das variações patrimoniais aumentativas (VPA) das entidades do setor público decorrem de transações com contraprestação.
II. A entidade pública deve reconhecer o ativo oriundo de uma transação sem contraprestação quando obtiver o controle de recursos que se enquadrem na definição de um ativo e este satisfaça os critérios para o reconhecimento. Caso determinado item atenda à definição de ativo, mas não satisfaça os critérios para o reconhecimento, a entidade pode evidenciar, em notas explicativas, esse item como ativo contingente.
III. A obrigação presente, derivada de transação sem contraprestação que se enquadre na definição de passivo, deve ser reconhecida somente quando for provável que a saída de recursos que incorpora benefícios econômicos futuros ou potencial de serviços seja exigida para liquidar a obrigação, e sua estimativa confiável do montante das obrigações puder ser realizada.
I, II e III.
Apenas I e II.
Apenas II e III.
Apenas I e III.
Apenas III.
Sobre a contabilidade aplicada ao setor público, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I- A contabilidade do setor público vem passando por um significativo processo de evolução, que deve ser analisada e contextualizada de forma histórica com as finanças públicas. Nesse sentido, o primeiro marco histórico foi a edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP) em 1960, seguido da edição da Lei n. 4.320 em 1964.
II- O objetivo da elaboração e divulgação da informação contábil é fornecer informações para fins de prestação de contas e responsabilização (goodwill ) e tomada de decisão.
III- Entende-se por Patrimônio Público o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações.
Conclui-se que esta(ão) CORRETO (S) o(s) item(ns)
III apenas.
II e III apenas.
I, II e III.
I e II apenas.
I e III apenas.