







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
É um conjunto válido de tipos de embalagens para armazenamento de materiais:
Fardos, tambores, caixa sequenciada, estantes móveis.
Caixa de papelão, tambores, fardos, recipientes plásticos.
Caixa de resina, abrigos, fardos, recipientes em processo.
Caixa sequenciada, estantes, pallets, recipientes plásticos.
O consumo médio semanal de grampos, pertencente ao grupo “itens de escritório” do almoxarifado da empresa ENSINAR Ltda., é de 5.000 unidades. O tempo médio para ressuprimento desse item é de uma semana e o Ponto de Reposição ocorre quando o nível do estoque atinge 15.000 unidades, logo, o Estoque de Segurança, em unidades, é igual a
20.000.
15.000.
5.000.
10.000.
3.000.
O armazenamento centralizado facilita tanto o planejamento da produção quanto o inventário e o controle.
O consumo anual do item XY12 da empresa PONTUAL é de 10.000 unidades. Os custos anuais de carregamento da empresa são de R$ 0,60 por unidade. Os custos de preparação são de R$ 20,00 por ordem e compõem-se basicamente de custos de mão de obra e encargos. O custo de fabricação é de R$ 0,50 por unidade. Sabe-se, ainda, que a empresa fabrica atualmente o item XY12 em lotes de 1.000 unidades.
Com base nessas informações e desprezando-se os custos invariáveis, é CORRETO afirmar que os custos totais de estocagem da empresa PONTUAL serão de
R$ 5.500,00 / ano
R$ 6.540,00 / ano.
R$ 8.760,00 / ano.
R$ 9.160,00 / ano.
A técnica de programação de materiais e patrimônio denominada just-in-time apresenta muitas vantagens para empresas com foco no cliente. Uma característica deste método que pode se tornar uma desvantagem é que
os baixos estoques de segurança expõem a empresa a falhas na entrega dos produtos.
a necessidade de prever com precisão o nível de estoque necessário exige técnicas sofisticadas de planejamento.
a empresa se torna independente de seus diversos fornecedores.
os altos níveis de exigência de eficiência na gestão dos estoques impõem custos altos de treinamento dos colaboradores.
a pressa em realizar as entregas pode resultar em baixa qualidade dos produtos.
Uma companhia industrial, que adota o custeio variável nas suas decisões gerenciais, está estudando o lançamento de um novo produto no mercado. Para complementar o estudo, foi realizada uma pesquisa mercadológica que indicou as seguintes alternativas para a aceitação desse produto no mercado consumidor:
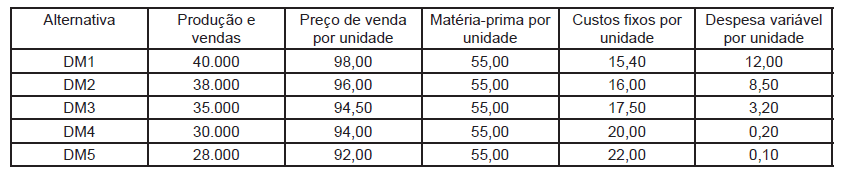
Considerando exclusivamente as informações recebidas, a maximização do resultado com a comercialização desse produto é obtida pela alternativa
O quadro mostra as informações sobre os produtos 1 e 2, no mês de abril de 2012. Considere como base de rateio as horas máquinas.
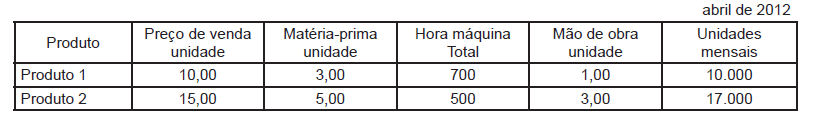
O valor total do custo indireto de fabricação, em reais, do produto 1, sabendo-se que o custo indireto total é de R$ 35.000,00, é
29,17
700,00
14.583,00
20.419,00
35.000,00
Calcule o LEC para um mês. Qual o custo total com o LEC?
145 unidades e Custo total = 749,39.
155 unidades e Custo total = 849,39.
135 unidades e Custo total = 649,39.
165 unidades e Custo total = 949,39.
Nenhuma das alternativas acima.
Calcule o custo total para um pedido de 100, 150 e 300 unidades.
Custo Total 100 = R$ 800,00; Custo Total 150 = R$ 750,00 e Custo Total 300 = R$ 960,00.
Custo Total 100 = R$ 600,00; Custo Total 150 = R$ 850,00 e Custo Total 300 = R$ 760,00.
Custo Total 100 = R$ 900,00; Custo Total 150 = R$ 650,00 e Custo Total 300 = R$ 860,00.
Custo Total 100 = R$ 700,00; Custo Total 150 = R$ 550,00 e Custo Total 300 = R$ 660,00.
Nenhuma das alternativas acima.
Um dos desafios da Administração de materiais está em planejar e controlar adequadamente os estoques para tentar mantê-los em níveis adequados de dimensionamento. Diversas considerações fazem-se necessárias dentro da abordagem sistêmica que envolve tal dimensionamento, EXCETO que:
uma das funções do estoque é garantir o abastecimento de materiais à empresa, neutralizando os efeitos de sazonalidade no suprimento e os riscos de dificuldade no fornecimento.
deve-se fazer uma previsão do consumo de materiais, também chamada de previsão de demanda, uma estimativa a priori de quanto determinado material será consumido ou necessário durante um determinado período de tempo.
uma das técnicas quantitativas utilizadas para calcular a previsão de consumo é o método da média móvel ponderada.
não é possível proporcionar economias de escala por meio da compra ou produção em lotes econômicos ou pela flexibilização do processo produtivo.
os estoques não podem ser muito grandes, pois implicam desperdício e capital empatado desnecessariamente, nem podem ser muito pequenos, pois envolvem risco de falta de materiais e, conseqüentemente, paralisação das atividades operacionais.
O custo do estoque de segurança deve ser calculado usando-se os juros correspondentes à imobilização de capital necessário para mantê-lo, sendo, nesse caso, desnecessário considerar custos de armazenagem, seguro, depreciação.
A Administração de Materiais destina-se a dotar a administração dos meios necessários ao suprimento de materiais imprescindíveis ao funcionamento da organização no tempo oportuno, na quantidade necessária, na qualidade requerida e pelo menor custo.
Se o tempo oportuno e a quantidade necessária forem mal planejados, trarão, como consequência para a empresa, o(a)
aumento do valor agregado.
aumento dos custos de produção.
aumento da linha de produção.
aumento das vendas da produção excedente.
melhoria da qualidade associada ao tempo.
O CLT é considerado custo fixo.
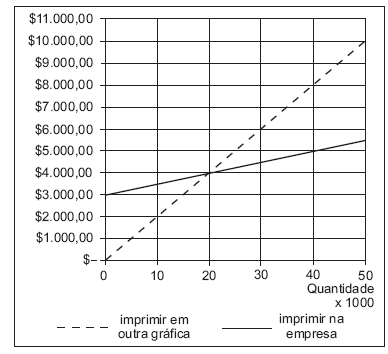
A figura acima representa os custos totais para imprimir um número de livros (em mil unidades) em uma gráfica externa ou na própria empresa. O custo fixo, em reais, para imprimir 40 mil livros na própria empresa é
As despesas com a aquisição de uniformes para o pessoal que trabalha no setor de atendimento ao cliente devem ser relacionadas no orçamento de custeio.
O custo original de um ativo instalado corresponde ao valor contábil desse ativo, que, por sua vez, é igual ao valor do respectivo bem à época da sua aquisição.
Para obter o custo total dos estoques, devem ser considerados exclusivamente o valor de todo insumo adquirido no período e o custo de manutenção dos estoques.
A curva do custo decorrente da frequência de aquisição (que inclui o transporte) se cruza com a de gestão de estoques no ponto de menor custo total. Assim, uma política que leve em conta essa combinação potencializa a adição de valor à organização que adquire os objetos.



