Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para obter o custo total dos estoques, devem ser considerados exclusivamente o valor de todo insumo adquirido no período e o custo de manutenção dos estoques.
A curva do custo decorrente da frequência de aquisição (que inclui o transporte) se cruza com a de gestão de estoques no ponto de menor custo total. Assim, uma política que leve em conta essa combinação potencializa a adição de valor à organização que adquire os objetos.
Um administrador do departamento de Gestão de Materiais está realizando um estudo simplificado para fazer uma estimativa sobre quanto pedir de um produto químico utilizado no processo da empresa. Os dados de consumo e os custos são apresentados na Tabela 1, e os cenários que estão sendo avaliados, na Tabela 2.
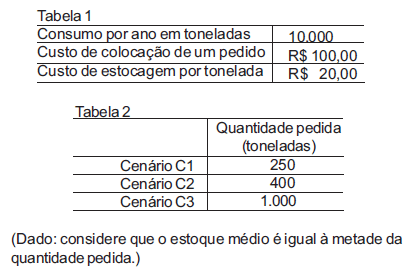
Dos cenários avaliados, apresenta(m) o menor custo total APENAS o

Os custos com estoques de produtos aumentam com essa estratégia de localização.
Considere que uma empresa produz, em um ano, 10.000 unidades de um produto em um galpão alugado por R$ 20.000,00 mensais; ao expandir a produção para 15.000 unidades por ano, a empresa aluga outro galpão ao custo de mais R$ 20.000,00 mensais, elevando para R$ 40.000,00 o valor mensal do gasto com aluguel. Nesse caso, o aluguel do galpão é considerado custo fixo.
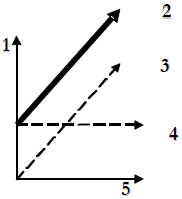
Analise o gráfico a seguir:

O custo fixo é representado no gráfico pela linha de número:
5;
4;
3;
2;
1.
Trata-se do esquema representativo do sistema dos máximosmínimos, onde os pontos de pedido (PP) e a quantidade pedida (QP) são fixos e constantes, enquanto as reposições ocorrem em períodos variáveis.
Considerando que o estoque de segurança inicial para um determinado item seja de 150 unidades para um lead time de duas semanas, se o lead time mudar para três semanas, e tomando 1,22 como valor aproximado de
, o novo estoque de segurança será de 225 unidades.
Para uma demanda de 120 unidades por semana de uma determinada SKU, cujo lead time é de duas semanas e o estoque de segurança de 50 unidades, o ponto de pedido recomendado é de 340 unidades.
A Indústria Caminhões Ltda. adota o custo padrão, tendo feito as seguintes anotações relativas ao custo de mão-de-obra:
- Março de 2005 - Custo padrão estimado
Quantidade estimada de horas: 145 horas.
Custo padrão da hora MOD e encargos sociais: R$ 22,00
- Março de 2005 - Custo real
Quantidade de horas efetivamente consumidas: 120 horas;
Custo da Hora MOD e encargos sociais: R$ 20,50;
Considerando as anotações apresentadas, a variação total da mão-de-obra ocorrida, em março de 2003, em reais, foi de:
R$ 250, 00, favorável;
R$ 730, 00, favorável;
R$ 500, 00, favorável;
R$ 320, 00, desfavorável;
R$ 445, 00, desfavorável.
Análise da requisição de compra, recebimento e aceitação da mercadoria e aprovação da fatura para pagamento do fornecedor são fases do ciclo de compras.
Para minimizar os custos associados ao lote econômico, é preciso que se conheça o custo total da administração de materiais.
Considere-se que, em uma análise das variações de materiais — custo real versus custo-padrão —, tenha sido verificado que a intenção era utilizar 5 unidades de matéria-prima por R$ 35,00 cada, mas tenham sido efetivamente utilizadas 7 unidades, sem variação de preço da unidade. Nessa situação, é correto concluir que ocorreu uma variação desfavorável de preço, de R$ 70,00.
Certo
Errado
No sistema representado acima, se a demanda ou o lead time se modificam e não há mudança correspondente no ponto de pedido, haverá uma mudança efetiva no estoque de segurança.
São custos da administração de materiais: custo de inventário, custo de manutenção de estoque dos insumos adquiridos, custo de compras e custo de pedidos.
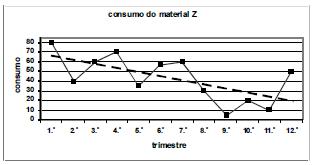
O gráfico seguinte apresenta tendência decrescente no consumo do material Z.
Diretores, gerentes e supervisores de produção são exemplos de mão-de-obra direta.

Nessa situação, com base no método da média móvel para quatro períodos, o consumo previsto para o mês de agosto é inferior a 53 unidades.

A alienação de materiais influencia no resultado financeiro da organização, mesmo ocorrendo sem que haja um pagamento pelos materiais alienados, deve ser realizado, pois:
a previsão de utilização de um produto não pode ser maior que sua data de validade.
a alienação deve ser realizada somente se a empresa estiver com problemas de espaço físico.
armazenar produtos implica em custos.
se um produto apresentar uma rotatividade muito baixa pode deteriorar-se.
São considerados custos de estocagem de materiais:
Custo de movimentação, custo de promoção e custo variável.
Custo de movimentação, custo de distribuição e custo fixo.
Custo de movimentação, custo do pedido e custo de rotatividade
Custo de armazenagem, custo do pedido e custo da falta de estoque.
Custo de armazenagem, custo da falta de estoque e custo de transferência