







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Tempo de ressuprimento é o intervalo de tempo compreendido entre
a emissão do pedido de compra e o momento em que o fornecedor libera o pedido para transporte.
o atendimento do fornecedor e a chegada do transporte.
o início do transporte e o efetivo recebimento.
o recebimento e a efetiva regularização.
a emissão do pedido de compra e o efetivo recebimento, com a consequente entrada do material no estoque.
A empresa, periodicamente, deve efetuar contagens físicas de seus itens de estoque e produtos em processo para
verificação de qualidade de processos logísticos.
apuração do inventário comercial e de distribuição.
estudos estatísticos de produção e qualidade total.
apuração do valor total do estoque para fins contábeis - de balanços ou balancetes.
O momento em que o estoque atinge uma quantidade mínima (lead time), sem que ainda estejam definidas as datas de entrega do material, é conhecido como
ponto de compra.
estoque médio.
estoque de emergência.
ponto de ressuprimento.
ponto de retorno.
Análises de custo-benefício visam
computar custos como benefícios.
maximizar benefícios e minimizar custos.
identificar custos não aparentes.
minimizar os benefícios a partir da análise dos custos.
avaliar benefícios e definir custos.
Considere que uma empresa opera em ritmo não uniforme e que o planejamento de estoque é realizado em função de uma demanda por componentes em intervalos irregulares e em quantidades variadas. Para que os componentes estejam disponíveis na oportunidade em que a produção exigir, deverá ser utilizada a seguinte metodologia de cálculo de lote de estoque:
firme
discreta
aleatória
econômica de compras
econômica de fabricação
Conhecer o custo do capital próprio é um fator determinante para que se possa empreender uma análise compreensiva da estrutura de capital de uma organização. Suponha que a empresa BomRetorno tenha atualmente 240 milhões de ações e venha a pagar, dentro de um ano, um dividendo de $ 0,40 por ação. Considere que os dividendos totais a serem pagos no futuro pela BomRetorno crescem geometricamente a uma taxa de 4% ao ano. Supondo que o preço de uma ação da BomRetorno seja hoje de $ 5,00, o custo do capital próprio da empresa é de:
4% a.a.
5% a.a.
8% a.a.
9% a.a.
10% a.a.
Uma organização teve, em um mês, um custo fixo de R$ 1.200,00. Produziu 245 unidades, sendo R$ 8,25 o custo por unidade.
Assim sendo, o Custo Total dessa organização, nesse mês, foi da ordem de R$ 3.221,25.
Por meio da construção de fábricas com sobrecapacidade produtiva, é possível se antecipar a uma demanda variável e crescente. Essa estratégia, porém, eleva os custos unitários, que dependem do tamanho da capacidade produtiva ociosa.
Dentre os modelos quantitativos de previsão de demanda, o método de estimativa da demanda futura é igual ao consumo recente, os métodos de séries temporais e os modelos causais. Estes (modelos causais) envolvem
médias móveis.
médias alisadas.
projeções de tendências.
médias recentes.
regressões lineares.
Um fato decisivo na implantação de um sistema de orçamento é criar um “Espírito Orçamentário” dentro da firma/empresa/instituição.
É frequente, principalmente na fase inicial, uma firma organizar um setor de orçamento que, já é constituído de especialistas (geralmente recém-promovidos a esta função), prepara ele mesmo o orçamento de todos os setores, pois “eles não sabem como fazer”. Isto é um erro crasso. O setor encarregado do orçamento deve dirigir e assessorar os outros setores no preparo de seus respectivos orçamentos, nunca o fazer em seu lugar.
(PRATES, Alfredo Bianchi. Marketing Operacional. Editora Dicopel. Vol.1)
O “Orçamento de Custo de Produção” compreende partes diferenciadas, excetuando-se:
Orçamento de matéria-prima.
Orçamento de materiais secundários.
Orçamento de estoque.
Orçamento de custos indiretos de fabricação.
Orçamento de mão-de-obra-direta.
Uma fábrica pode conseguir operar em níveis acima de sua capacidade nominal de produção contratando horas extras, de forma a atender a picos sazonais de demanda e gerar economias de escala que acontecem até determinado ponto, em que o custo unitário volta a subir.
Em relação aos custos para a tomada de decisões empresariais, assinale a opção correta.
Na análise de custo-volume-lucro, o ponto de equilíbrio é aquele em que as receitas operacionais equivalem aos custos e despesas variáveis.
A relação custo-volume-lucro é útil para a tomada de decisões de planejamento do nível de produção e de venda, podendo ser aplicada, sem dificuldade e sem limitações, em atividade de produção de itens diversificados.
O custo fixo por unidade produzida não varia em função da quantidade total de produção.
Além dos custos fixos e variáveis, existem os custos semivariáveis, como, por exemplo, o aluguel de um galpão industrial.
O valor total dos custos e despesas variáveis (CDVs) varia proporcionalmente à quantidade de unidades do produto fabricado. Contudo, os CDVs por unidade de produto fabricado são fixos.
O período de revisão corresponde ao intervalo de tempo entre dois pedidos de um material cujo controle de estoque é realizado pelo sistema dos máximos e mínimos.
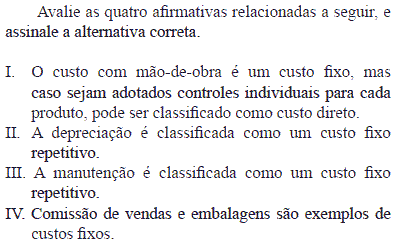
todas as afirmativas são falsas;
somente a afirmativa IV é falsa;
somente a afirmativa I é verdadeira;
somente as afirmativas II e IV são falsas;
somente as afirmativas I e II são verdadeiras.
Os custos fixos de produção ocorrem todos em determinado momento e ao mesmo tempo, quando a fábrica inicia suas atividades.



