







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
ROI – Retorno sobre investimento – é a relação entre o dinheiro ganho ou perdido através de um investimento. Existem três formulações de taxa de retorno.
I. O retorno efetivo, que serve como medida de avaliação do desempenho de um investimento.
II. O retorno previsto, que serve como medida ante o desempenho de um investimento.
III. O retorno exigido é o que permite determinar o valor de um investimento.
Das afirmações acima:
Nenhuma afirmação está correta.
Todas estão corretas.
Apenas I e II estão corretas.
Apenas II e III estão corretas.
O Balanced Scorecard - BSC integra as ações Estratégicas, Operacionais e Organizacionais, estabelecendo um processo estruturado para a criação de medidas adequadas e objetivos em todos os níveis, possibilitando a integração entre os grupos de ações e garantindo o alinhamento de toda a organização. Baseado no tema, leia as sentenças abaixo e assinale a alternativa correta:
I. BSC é visto como uma ferramenta organizacional que pode ser utilizada para gerenciar importantes processos como: o estabelecimento de metas individuais e da equipe; remuneração; alocação de recursos; planejamento e orçamento; feedback e aprendizado estratégico, funcionando como uma ferramenta equivalente a um sistema ERP.
II. A definição de indicadores não interfere na avaliação de desempenho da empresa. A busca pela maximização dos resultados é baseado em perspectivas que refletem a visão e a estratégia empresarial: Financeira, clientes, processos internos; aprendizado e crescimento; objetiva o aumento da produtividade.
A afirmativa I está correta e a II está incorreta.
A afirmativa I está incorreta e a II está correta.
As afirmativas I e II estão corretas.
As afirmativas I e II estão incorretas.
Considere que uma empresa pretenda investir R$ 100.000,00 em um novo negócio, esperando um retorno de R$ 55.000,00 no primeiro ano e de R$ 72.600,00 no segundo ano, calculando uma taxa de desconto de 10% para esses fluxos futuros. Nessa situação, pelo método do valor presente líquido, é possível concluir que o investimento é viável.
Quanto maior for a parcela de recursos próprios de uma empresa utilizados para financiamento de um projeto, maior será o custo médio ponderado de capital do projeto.
Assinale a alternativa correta quanto ao conceito de descontos financeiros.
São os prêmios oferecidos pelo vendedor ao comprador, por um pagamento antecipado de dívidas assumidas com transação de mercadorias.
São concedidos pelo vendedor a favor do comprador, no ato da compra.
São registrados na ficha de controle de estoque, pois alteram os valores de vendas.
São descontos concedidos após a venda, em função de avaria ou outro motivo descoberto a posterior.
É a diferença entre o valor nominal de um título e o valor presente ou atual deste mesmo título, também denominado desconto comercial.
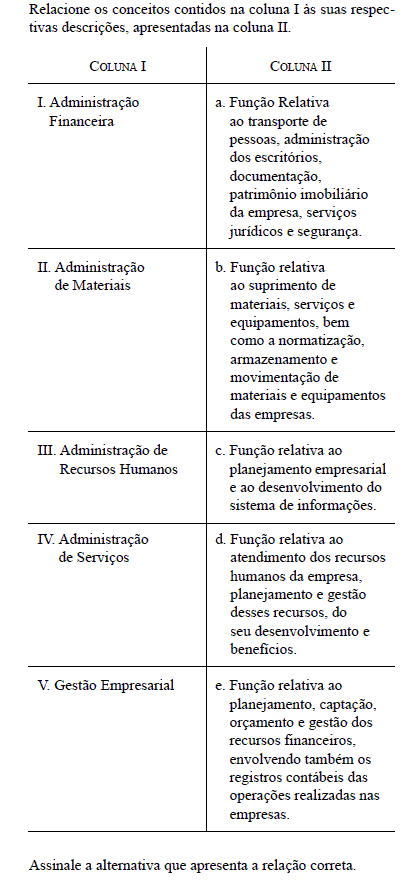
I-c; II-b; III-d; IV-e; V-a.
I-e; II-b; III-d; IV-a; V-c.
I-d; II-a; III-c; IV-b; V-e.
I-c; II-a; III-d; IV-e; V-b.
I-e; II-c; III-d; IV-a; V-b.
No que concerne a etapas e classificações da receita orçamentária, assinale a opção correta.
Na etapa de recolhimento, os valores arrecadados são transferidos para as diversas contas existentes do Tesouro Nacional, conforme a natureza da arrecadação.
Quaisquer receitas orçamentárias devem passar, necessariamente, por todas as etapas de ocorrência dos fenômenos econômicos, que são: previsão, lançamento, arrecadação e recolhimento.
As receitas lançadas e não recebidas pertencem ao exercício em que forem efetivamente arrecadadas.
As receitas orçamentárias são classificadas pelo regime de competência.
A etapa de recolhimento corresponde à entrega dos recursos ao Tesouro Nacional por contribuintes e devedores.
Assinale a opção correta a respeito da classificação econômica da receita.
Se o governo efetuar alienação de bens, a receita obtida dessa alienação deverá ser classificada como receita corrente.
As receitas provenientes de contribuições sociais e de intervenção no domínio econômico são classificadas como receitas correntes.
De acordo com a legislação brasileira, não é permitida a aplicação de receita de capital para custear despesas correntes.
As operações de crédito são classificadas no orçamento como receitas correntes.
As operações de financiamento e alienação de componentes do ativo permanente podem ser classificadas como receitas correntes.c
O fechamento do fluxo de caixa, um componente da estrutura orçamentária das empresas estatais, objetiva compatibilizar os valores econômicos constantes nos demonstrativos da discriminação das origens de recursos e na discriminação das aplicações dos recursos com os valores financeiros apresentados na demonstração do fluxo de caixa.
A respeito da classificação da despesa por esfera orçamentária, assinale a opção correta.
No orçamento fiscal, são registradas somente as despesas do Poder Executivo.
No orçamento, não são considerados os investimentos de empresas de economia mista, como o Banco do Brasil S.A.
Os gastos com o programa Bolsa-Família integram o orçamento fiscal.
Na LOA, a esfera tem por finalidade identificar se a despesa pertence ao orçamento fiscal, tanto da seguridade social quanto dos investimentos em empresas estatais.
Em relação à dívida ativa da União, assinale a opção correta.
Na dívida ativa, são inscritos unicamente os débitos referentes a pessoas jurídicas.
Os débitos junto ao Instituto Nacional do Seguro Social não compõem a dívida ativa da União.
A dívida ativa é atualizada anualmente pela taxa de juros de longo prazo.
A dívida ativa corresponde aos créditos da fazenda pública de natureza exclusivamente tributária.
Embora sejam admitidos recurso e prova em contrário, a certidão de dívida ativa possui caráter líquido e certo.
Em relação à origem e às fontes da receita orçamentária, assinale a opção correta.
Para que determinada taxa de serviço público possa ser cobrada, é necessário que o contribuinte efetivamente faça uso do serviço prestado.
Tarifas são receitas compulsórias decorrentes da prestação de serviços públicos específicos, legitimadas por lei e regidas por normas de direito público.
Receitas derivadas da extração mineral são classificadas como receitas industriais.
Contribuições sociais são exemplos de receitas tributárias.
Impostos são as receitas cujo fato gerador é a utilização de determinados serviços públicos, sob os pontos de vista material e formal.
A dimensão econômica do orçamento pode ser definida como
o estudo do orçamento como lei de meios, a qual propicia a geração de emprego e renda em função de investimentos públicos.
o estudo que considera o orçamento uma lei formal, que se define no conjunto de leis do país ou a ele se integra.
o estudo do fluxo financeiro gerado pela entrada de recursos obtidos com a arrecadação de receitas e os dispêndios subsequentes.
o estudo da definição de prioridades, com vistas à inclusão e à realização de programas governamentais no plano de ação do orçamento.
o estudo do conjunto de regras e formalidades técnicas e legais exigidas na elaboração, aprovação, execução e controle do orçamento.
Assinale a opção correta com relação aos princípios orçamentários. Nesse sentido, considere que a sigla LOA, sempre que utilizada, se refere a lei orçamentária anual.
O princípio da unidade prevê que a LOA deverá conter os valores brutos de todas as receitas e todas as despesas.
O princípio da universalidade garante que a LOA deverá ser única no âmbito de atuação de cada ente federativo.
O princípio da uniformidade prevê que a LOA apresente e conserve uma estrutura que permita a comparação ao longo dos diversos exercícios e mandatos.
Consta no princípio da legalidade que a vigência da LOA deve ser limitada a um ano-calendário, iniciando-se em 1.º de janeiro e terminando em 31 de dezembro.
De acordo com o princípio da anualidade, ninguém será obrigado a fazer ou deixar de fazer alguma coisa, senão em virtude de lei.
Assinale a alternativa que apresenta uma das características qualitativas de melhoria da informação contábil-financeira.
Materialidade.
Utilidade.
Fidedignidade.
Compreensibilidade.
Relevância.
Nos contratos de compra e venda realizados entre particulares, o comprador e o vendedor assumem, respectivamente, no prazo estipulado, a obrigação de pagar o preço e a de transferir o domínio da coisa, não cabendo mais ao vendedor essa responsabilidade depois de realizado o negócio.
Cheque é uma ordem emitida contra um banco, ou outra instituição financeira credenciada, para que pague à pessoa, em favor de quem se emite ou ao portador, importância em dinheiro que previamente foi posta à disposição do emitente. Há mais de uma maneira e tipos de apresentação dos cheques. Leia algumas destas definições e assinale a alternativa que caracteriza corretamente o significado de cheque administrativo:
É um cheque normal que tem como garantia apenas a assinatura do emitente, o qual será o responsável, caso não exista a provisão necessária de fundos que garanta a cobertura do cheque.
É um cheque especial conferido a determinados clientes de um banco que têm um limite preestabelecido de fundos em sua conta para gastar a descoberto. É garantido pelo banco, mediante cobrança de juros, pelo tempo de utilização.
É um cheque emitido pelo banco com débito imediato na conta de quem o solicita. Trata-se de um cheque garantido pelo banco. É nominal a alguém que passa a ser o favorecido.
É o cheque que o sacador ou portador poderá cruzar com dois traços transversais paralelos. Fazendo com que sua cobrança seja feita somente através de banco, através de depósito em conta corrente, facilitando a identificação do depositante e o eventual rastreamento de cheques roubados.
Entre as principais técnicas de análise que auxiliam o administrador financeiro a tomar decisões sobre orçamento de capitais estão
Valor Presente Líquido, Taxa Interna de Retorno e Período de Payback.
Orçamento Base Zero, Análise Realizado-Projetada e Regressão Linear Simples.
Contabilidade de Custos, Análise de Variância e Análise de Custo-Volume-Lucro.
Contabilidade Financeira, Índice de Lucratividade e Método das Partidas Dobradas.
Orçamento Base Zero, Período de Payback Ajustado e Método das Partidas Dobradas.
A Metodologia ROI (Retorno sobre Investimento) é um processo abrangente e completo de mensuração e avaliação de dados. O processo engloba uma sistemática passo-a-passo para a avaliação de resultados. A sequência correta destes passos está expressa na alternativa:
Planejamento – Coleta de dados – Relatório.
Planejamento – Análise de dados – Coleta de dados.
Coleta de dados – Análise de dados – Planejamento – Relatório.
Planejamento – Coleta de dados - Analise de dados – Relatório.
Uma empresa que se financie a taxas de juros maiores que o retorno proporcionado pelos investimentos realizados está favoravelmente alavancada uma vez que a diferença assim obtida é incorporada ao patrimônio social dos acionistas ou pode ser a eles devolvida.



