







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa X apresentou os seguintes valores referentes aos grupos do Balanço Patrimonial considerando os dois últimos exercícios; observe:
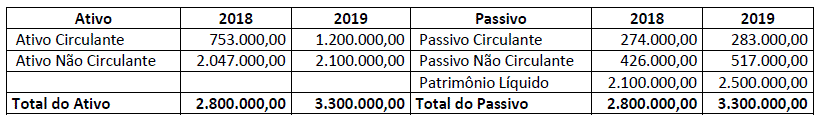
De acordo com as informações, analise as afirmativas a seguir.
I. A variação do Capital de Giro da empresa em 2019 foi de 447.000,00, correspondente a 59,36% em relação ao ano de 2018.
II. A variação do Passivo Circulante em 2019 foi de 9.000,00, correspondente a 21,36% em relação ao ano de 2018.
III. O Capital Circulante Líquido em 2019 foi de 917.000,00 e sua variação foi de 438.000,00 em relação ao ano de 2018.
É correto o que se afirma em
I, II e III.
II, apenas.
II e III, apenas.
I e III, apenas.
Analise as afirmativas a seguir:
I. Os relatórios e as demonstrações contábeis são úteis à gestão financeira e patrimonial de uma entidade pública e, por isso, devem apresentar a informação de maneira desajustada às necessidades e à base do conhecimento dos usuários, bem como à natureza da informação apresentada.
II. A Lei de Orçamento deve incluir um quadro das dotações por órgãos do governo e da administração.
III. A informação evidenciada nas notas explicativas das demonstrações contábeis pode incluir a fundamentação para o que é exposto (por exemplo, a informação sobre as políticas contábeis e critérios de mensuração, inclusive os métodos e as incertezas quanto à mensuração, quando aplicáveis).
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.
A Análise das Demonstrações Contábeis tem por objetivo observar e confrontar os elementos patrimoniais e os resultados das operações, visando ao conhecimento minucioso de sua composição qualitativa e de sua expressão quantitativa, contando com a opção de alguns métodos. Sobre os métodos de análise de demonstrações contábeis, assinale a alternativa correta.
Método de percentagens horizontais consiste no relacionamento dos valores das contas de cada grupo com montante do respectivo grupo, bem como do montante de cada grupo com o total.
Método de índices, estudo sistêmico do comportamento da instituição pelo estabelecimento de ratios, em meio uma razão entre duas ou mais quantidades monetárias ou físicas, apresentando uma como denominador e outra como numerador da razão.
Método de percentagens verticais, apura-se o percentual de crescimento ou declínio de valores de uma mesma conta ou grupo de contas, entre duas datas ou períodos considerados.
Método das diferenças absolutas, comparação entre apenas uma situação de cada vez, mediante apuração das diferenças absolutas entre valores monetários de uma mesma conta ou grupo, de uma data para outra, sendo insuficiente em regimes inflacionários.
As principais características de análise de uma organização são as comparações dos valores obtidos em determinado período com anteriores. Estas características são apresentadas pela análise vertical e horizontal. Sendo assim, assinale a alternativa incorreta sobre o assunto.
A análise horizontal é um processo desenvolvido por meio de números-porcentagem, para comparar os valores de uma mesma conta ou grupo contábil.
Uma metodologia básica utilizada para a análise horizontal de balanços é resumida pela evolução dos ativos e passivos, evolução do ativo permanente produtivo e evolução da estrutura de capital.
Análise vertical é um processo comparativo, expresso em porcentagem, que se aplica ao se relacionar uma conta ou grupo de contas, de um valor identificado no mesmo demonstrativo, ou seja, de mesmo período.
Quando da análise de demonstrações de uma empresa, é importante aplicas as duas analises, tanto vertical e horizontal, não tomar decisões com base em apenas uma das duas.
É uma técnica que parte da comparação do valor de cada item do demonstrativo, em cada período, com o valor correspondente em um determinado período anterior, considerado como base e tem como objetivo mostrar a evolução de cada conta (ou grupo de contas), quando considerada de forma isolada.
Análise por meio de quocientes.
Análise horizontal.
Índice padronizado.
Análise vertical.
Leia as afirmativas a seguir:
I. As demonstrações contábeis podem fornecer informação que auxilia os usuários na avaliação da extensão na qual as receitas, as despesas, os fluxos de caixa e o desempenho da entidade estão em conformidade com os orçamentos aprovados.
II. As demonstrações contábeis e os relatórios fiscais têm muito em comum. Ambas as estruturas de relatórios estão voltadas para ativos, passivos, receitas e despesas governamentais e informações abrangentes sobre os fluxos de caixa.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Leia as afirmativas a seguir:
I. O balanço patrimonial é a representação gráfica da estrutura hierárquica da organização.
II. A verificabilidade é a qualidade da informação que ajuda a assegurar aos usuários que a informação contida nas demonstrações contábeis representa fielmente os fenômenos econômicos ou de outra natureza que se propõe a representar.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Considerando as informações acima, analise as afirmativas a seguir:
I. Em 2019, houve um aumento de 33% do Ativo Circulante em relação a 2018.
II. Em 2019, houve um aumento de 50% do Passivo Circulante em relação a 2018.
III. O Ativo não Circulante passou a representar 36% do Ativo Total em 2019.
IV. O Passivo não Circulante passou a representar 41% do Passivo total em 2019.
V. Houve um aumento de 13% na participação do Patrimônio Líquido no Passivo Total em 2019.
Está correto o que se afirma em:
I e II apenas.
III e V, apenas
I, II e IV, apenas.
II, III e V, apenas.
III, IV e V, apenas.
A Análise das Demonstrações Contábeis tem por objetivo dar um diagnóstico da real situação patrimonial, econômica e financeira da empresa analisada. Sobre a análise de demonstrações contábeis, assinale a alternativa correta.
O primeiro passo a ser realizado é a conferência dos dados coletados, verificando a estrutura e a adequação com a legislação.
O segundo passo se dá pela preparação dos dados e reclassificação das contas, entre recursos e origens.
Existem apenas duas técnicas utilizadas na análise das demonstrações, são elas: análise dupont e análise da liquidez.
Na etapa de processamento de dados é utilizada a análise contábil que mede o grau de utilização do capital de terceiros e os efeitos disso na formação da taxa de retorno do capital próprio.
Vai analisar as demonstrações financeiras em proporção de uma determinada grandeza. No caso da análise do balanço, vai exprimir todos os itens em função do total do ativo em percentagem. Estamos falando da:
Análise horizontal.
Análise por meio de quocientes.
Análise vertical.
Índice padronizado.
A análise da estrutura financeira de uma empresa envolve o estudo de um conjunto de indicadores operacionais que refletem todas as decisões tomadas com relação ao capital de giro se seu equilíbrio financeiro. Sobre análise econômico-financeira, assinale a alternativa correta.
São denominados valores financeiros todos os valores circulantes, exceto os que possuem características cíclicas (todos elementos patrimoniais vinculados diretamente ao ciclo operacional da organização).
Necessidade Operacional de Investimentos de Longo Prazo (NIG) se dá pela soma do ativo cíclico com o passivo cíclico, pois os elementos cíclicos denotam os investimentos de longo prazo e os financiamentos contínuos inerentes a atividade da instituição.
As principais contas do passivo permanente são: valores dos grupos de imobilizado, investimentos realizável a longo prazo.
Saldo disponível é uma medida de margem de segurança financeira da organização, que indica sua capacidade externa de financiar um crescimento da atividade operacional.
Os dados a seguir representam os índices de análise horizontal da empresa Realeza Ltda. Observe as informações apresentadas no quadro e assinale a alternativa que representa a análise CORRETA dos dados.
Item da análise | 20X1 | 20X2 | 20X3 | 20X4 | 20X5 |
Vendas | 100 | 117 | 123 | 129 | 138 |
Custo das Vendas | 100 | 119 | 129 | 132 | 141 |
As vendas da empresa apresentam um ótimo crescimento e também um ótimo crescimento dos custos das vendas.
As vendas da empresa apresentam um crescimento maior que os custos das vendas e isso é bom para a empresa.
Os custos das vendas apresentam um crescimento maior que as vendas da empresa e isso não é tão ruim, já que as vendas também cresceram.
Os custos das vendas apresentam um crescimento proporcional ao crescimento das vendas da empresa demonstrando uma estagnação da empresa mas o quadro é bom.
Os custos das vendas estão crescendo mais rapidamente do que as vendas, levando a uma estagnação dos lucros, porém a tendência é de piora, levando em consideração os índices.
Qual é a análise que facilita a avaliação da estrutura do ativo e passivo, bem como a participação de cada item da demonstração de resultado do exercício na formação do lucro ou prejuízo?
Horizontal.
Vertical.
Estrutural.
Financeira.
Essa análise consiste na comparação entre valores de uma mesma conta em diferentes períodos, possibilitando a verificação da evolução patrimonial da empresa, e denomina-se:
Análise horizontal.
Análise vertical.
Índice de liquidez.
Endividamento.
Giro do imobilizado.
Foram extraídas as seguintes informações da DRE de 2013 da Cia “X”.
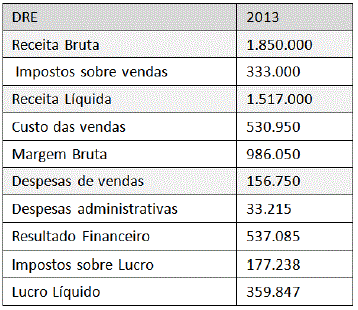
Com base nessas informações aplique a análise vertical, e assinale a alternativa correta quanto à porcentagem da Margem Bruta em relação à receita de vendas.
Considerando as demonstrações contábeis, assinale a afirmativa que apresenta as informações corretas sobre a aná-lise vertical/horizontal da empresa.
Custo dos Bens e/ou Serviços Vendidos apresentou na análise vertical em 2017 o percentual de 83,64%.
O percentual do Ativo Circulante na análise vertical do período consultado foi superior ao percentual na análise vertical do Ativo Não Circulante, em relação ao ano de 2017.
Utilizando os percentuais da análise vertical do Patrimônio Líquido Consolidado, é percebido uma diminuição dos percentuais nos anos de 2016 e 2017 em relação ao ano de 2015
A conta fornecedores na análise horizontal apresentou um crescimento de 30% em 2017 com relação ao ano de 2015.
A conta Receita de Venda de Bens e/ou Serviços na análise horizontal apresentou um crescimento de 18% em 2017 com relação a 2015.
Demonstrações contábeis combinadas são
demonstrações contábeis da controladora e suas controladas apresentadas como se fossem uma única entidade.
demonstrações contábeis que contém um conjunto completo de demonstrações contábeis ou um conjunto de demonstrações contábeis condensadas para um período intermediário
demonstrações contábeis direcionadas às necessidades gerais de informação financeira de vasta gama de usuários que não estão em posição de exigir demonstrações feitas sob medida para atender suas necessidades particulares de informação.
demonstrações contábeis de duas ou mais entidades controladas por um único investidor.
Com relação às demonstrações contábeis, análises e indicadores, analise as proposições, e assinale (V) para verdadeira e (F) para falsa.
( ) A liquidez seca é calculada subtraindo os estoques do ativo circulante e, posteriormente, dividindo pelo passivo circulante.
( ) A rentabilidade do ativo é calculada dividindo o lucro líquido pelo patrimônio líquido, multiplicando seu resultado por 100.
( ) A análise vertical baseia-se nos valores percentuais das demonstrações financeiras.
( ) As demonstrações de fluxo de caixa apresentam as alterações ocorridas durante o exercício no saldo de caixa e equivalentes de caixa.
Assinale a alternativa correta, de cima para baixo.
F – V – V – V
F – F – V – F
V – F – V – V
F – V – F – F
V – F – V – F
A administração do capital de giro trata dos ativos e passivos correntes a partir de um conjunto de regras que tem por objetivo a preservação da saúde financeira da empresa. Sobre a natureza e as definições da administração do capital de giro, é INCORRETO afirmar que:
o capital de giro líquido (CCL) reflete a folga financeira da empresa e representa o volume de recursos de longo prazo que financia os ativos correntes
uma boa administração do capital de giro envolve imprimir alta rotação (giro) ao circulante, tornando mais dinâmico seu fluxo de operações.
o ciclo operacional representa o intervalo de tempo em que não ocorrem ingressos de recursos financeiros na empresa, demandando-se capital para financiá-lo.
quanto menor a participação de recursos de longo prazo, menos arriscada se apresenta a política de capital de giro da empresa.
A finalidade da análise das Demonstrações Financeiras é evidenciar a efetiva situação econômica e financeira da entidade. Diante do exposto, assinale a afirmativa INCORRETA.
A análise do balanços é uma das principais ferramentas para tomadas de decisões e abrange a análise contábil, a análise financeira, a análise de alavancagem financeira e a análise econômica.
Para ser considerada uma boa análise financeira é necessário que a mesma evidencie a realidade da empresa. Para tanto, faz-se necessário que o profissional (analista) se certifique de que os números constantes das demonstrações contábeis espelhem a real situação líquida e patrimonial da organização analisada.
Entre as dificuldades enfrentadas pelo profissional responsável por análise de demonstrações financeiras podem ser citadas: a clareza e as informações precisas sempre presentes nas notas explicativas e demais peças auxiliares dos balanços, a existência de auditoria operacional, patrimonial, tributária e fiscal das demonstrações contábeis das empresas de capital fechado e a confiabilidade que se pode ter nos pareceres emitidos por auditores independentes.
Os procedimentos necessários para o levantamento dos balanços e das demais demonstrações contábeis (demonstrações financeiras) estão consubstanciados nas Normas Brasileiras de Contabilidade, na Lei das Sociedades por Ações, em Regulamento do Imposto de Renda expedido pela Receita Federal do Brasil e em normativos expedidos pela autoridade monetária nacional (Banco Central do Brasil) e em normativos expedidos pela autoridade do mercado de capitais (Comissão de Valores Mobiliários).



