







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinalar a alternativa que preenche a lacuna abaixo CORRETAMENTE:
________________é o instrumento que calcula a variação percentual ocorrida de um período para outro, buscando evidenciar se houve crescimento ou decrescimento do item analisado.
Análise horizontal
Análise vertical
Indicadores de atividade
Análise de preço de ações
Alavancagem financeira
Considere as afirmativas abaixo sobre análise e interpretação das demonstrações contábeis.
1. Ao realizar uma relação entre contas contábeis e formar um quociente (índices) é possível obter indicadores de situações referentes aos aspectos econômico e financeiro de uma entidade para a tomada de decisões.
2. Uma das finalidades da análise vertical é verificar a variação das contas de um período para outro.
3. Os indicadores de liquidez são especialmente úteis para determinar a capacidade de pagamento da entidade.
4. Os índices de atividade apresentam informações sobre a composição das fontes de financiamento. Entre o grupo de índices de atividade está o de participação do capital de terceiros.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1 e 3.
São corretas apenas as afirmativas 2 e 4.
São corretas apenas as afirmativas 3 e 4.
São corretas apenas as afirmativas 1, 2 e 3.
São corretas apenas as afirmativas 1, 3 e 4.
Leia com atenção:
I- A Liquidez Seca é igual a (Ativo Circulante - Estoques) / Passivo Circulante;
II- A Liquidez Imediata é igual Disponível / Passivo Circulante;
III- A Liquidez Geral é igual (Ativo Circulante + Realizável a Longo Prazo) / (Passivo Circulante).
Dos itens acima:
Apenas o item I está correto.
Apenas os itens I e II estão corretos.
Apenas os itens I e III estão corretos.
Apenas os itens II e III estão corretos.
Todos os itens estão corretos.
- “Esta análise evidencia o crescimento ou a redução dos valores ao longo dos exercícios, permitindo uma ideia da tendência futura.”
- “Esta análise tem como objetivo mostrar cada conta em comparação à demonstração financeira a que pertence, comparando com padrões do ramo ou percentuais da própria empresa no período analisado. Na última linha desta, encontra-se o valor restante. Se for positivo, significa que a empresa ganhou mais do que gastou e, portanto, está dando lucro.”
Os trechos apresentados referem-se a quais tipos de análise, respectivamente:
Análise vertical; Análise de resultado.
Análise financeira; Análise patrimonial.
Análise vertical; Análise horizontal.
Análise horizontal; Análise vertical.
Leia as afirmativas a seguir:
I. Realizar a análise horizontal não é uma forma de analisar as demonstrações contábeis.
II. Os tributos incluem os impostos, taxas e contribuições de melhoria.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
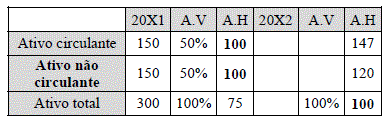
O quadro apresentado mostra os resultados parciais da análise das demonstrações financeiras utilizando-se os processos de análise vertical (AV) e análise horizontal (AH). Considerando-se que, para o ativo circulante e para o ativo não circulante, foi adotado como ano base 20X1=100 e, para o ativo total, o ano base 20X2=100, então o percentual de participação do ativo não circulante no ativo total, em 20X2, foi de
Foram extraídas as seguintes informações do Balanço Patrimonial em 31-12-2018 da empresa Europa.
Patrimônio Líquido | R$ 420.000,00 |
Ativo Circulante | R$ 540.000,00 |
Ativo Não Circulante | R$ 700.000,00 |
Passivo Não Circulante | R$ 290.000,00 |
Considerando somente essas informações e efetuada a análise vertical, o Passivo Circulante representou:
116% do Patrimônio Líquido da empresa.
98% do valor do Ativo Não Circulante da empresa.
76% do valor do Ativo Circulante da empresa.
55% do Passivo Não Circulante da empresa.
43% do valor do Ativo Total da empresa.
Análise os procedimentos a seguir:
I- Análises do peso de cada conta nas demonstrações;
II- O percentual de cada conta mostra sua real importância no conjunto;
III- No Balanço Patrimonial: Calcula-se o percentual de cada conta em relação ao total do Ativo;
IV- Na DRE: Calcula-se o percentual de cada conta em relação às vendas líquidas.
Os itens acima apresentam procedimentos da:
Análise Vertical.
Análise Horizontal.
Análise Linear.
Análise Continental.
Análise de Capital Bruto.
Com relação à Análise das Demonstrações Contábeis, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) A análise horizontal é um processo temporal que permite verificar a evolução das contas individuais e também dos grupos de contas, por meio de números-índices.
( ) Análise das demonstrações contábeis através de índices permite que se tenha uma visão macro da situação econômico-financeira da entidade.
( ) Os índices de liquidez demonstram a capacidade de arcar com as dívidas assumidas perante as instituições financeiras.
( ) Os índices de estrutura patrimonial estabelecem relações entre as fontes de financiamento próprio e de terceiros, com o objetivo de evidenciar a dependência da entidade em relação a recursos de terceiros.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Na análise das Demonstrações Contábeis de uma entidade pode-se obter informações a respeito de sua posição econômico financeira. Sobre a análise das contas patrimoniais e de resultado, assinale a alternativa correta.
A análise das contas patrimoniais de uma entidade apresentam apenas informações sobre o passado e o presente de fatos de uma organização.
A maneira com que os indicadores de análise são utilizados não é particular do profissional que faz sobressaindo-se, além do conhecimento técnico, a experiência e a própria intuição de profissional.
A análise de liquidez visa conhecer a capacidade de pagamento da empresa, suas condições de cobrir os vencimentos.
As análises se tornam menos consistentes quando interpretada dentro de características do setor de atividade da empresa.
O balanço abaixo representa a situação do ativo circulante da empresa Mahalanobis ao fim dos exercícios de 2017 e 2018.
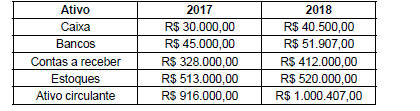
Considerando o ano de 2017 como o ano base de valor-índice 100, a análise horizontal dos estoques em 2018 é de
135%.
50,76%.
125,6%.
90,64%.
101,36%.
Leia as afirmativas a seguir:
I. À luz do Código Tributário de Rio Largo, interpreta-se literalmente a Lei municipal nº 1.776, de 29 de dezembro de 2017, sempre que dispuser sobre outorga de isenção.
II. O comando F6 + DELETE possibilita criar uma cópia do arquivo selecionado no Microsoft Windows.
III. Realizar a análise horizontal não é uma forma de analisar as demonstrações contábeis.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas
Está correta a afirmativa II, apenas.
Está correta a afirmativa III, apenas
Todas as afirmativas estão corretas.
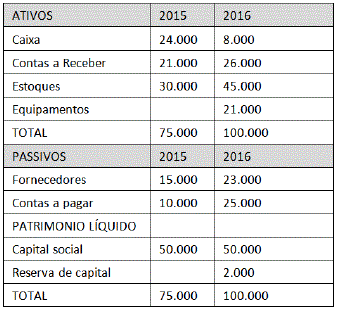
Foram extraídas as seguintes informações do Balanço Patrimonial de 31-12-2015 e 2016 da Cia “X”.
Com base nos dados acima, a variação ocorrida nas Contas a Receber e de Fornecedores, no exercício de 2016, em relação ao exercício de 2015 (análise horizontal anual), é:
Se um analista deseja verificar a estrutura de resultado de uma entidade, ele deve ter como foco
a análise vertical.
os índices de liquidez.
os quocientes de estrutura.
os índices de rentabilidade.
os índices de lucratividade.
Supoe-se que a análise horizontal dos resultados de uma empresa revele que, enquanto o indice da receita líquida passou para 150, o do lucro líquido atingiu 125. Nesse caso, isso significa que o aumento da receita líquida correspondeu ao dobro do lucro líquido.
Certo
Errado
Observe as demonstrações de resultado da empresa Cia Alfa e da sua concorrente, Cia Beta, nos exercícios sociais de 20X4 e 20X5:
Cia Alfa | Cia Beta | |||||
20X4 | 20X5 | AH* | 20X4 | 20X5 | AH* | |
Receitas | 90.000 | 105.000 | 16,7% | 85.000 | 120.000 | 41,2% |
Custos | (54.000) | (65.000) | 20,4% | (60.000) | (72.000) | 20,0% |
Lucro bruto | 36.000 | 40.000 | 11,1% | 25.000 | 48.000 | 92,0% |
Despesas comerciais | (5.400) | (5.800) | 7,4% | (3.500) | (5.000) | 42,9% |
Despesas administrativas | (4.900) | (5.100) | 4,1% | (2.800) | (3.000) | 7,1% |
Despesas financeiras | (3.400) | (6.000) | 76,5% | (1.800) | (1.700) | -5,6% |
Lucro operacional | 22.30 | 23.100 | 3,6% | 16.900 | 38.300 | 126,6% |
* Análise Horizontal
Considerando a análise horizontal das demonstrações de resultados acima, pode-se afirmar que:
a Cia Alfa é a empresa que pagará maiores dividendos para os acionistas no exercício social de 20X5.
a Cia Beta reduziu mais fortemente os custos de produção do que a Cia Alfa.
a Cia Beta possui maiores custos financeiros do que a Cia Alfa.
a Cia Beta deve realizar um programa de redução de custos durante o exercício social de 20X6.
a Cia Alfa apresentou menor crescimento do lucro bruto do que a Cia Beta.
Com base no cenário apresentado, a análise vertical de veículos em relação ao total de ativos da Cia I e da Cia II foi, respectivamente:
50,0%; 29,4%.
44,4%; 29,4%.
44,4%; 50,0%.
50,0%; 44,4%.
Com relação às Demonstrações Contábeis e Técnicas de Análise, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.
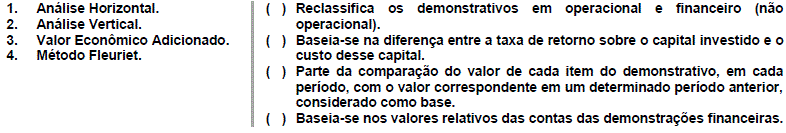
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
A análise de índices econômico-financeiros pode ser realizada, conforme Gitman (2010) das formas a seguir indicadas. Marque a segunda coluna de acordo com a primeira.
TIPO DE ANÁLISE
1) Análise em Corte Transversal
2) Análise em Série Temporal
3) Análise Combinada
CONCEITO DA ANÁLISE
(_) Fornece visão conjunta a qual permite avaliar a tendência do comportamento de um índice em relação à tendência do setor.
(_) Envolve a comparação dos índices financeiros de diferentes empresas num mesmo ponto no tempo.
(_) Avalia o desempenho ao longo do tempo.
Assinale a alternativa com a sequência correta.
1, 2, 3.
3, 1, 2.
3, 2, 1.
2, 1, 3.



