







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Entre os métodos tradicionais de análise econômico-financeira, encontram-se o horizontal, o vertical, o de números, o de índices ou quocientes econômico-financeiros de desempenho.
Assinale a alternativa que apresenta, corretamente, o indicador apurado mediante a utilização do método de análise econômico-financeira vertical.
Giro do Ativo.
Liquidez Corrente.
Liquidez Geral.
Margem Líquida.
Rentabilidade do Ativo.
Análise Vertical e Horizontal consiste em transformar os valores das demonstrações financeiras em números relativos ou percentuais, e, assim, extrair informações úteis aos usuários da informação. O valor da análise vertical em relação aos Custos dos Produtos Vendidos dos anos 2016 e 2017 e a análise horizontal do Lucro Líquido do Exercício são, respectivamente,
90,60%; 88,30%; -96,68%.
98%; 88%; 90%.
90,60%; 88,30%; 2.911,56%.
3,33%; 0,07%; 2.911,56%.
3,33%; 0,07%; -96,68%.
Qual o ponto de equilíbrio em faturamento, aproximadamente, e qual será o indicador de análise horizontal do patrimônio líquido da Cia II em relação a 2016 caso o contrato seja realizado ao máximo, ou seja, 1.000 m2 , mantidas as demais contas de Cia II (exceto caixa e patrimônio líquido) inalteradas?
R$ 19.000,00; 8,6.
R$ 20.000,00; 8,9.
R$ 21.000,00; 9,3.
R$ 22.000,00; 10.
A análise de balanços deve ser entendida dentro de suas possibilidades e limitações. De um lado, mais aponta problemas a serem investigados do que indica soluções; de outro, desde que convenientemente utilizada, pode transformar-se num poderoso ‘painel de controle’ da administração.
IUDÍCIBUS, Sérgio de. Análise de Balanços, 11ª ed. Atlas, 01/2017. VitalBook file.
Analise as afirmações a seguir como Verdadeiras (V) ou Falsas (F).
( ) A finalidade principal da análise horizontal é apontar o crescimento de itens dos Balanços e das Demonstrações de Resultados (bem como de outros demonstrativos) através dos períodos, a fim de caracterizar tendências.
( ) A técnica de análise financeira por quocientes relaciona um lucro de um empreendimento com algum valor que expresse a dimensão relativa do mesmo, para analisar o quão bem se saiu a empresa em determinado período
( ) Os quocientes de rentabilidade e de atividade têm, ao longo dos anos, um efeito muito grande sobre os de liquidez. Já no que se refere à posição de endividamento, muitas vezes ela é o foco inicial de uma boa ou má situação de rentabilidade futura.
( ) A análise vertical é importante para avaliar a estrutura de composição de itens e sua evolução no tempo.
( ) O indicador de análise de rentabilidade é um dos mais importantes desenvolvimentos da Contabilidade, pois é muito mais indicado comparado ativo corrente com o passivo corrente do que simplesmente analisar cada um dos elementos individualmente.
Assinale a sequência correta de cima para baixo.
V, F, V, V, F
F, V, F, F, F
V, V, F, V, V
F, F, V, V, F
V, V, F, V, F
Considere as afirmativas abaixo, acerca da situação patrimonial e do desempenho econômico e financeiro da Companhia Curitiba para os períodos encerrados em 31/12/X1 e 31/12/X0:
- Em 31/12/X1 os ativos imobilizados representavam 60% dos ativos totais da Companhia Curitiba.
- Houve uma redução de 30% no montante de empréstimos a pagar entre 31/12/X1 e 31/12/X0.
- O resultado do período X1 cresceu 28% em relação ao resultado do período X0.
- As receitas financeiras representaram 8% das receitas totais do período X1.
- Houve uma redução de 18% no valor das despesas gerais administrativas em X1 quando comparadas a X0.
Com base nos conceitos de Análise Horizontal e Vertical da Análise de Demonstrações Contábeis, assinale a alternativa com a sequência correta do tipo de análise efetuada, de cima para baixo.
Vertical – Vertical – Horizontal – Vertical – Vertical.
Horizontal – Vertical – Vertical – Horizontal – Vertical.
Horizontal – Horizontal – Vertical – Vertical – Horizontal.
Vertical – Horizontal – Horizontal – Vertical – Horizontal.
Vertical – Horizontal – Horizontal – Horizontal – Vertical.
Em sentido específico, os objetivos da Análise Vertical e Horizontal conjuntamente são:
Indicar a estrutura do Ativo e do Passivo, bem como suas modificações.
Analisar a relação entre Financiamento, Investimento e Capital de Terceiros.
Determinar a relação do volume de operações de vendas com o prazo de faturamento.
Estabelecer a disponibilidade de Capital Próprio, obtenção de Empréstimos, Volume de Compras e Distribuição de Dividendos.
Verificar as alterações que afetam o Fluxo de Caixa da Empresa.
Qual foi o indicador de análise horizontal de 2017 em relação a 2016 para as contas de bancos da Cia I e Patrimônio Líquido de III, respectivamente?
2,00; 11,00.
2,00; 0,00.
11,00; 9,00.
4,00; 9,00.
Para Assaf Neto, “pela análise dos demonstrativos financeiros de uma empresa, extraem-se informações sobre sua posição passada, presente e futura (projetada)” Com relação à este assunto, avalie as informações abaixo, atribuindo-lhes valores Verdadeiro (V) ou Falso (F).
( ) A análise Horizontal avalia as condições de liquidez, solvência e financiamento ao longo do tempo.
( ) Os índices de Estrutura ou Endividamento mostram o retorno sobre o capital investido.
( ) A análise vertical do balanço patrimonial permite visualizar, do lado do passivo e patrimônio líquido, a parcela de participação de fontes de recursos oriundos de capitais de terceiros e capitais próprios.
( ) O ciclo operacional de uma empresa compreende a diferença entre seu ciclo financeiro e seu ciclo produtivo.
( ) O índice de liquidez geral indica a capacidade de solvência da empresa no curto e no logo prazo.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V, V, V, V e F
V, F, V, F e V
V, F, F, V e V
F, F, V, F e V
F, F, F, V e F
Considere as seguintes afirmativas:
I. A análise vertical mostra a importância de cada conta em relação à demonstração financeira a que pertence e por meio da comparação com padrões do ramo ou com percentuais da própria empresa em anos anteriores.
II. A análise horizontal mostra a evolução de cada conta das demonstrações financeiras e, pela comparação entre si, permite tirar conclusões sobre a evolução da empresa.
III. A análise horizontal do balanço mostra a que itens do Ativo a empresa vem dando ênfase na alocação de seus recursos e, comparativamente, de que recursos adicionais se vem valendo.
Marque a alternativa correta.
Somente as afirmativas l e ll são verdadeiras.
Somente as afirmativas l e lll são verdadeiras.
Somente as afirmativas ll e lll são verdadeiras.
Todas as afirmativas são verdadeiras.
A análise das demonstrações financeiras representa um dos ramos da Contabilidade. Nesse sentido, assinale alternativa que apresenta a função da análise das demonstrações financeiras.
Consistem em verificar se os saldos das demonstrações contábeis estão corretos.
Consiste em verificar a escrituração do livro diário e demais livros obrigatórios.
Consiste em utilizar métodos, conjunto de procedimentos, técnica, sistema, arte, para verificar as demonstrações contábeis.
Consiste em fornecer informações sobre a evolução do patrimônio para os seus parceiros de negócios.
Consiste em verificações, comparações, cálculos e estatísticas a partir de demonstrações, pelo menos, de dois exercícios.
A empresa Ouro Preto Ltda apresentou o balanço encerrado em 31/12/X1. Analise os índices calculados abaixo.
ATIVO | 31-12-20X1 R$ | AV |
Ativo circulante | 169.000,00 | 40,33% |
Ativo não circulante | 250.000,00 | 59,67% |
Realizável a longo prazo | 0 | 0 |
Imobilizado | 250.000,00 | 59,67% |
TOTAL | 419.000,00 | 100% |
PASSIVO | 31-12-20X1 R$ | AV |
Passivo circulante | 84.000,00 | 20,05% |
Exigível a longo prazo | 35.000,00 | 8,35% |
Patrimônio líquido | 300.000,00 | 71,60% |
TOTAL | 419.000,00 | 100% |
Marque a alternativa correta.
O ativo total da empresa Ouro Preto Ltda foi financiado com 20,05% de capital próprio, 71,60% por empréstimos e financiamentos de longo prazo e 8% de contas a pagar de curto prazo, incluindo fornecedores.
O ativo imobilizado corresponde a 59,67% do ativo não circulante. O patrimônio líquido corresponde a 71,60% do passivo total.
O ativo total da empresa Ouro Preto Ltda foi financiado com 71,60% de capital próprio, 8% por empréstimos e financiamentos de longo prazo e 20% de contas a pagar de curto prazo, incluindo fornecedores.
O ativo imobilizado corresponde a 59,67% do ativo total. O patrimônio líquido corresponde a 71,60% do exigível a longo prazo.
Considere exclusivamente as informações fornecidas abaixo para a Empresa X e para a Empresa Y, referentes ao ano de 2016:
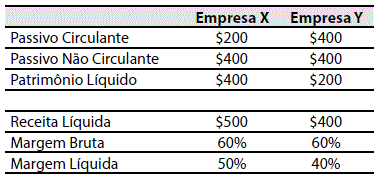
Com base nas técnicas de análise vertical e índices contábeis, assinale a alternativa que apresenta a correta inferência sobre as empresas.
Obs.: Considere Ativos como Investimentos realizados.
Com base na margem bruta é possível inferir que a Empresa X e a Empresa Y obtiveram o mesmo valor monetário para os seus custos.
É possível inferir que o ROI da Empresa X é superior ao ROI da Empresa Y. Já o ROE da Empresa X é inferior ao ROE da empresa Y. Essas inferências são suportadas pela análise vertical do DRE e pela equação de Abramo.
É possível inferir que o ROE da Empresa X é superior ao ROE da Empresa Y. Já o ROI da Empresa X é inferior ao ROI da empresa Y. Essas inferências são suportadas pela análise vertical do DRE e pela equação fundamental do Patrimônio.
É possível inferir que, proporcionalmente, o nível de despesas da Empresa X foi inferior ao nível de despesas da Empresa Y. Mesmo assim, o ROE da empresa Y foi superior ao da Empresa X.
É possível inferir que o Lucro Operacional da Empresa X foi de $250, enquanto que o Lucro Operacional da Empresa Y foi de $160. Isso significa que em termos proporcionais, a Empresa X teve um nível menor de despesas.
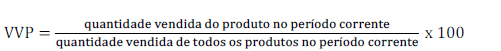
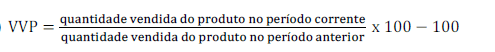

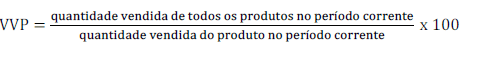
Principais técnicas da análise de balanços?
Análise de índices de solvência, cobertura e patrimônio.
Índices de alavancagem e rentabilidade.
Análise de taxas de retorno de capital, rentabilidade econômica.
Análise vertical, análise horizontal e índices econômico financeiros.
Situação financeira, recursos e rentabilidade do capital.
A empresa PMB apurou, ao final do exercício de X1, o saldo em milhões de $ 10.000 em ativos (sendo 50% circulante), $ 4.000 em passivos (sendo 80% Não Circulante). Adicionalmente, apurou um lucro de $ 600. No exercício imediatamente anterior (X0), o volume de ativos foi de $ 8.000 e o de passivo $ 5.000, sendo todas as demais premissas iguais. Diante das informações disponíveis, analise as afirmativas abaixo:
I- O retorno sobre os ativos, no exercício de X1, foi de 6%.
II- Após a análise horizontal, verificou-se um aumento no PL de 100%.
III- O Índice de Liquidez Geral, no exercício de X1, foi de $ 2,50 e de R$ 1,60 no exercício de X0.
IV- A participação do capital de terceiros, em X1, foi de R$ 1,67 e de R$ 0,67 no exercício de X0.
V- Os retornos sobre o patrimônio líquido nos exercícios de X1 e X0, foram, respectivamente, 10% e 20%.
Estão corretas as afirmativas
I, III e V.
I, II e IV.
II, III e V.
II, IV e V.



