







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Todas as hipóteses atuariais adotadas para a avaliação atuarial de plano de benefícios devem ser embasadas em estudo técnico de adequação.
Certo
Errado
A nota técnica atuarial deve ser assinada por um atuário habilitado ou por um técnico com graduação de nível superior e comprovado conhecimento da área.
Certo
Errado
O valor presente atuarial do capital acumulado por Paulo para atingir seu intento é dado por ∑t=1300(1,008)t3.500 .
Certo
Errado
O método de financiamento atuarial estabelece o nível de constituição das provisões necessárias à cobertura dos benefícios estruturados no regime financeiro de capitalização.
Quanto aos diferentes métodos de financiamentos utilizados para os Regimes Próprios de Previdência Social, é correto afirmar que
no fim da fase de acumulação os métodos de financiamento levam a diferentes valores teóricos de provisão atuarial.
o cálculo atuarial deverá utilizar o método agregado para determinar o valor presente das obrigações de benefício definido e o respectivo custo do serviço corrente e, quando aplicável, o custo do serviço passado.
o método de financiamento reflete exatamente o custo atual e futuro relacionados ao plano de custeio e de benefícios praticados pelo plano.
os benefícios são sempre proporcionalizados por financiamento projetado de forma que, no caso dos ativos, cada ano de trabalho corresponde a 1/n avos de direito ao benefício futuro.
o método do crédito unitário projetado revela menor velocidade inicial de capitalização quando comparado ao método do prêmio nivelado individual.
Um regime próprio de previdência possui um plano previdenciário com ativo real líquido de R$ 700 milhões e os seguintes valores em termos de valor presente atuarial (em milhões de reais).
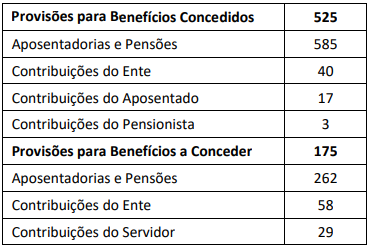
Com base nesses dados e adotando o regime de capitalização, o resultado atuarial é
déficit de R$ 127 milhões.
déficit de R$ 147 milhões.
déficit de R$ 175 milhões.
superávit de R$ 700 milhões.
zero.
A respeito da apuração de resultado dos planos de benefícios, assinale a opção correta.
Quando houver apuração de um déficit atuarial, haverá necessidade de definição de alíquota de contribuição suplementar apenas para o segundo exercício subsequente ao da apuração de resultado.
Para os casos de equilíbrio atuarial, nos quais sempre haverá uma superioridade dos ativos garantidores sobre as provisões matemáticas em uma margem não maior que 10%, não há necessidade de ajuste no plano de custeio.
Quando as provisões matemáticas forem superiores aos ativos garantidores, haverá a apuração de um superávit atuarial, não havendo, nesse caso, necessidade de ajuste no plano de custeio.
Para os casos em que os ativos garantidores forem superiores às provisões matemáticas, o plano de custeio deve prever, além das alíquotas de contribuições normais, as alíquotas de contribuições suplementares.
A apuração do resultado do plano de benefícios deve ser feita ao final de cada exercício, coincidente com o ano civil, mediante avaliação atuarial.
Em relação à avaliação atuarial de planos de benefícios, assinale a opção correta.
A base de dados utilizada na avaliação atuarial pode estar defasada em relação à data focal da avaliação atuarial em até nove meses.
Os fluxos atuariais incluem todas as projeções de receitas (contribuições normais e suplementares) e de despesas (pagamento de benefícios) de um plano de benefícios, mas não são parte integrante da avaliação atuarial.
A avaliação atuarial é um processo anual obrigatório ao qual os planos de benefícios de contribuição definida e contribuição variável devem passar e objetiva fazer o levantamento de todos os benefícios concedidos de uma massa de participantes.
O plano de custeio pode ser alterado apenas quando a avaliação atuarial anual apresentar déficit atuarial.
A avaliação atuarial tem como objetivo principal dimensionar o valor das reservas matemáticas, dos fundos previdenciais e de outros compromissos do plano de benefícios, de forma a estabelecer o adequado plano de custeio.
A respeito da influência no resultado atuarial a partir das premissas de rotatividade e reposição no contexto dos Regimes Próprios, é correto afirmar que
a rotatividade representa a frequência com que os empregados apenas saem, desconsiderando, portanto, as entradas, e pode impactar o cálculo das reservas, além dos valores de créditos com Compensação Previdenciária.
a rotatividade representa a frequência com que os empregados apenas saem, desconsiderando, portanto, as entradas, e pode impactar o cálculo das reservas, além dos valores de débitos com Compensação Previdenciária.
a rotatividade, em regra, tem o efeito de piorar o resultado atuarial de um plano deficitário.
a reposição tem seu conceito semelhante ao de rotatividade, pois representa a saída servidores.
a reposição e a rotatividade deverão ser compatíveis entre si, de forma a, por exemplo, resultar em aumento da massa de segurados em atividade com as gerações futuras.
Sobre a Auditoria Atuarial, é incorreto afirmar que
contribui para a transparência e a confiança nos resultados atuariais, fornecendo uma revisão independente e objetiva das premissas e métodos utilizados, e recomendando melhorias para assegurar a precisão e a conformidade com os padrões profissionais e regulatórios.
envolve a revisão independente das premissas atuariais, métodos e cálculos utilizados, assegurando a conformidade com os padrões profissionais e regulatórios, e a precisão das projeções financeiras e atuariais.
é uma auditoria contábil, porque enfoca especificamente as premissas atuariais, métodos e cálculos utilizados, assegurando a precisão das projeções atuariais, fluxos atuariais e a conformidade com os padrões profissionais e regulatórios, além de avaliar a solvência e a sustentabilidade.
é essencial para assegurar a integridade e a confiabilidade dos resultados atuariais, identificando discrepâncias ou erros nas premissas ou métodos utilizados, e recomendando ajustes necessários para garantir a solvência.
o papel do auditor atuarial inclui avaliar a conformidade do plano com as normas internas e legislação vigentes, revisando as premissas, métodos e cálculos atuariais, e garantindo que as práticas atuariais sejam adequadas.
Os termos Avaliação Atuarial, Nota Técnica Atuarial, Demonstrativo de Resultados da Avaliação Atuarial, Parecer Atuarial e Auditoria Atuarial envolvem conceitos interdependentes.
Em relação ao tema, assinale a afirmativa correta.
A Avaliação Atuarial é um relatório político e subjetivo, que envolve a análise de premissas atuariais, econômicas, financeiras e administrativas, com o objetivo de determinar a solvência do plano e identificar possíveis ajustes necessários para manter o equilíbrio financeiro e atuarial.
A Nota Técnica Atuarial é um documento técnico e objetivo, que detalha as premissas, métodos e procedimentos utilizados na Avaliação Atuarial de um plano, fornecendo uma base transparente e rigorosa para a explicação e possível replicagem dos cálculos, devendo também ser distinta por fundo em Repartição e fundo em Capitalização, em caso de segregação da massa.
O Demonstrativo de Resultados da Avaliação Atuarial inclui informações sobre a situação financeira do plano de previdência, incluindo ativos, passivos, contribuições e benefícios, bem como quaisquer déficits ou superávits identificados, fornecendo uma visão clara da solvência de curto prazo.
O Parecer Atuarial é um documento que contém a opinião técnica profissional do atuário a fim de fundamentar decisões judiciais ou arbitrais, fornecendo uma base técnica sólida e imparcial para a resolução de disputas envolvendo questões financeiras e atuariais.
O relatório de Auditoria Atuarial é realizado pelo membro responsável da equipe de Avaliação Atuarial, que é um profissional especializado na avaliação das práticas atuariais em conformidade com as normas e regulamentações vigentes.
Em se tratando de definições atuariais básicas, “a ____________ do RPPS corresponde à média dos prazos dos fluxos de pagamentos de benefícios do RPPS, líquidos das contribuições dos beneficiários, ponderada pelos valores presentes desses fluxos”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
duração do passivo
frequência dos desembolsos
periodicidade das obrigações financeiras
solvência atuarial
solidez lastreada
A apuração de perdas e ganhos atuariais do plano é feita com base na comparação dos resultados da reavaliação atuarial com os valores projetados pela avaliação anterior.
Quanto à variação no resultado atuarial dos planos dos Regimes Próprios em função das premissas projetadas e ocorridas, é correto afirmar que
a idade média de entrada observada acima da projetada gera ganho atuarial.
a meta atuarial, quando superada ou “batida”, gera perda atuarial.
as taxas de óbito mensuradas por testes de aderência e inferidas acima das tábuas biométricas de sobrevivência geram ganho atuarial.
o crescimento salarial em taxas inferiores à inflação gera perda atuarial.
a inflação acima do esperado de acordo com a premissa atuarial de fator de capacidade gera perda atuarial.
Conforme a notação atuarial de Hans-Ulrich Gerber, um segurado contrata um seguro dotal puro aos x anos de idade para que receba um pagamento único de R$ 100.000,00 quando completar x+k anos de idade.
Nesse caso, o valor do prêmio pago à vista não pode ser calculado como
100.000 * Ax:k
100.000 * kEx
100.000 * (1+i)-k * (lx+k / lx)
100.000 * (1+i)-k * kpx
100.000 * Dx+k / Dx
Em uma avaliação atuarial, o valor presente atuarial foi calculado, em milhões de R$, chegando-se a:
- Aposentadorias a conceder: 500;
- Aposentadorias concedidas: 400;
- Pensões a conceder: 300;
- Pensões concedidas: 200;
- Contribuições de ativos, aposentados e pensionistas: 100.
Se todos os benefícios são financiados pelo regime financeiro de capitalização pelo método Agregado, o valor do ativo garantidor, em milhões de R$, que leva ao equilíbrio atuarial é
700.
800.
1.100.
1.300.
1.400.
Em relação às hipóteses atuariais utilizadas nas avaliações atuariais dos planos de benefícios, assinale a opção correta.
São exemplos de hipóteses demográficas: tábua de mortalidade de inválidos, hipótese sobre composição da família de pensionistas e projeção de crescimento real de salário.
As hipóteses atuariais podem ser classificadas em biométricas, demográficas, econômicas e financeiras.
Não é exigida a demonstração de aderência das hipóteses atuariais utilizadas em avaliação atuarial para os casos em que o plano de benefício apresentar superávit atuarial.
São exemplos de hipóteses biométricas: tábua de mortalidade geral, indexador do plano e tábua de entrada em invalidez.
As hipóteses atuariais constituem as bases técnicas da avaliação atuarial de um plano de benefícios, representando um conjunto de estimativas de natureza demográfica, biométrica, econômica e financeira, as quais, durante o período futuro considerado na avaliação do plano, espera-se que não se realizem com bom nível de segurança.
A anuidade atuarial ax:y representa uma unidade monetária paga a
uma pessoa com x anos de idade, em vida, até x+y anos.
uma pessoa com y anos de idade, em vida, até x+y anos.
uma pessoa com x ou y anos de idade, em vida, até x+y anos.
duas pessoas com x e y anos de idade, desde que ambas estejam vivas.
duas pessoas com x e y anos de idade, desde que ao menos uma esteja viva.
Quanto ao plano de custeio atuarial e sua viabilidade, é incorreto afirmar que
a viabilidade orçamentária de um plano de previdência é avaliada considerando a capacidade do plano de arrecadar contribuições suficientes, obter retornos de investimentos adequados e manter um equilíbrio atuarial que garanta o pagamento dos benefícios prometidos, assegurando a solvência e a sustentabilidade financeira a longo prazo.
o custo normal em um plano refere-se às contribuições necessárias para financiar os benefícios futuros acumulados durante o período de serviço corrente dos participantes, garantindo que as reservas sejam suficientes para cobrir essas obrigações ao longo do tempo.
o custo suplementar em um plano é necessário quando existem déficits atuariais, exigindo contribuições adicionais para garantir a solvência e o equilíbrio financeiro, e assegurando que os benefícios prometidos possam ser pagos.
o plano de equacionamento do déficit atuarial é desenvolvido para estabelecer medidas específicas para corrigir déficits identificados em um plano de previdência, incluindo ajustes nas contribuições, mudanças nas premissas atuariais ou modificações nos benefícios, assegurando a solvência e a sustentabilidade do plano a longo prazo.
o plano de equacionamento do déficit atuarial deve garantir não somente a solvência do plano, mas também preservar a viabilidade financeira, fiscal e orçamentária do ente público federativo patrocinador.
Segundo a notação utilizada pelo atuário em nota técnica atuarial, a anuidade atuarial a(65,0,15) representa um pagamento unitário antecipado temporário por 15 anos para um indivíduo de 65 anos. Já a anuidade atuarial a(65,1,15) representa um pagamento unitário postecipado temporário por 15 anos para um indivíduo de 65 anos.
Dessa forma, a(65,0,w-65) equivale, segundo a notação atuarial internacional, a:
ä65.
a66.
A65.
A66.
ew.
A avaliação atuarial do Regime Próprio de Previdência Social deve considerar as perspectivas de alteração futura no perfil e na composição da massa de segurados, com critérios apresentados no Relatório da Avaliação Atuarial. Para a alteração do perfil da massa por rotatividade de segurados, alguns parâmetros devem ser observados. Leia os itens a seguir.
I - Taxa máxima de 2% a cada ano de projeção;
II - Embasamento na experiência histórica da massa avaliada;
III - Compatibilidade com as premissas de compensação financeira e de reposição de segurados em atividade.
Com relação aos parâmetros, indique a alternativa correta.
Apenas o item I.
Apenas o item II.
Os itens II e III.
Apenas o item III.
Os itens I, II e III.
A avaliação atuarial anual dos regimes próprios de previdência social é realizada com data focal em 31 de dezembro de cada exercício. Sobre o assunto, não é correto afirmar que:
é necessária que seja elaborada por um profissional atuário habilitado.
deve ser realizada em consonância com a Nota Técnica Atuarial (NTA) do plano de benefícios do Regimes Próprios de Previdência Social (RPPS).
é incapaz de prover informações suficientes que possibilitem o continuo acompanhamento da solvência e liquidez do plano de benefícios.
os resultados das avaliações atuariais anuais deverão ser registrados no Relatório da Avaliação Atuarial.
fornece as projeções atuariais, avaliação da situação financeira e atuarial do RPPS.



